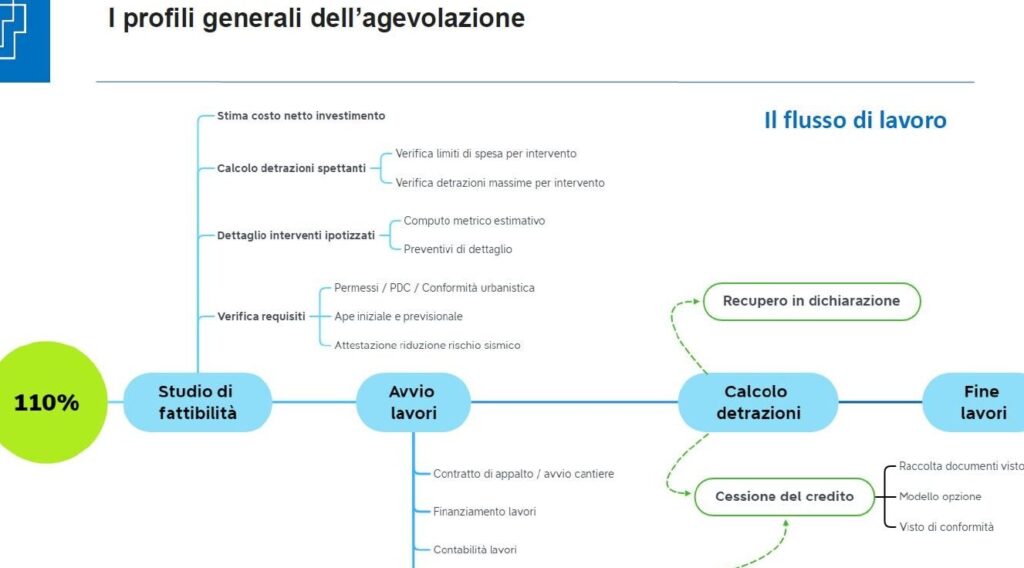
Se ci troviamo a gestire una situazione di credito, è fondamentale sapere a chi possiamo cedere il credito in modo efficace e sicuro. La cessione del credito rappresenta un’opzione strategica per migliorare la nostra liquidità e ottimizzare le risorse finanziarie. In questo articolo esploreremo le varie opzioni disponibili e le procedure da seguire per effettuare questa operazione con successo.
Comprendere a chi possiamo cedere il credito non è solo una questione tecnica ma anche un passo importante nella gestione delle nostre finanze. Analizzeremo i potenziali cedenti e gli aspetti legali da considerare, offrendo chiarimenti su come procedere senza incorrere in problematiche future. Ci chiediamo: quali sono i vantaggi di cedere il nostro credito? E quali rischi dobbiamo tenere a mente? Continuate a leggere per scoprire tutto ciò che occorre sapere su questo argomento cruciale.
A Chi Posso Cedere Il Credito: Opzioni Disponibili
La cessione del credito è un processo che offre diverse opzioni, a seconda delle esigenze e della situazione specifica di ciascuno. Prima di decidere a chi possiamo cedere il credito, è importante considerare le varie possibilità disponibili e le implicazioni legate ad ognuna di esse.
Cessione a Enti Pubblici
Una delle opzioni più comuni è la cessione del credito verso enti pubblici. Questo può includere:
- Amministrazioni comunali: per debiti legati a tributi o servizi.
- Agenzia delle entrate: per crediti fiscali.
- Enti previdenziali: in caso di crediti relativi a pensioni o indennità.
Cedere il credito a un ente pubblico può garantire una maggiore sicurezza, poiché questi enti hanno solitamente una buona solvibilità.
Cessione a Istituti Finanziari
Un’altra opzione rilevante è quella di cedere il proprio credito a istituti finanziari, come banche o società finanziarie. Questa scelta può essere vantaggiosa se si cerca liquidità immediata. Gli istituti finanziari possono valutare il credito e offrirci un pagamento anticipato, spesso applicando commissioni o interessi sul valore ceduto.
Cessione tra Privati
Infine, la cessione del credito tra privati rappresenta una terza alternativa. In questo caso, noi possiamo scegliere di trasferire i nostri diritti su un credito direttamente ad un altro soggetto privato. È utile quando conosciamo personalmente l’altra parte e abbiamo fiducia nella sua capacità di adempiere agli obblighi assunti.
In conclusione, le strategie per capire a chi possiamo cedere il credito dipendono molto dalla tipologia del nostro credito e dalle relazioni che abbiamo con potenziali cedenti. Valutare attentamente ciascuna opzione ci permette di prendere decisioni informate e strategiche per massimizzare i benefici derivanti da questa operazione economica.
Tipologie Di Credito Cedibile
Le possono variare notevolmente a seconda della natura del credito stesso e delle specifiche circostanze che ci troviamo ad affrontare. È fondamentale, quindi, comprendere quali sono le categorie principali di crediti che possiamo considerare per la cessione. Ogni tipo ha le proprie peculiarità e implicazioni legali, ed è importante essere informati prima di procedere.
Crediti Commerciali
I crediti commerciali rappresentano somme dovute da clienti o fornitori nell’ambito delle transazioni commerciali. Questi crediti sono spesso utilizzati dalle aziende per migliorare il flusso di cassa e possono includere:
- Fatture non pagate: risorse economiche attese da clienti.
- Crediti verso fornitori: importi dovuti a noi da altri operatori economici.
La cessione di tali crediti può avvenire attraverso contratti specifici che garantiscono diritti sui pagamenti futuri.
Crediti Fiscali
Un’altra categoria rilevante è quella dei crediti fiscali, ossia somme che lo Stato deve restituirci. I più comuni includono:
- Rimborsi IVA: quando abbiamo diritto al rimborso dell’imposta sul valore aggiunto.
- Crediti d’imposta: agevolazioni previste dalla normativa fiscale.
Cedere questi tipi di credito può risultare vantaggioso poiché si tratta generalmente di somme sicure, anche se i tempi di incasso possono variare.
Crediti Personali
Infine, esistono i crediti personali, che riguardano prestiti o finanziamenti concessi a privati cittadini. Tra questi troviamo:
- Prestiti bancari: cifre ottenute tramite istituti finanziari.
- Debitorie tra amici o familiari: somme dovute in contesti più informali.
La cessione dei crediti personali richiede una gestione attenta e spesso deve essere formalizzata tramite accordi scritti per evitare potenziali controversie future.
In sintesi, la scelta della tipologia giusta dipende molto dal nostro contesto personale e professionale. Comprendere queste diverse categorie ci consente di esplorare opportunità strategiche su a chi possiamo cedere il credito, ottimizzando così le nostre risorse finanziarie.
Procedure Per Cedere Un Credito In Modo Sicuro
La cessione di un credito richiede attenzione e seguire una serie di procedure per garantire che l’operazione avvenga in modo sicuro. È essenziale essere consapevoli dei passaggi necessari per evitare problematiche legali o finanziarie future. Di seguito, esploreremo le fasi principali da considerare.
Valutazione del Credito
Prima di procedere con la cessione, dobbiamo valutare attentamente il credito in questione. Questo implica:
- Verifica della solvibilità: Assicuriamoci che il debitore sia in grado di saldare il debito.
- Documentazione: Raccogliamo tutte le fatture, contratti e qualsiasi comunicazione pertinente relativa al credito.
Questa fase ci aiuterà a comprendere meglio a chi possiamo cedere il credito e quali rischi potremmo affrontare.
Scelta del Cessionario
Una volta valutato il credito, è fondamentale scegliere un cessionario affidabile. Possiamo considerare:
- Banche e istituti finanziari: Spesso offrono tassi competitivi e maggiore sicurezza.
- Società specializzate nella gestione crediti: Possono rivelarsi utili per gestire crediti più complessi o problematici.
È importante verificare la reputazione del cessionario attraverso referenze o recensioni prima di finalizzare l’accordo.
Formalizzazione dell’Accordo
Dopo aver individuato un cessionario idoneo, dobbiamo formalizzare l’accordo tramite un contratto scritto. Gli elementi chiave da includere sono:
- Descrizione dettagliata del credito ceduto
- Condizioni di pagamento
- Diritti e doveri delle parti coinvolte
Assicuriamoci che entrambe le parti firmino il contratto per rendere l’accordo vincolante legalmente.
Comunicazione al Debitore
Infine, è fondamentale informare il debitore riguardo alla cessione del credito. Questa comunicazione deve avvenire formalmente tramite una lettera raccomandata che contenga:
- L’avviso della cessione
- I dettagli sul nuovo beneficiario del pagamento
In questo modo, evitiamo malintesi e garantiamo che i pagamenti vengano effettuati correttamente al nuovo creditore.
Seguendo queste procedure con attenzione, possiamo assicurarci che la nostra operazione di cessione avvenga senza intoppi e nel rispetto della normativa vigente, ottimizzando così le nostre risorse su a chi possiamo cedere il credito.
Vantaggi E Svantaggi Della Cessione Del Credito
La cessione del credito comporta una serie di vantaggi e svantaggi che è fondamentale considerare prima di intraprendere questa operazione. Comprendere questi aspetti ci permette di prendere decisioni più informate su a chi possiamo cedere il credito e le eventuali implicazioni.
Vantaggi della Cessione del Credito
- Liquidità Immediata: Uno dei principali vantaggi è la possibilità di ottenere liquidità in modo rapido. Cedendo un credito, possiamo trasformare un’importante somma dovuta in contanti da utilizzare per altre necessità aziendali o personali.
- Riduzione del Rischio: La cessione consente di trasferire il rischio di insolvenza al cessionario, riducendo così l’esposizione finanziaria nei confronti dei debitori.
- Gestione Semplificata: Affidando la gestione del credito a terzi, come banche o società specializzate, possiamo concentrare le nostre risorse su attività core e migliorare l’efficienza operativa.
- Miglioramento della Solvibilità: Con una buona gestione della cessione, si può migliorare il profilo creditizio dell’azienda, poiché diminuisce l’ammontare dei crediti non incassati nel bilancio.
Svantaggi della Cessione del Credito
- Costi Associati: La cessione può comportare costi significativi, tra cui commissioni per i servizi offerti dal cessionario o spese legali per redigere contratti adeguati.
- Possibile Perdita sul Valore Nominale: In alcuni casi, il prezzo pagato dal cessionario potrebbe essere inferiore al valore nominale del credito ceduto, portando quindi a una perdita economica immediata.
- Impatto sulla Relazione con i Debitori: Informare i debitori riguardo alla cessione potrebbe complicare le relazioni commerciali esistenti e generare malintesi se non gestito correttamente.
- Limitazioni Contrattuali: Alcuni contratti possono contenere clausole che limitano la possibilità di cedere crediti senza il consenso esplicito delle parti coinvolte.
Riflettendo su questi punti, possiamo valutare attentamente se procedere con la nostra operazione di cessione e identificare a chi possiamo effettivamente cedere il credito in modo strategico ed efficiente.
Requisiti Necessari Per La Cessione Del Credito
Per procedere con la cessione del credito in modo corretto e senza intoppi, è fondamentale rispettare alcuni requisiti necessari. Questi requisiti non solo garantiscono la validità dell’operazione, ma tutelano anche tanto il cedente quanto il cessionario. Di seguito, analizziamo i principali aspetti da considerare.
Requisiti Legali
È essenziale che il credito da cedere sia valido e non soggetto a contestazioni legali. Prima di qualsiasi operazione, dobbiamo verificare che non ci siano cause pendenti o dispute relative al credito stesso. Inoltre, è fondamentale assicurarsi che l’importo del credito sia ben documentato e tracciabile attraverso contratti o fatture.
Consenso del Debitore
Un altro aspetto cruciale riguarda il consenso del debitore alla cessione del credito. In molti casi, le clausole contrattuali possono richiedere che il debitore venga informato della cessione e possa fornire la propria approvazione. Ignorare questa fase potrebbe comportare problemi futuri nella riscossione delle somme dovute.
Documentazione Necessaria
La preparazione di una documentazione adeguata è un passo imprescindibile per garantire la sicurezza della transazione. Questo include:
- Contratto di Cessione: Un documento formale che delinei termini e condizioni della cessione.
- Comunicazioni al Debitore: Lettere ufficiali per notificare al debitore l’avvenuta cessione.
- Prova di Identità: Documenti identificativi delle parti coinvolte per evitare frodi.
Capacità Giuridica delle Parti
Infine, è importante accertarsi che tutte le parti coinvolte abbiano la capacità giuridica necessaria per stipulare un contratto di cessione. Ciò significa che né il cedente né il cessionario devono trovarsi in situazioni giuridiche particolari (come incapacità legale) che possano invalidare l’accordo.
Rispettando questi requisiti fondamentali, possiamo procedere con maggiore serenità verso la scelta su a chi possiamo cedere il credito, minimizzando i rischi associati all’operazione stessa.