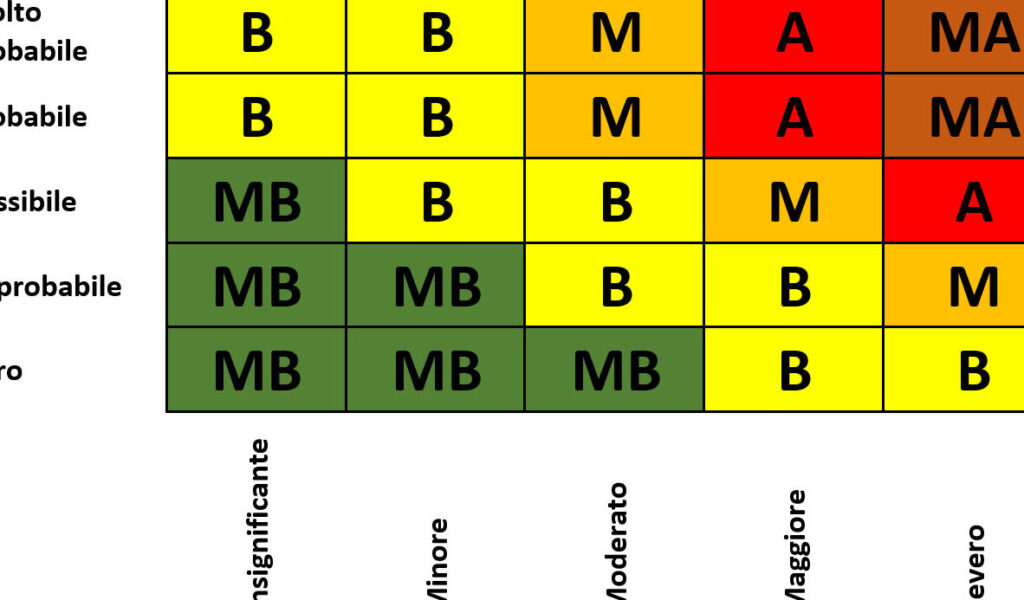
Nel mondo finanziario, comprendere il rischio credito è fondamentale per chiunque operi nel settore. Ma a quale indicatore è legato il rischio credito? Questo interrogativo ci porta a esplorare le metriche chiave che possono influenzare le decisioni di prestito e di investimento.
Analizzando i vari indicatori, possiamo scoprire come le aziende e le istituzioni finanziarie valutano la solvibilità dei debitori. Dalla valutazione del rating di credito alle analisi di bilancio, ogni elemento gioca un ruolo cruciale. Ci chiediamo: quali strumenti possiamo utilizzare per minimizzare il rischio e massimizzare le opportunità?
In questo articolo, ci immergeremo nei dettagli di questi indicatori, fornendo una guida chiara e pratica per navigare nel complesso mondo del rischio credito. Prepariamoci a scoprire come affrontare con sicurezza le sfide finanziarie e a prendere decisioni più informate.
A Quale Indicatore È Legato Il Rischio Credito
Il rischio credito si basa su diversi indicatori chiave, tra cui il rating di credito, la liquidità e il ciclo operativo dell’azienda.
- Rating di credito: Indica la solvibilità di un debitore e refleja la capacità di rimborsare i debiti. Le agenzie di rating forniscono valutazioni basate su analisi finanziarie dettagliate. Un rating elevato rappresenta bassa probabilità di default.
- Liquidità: Misura la capacità dell’azienda di far fronte alle obbligazioni a breve termine. Indicatori come il current ratio e il quick ratio ci aiutano a valutare la liquidità. Un rapporto corrente maggiore di 1 significa che l’azienda ha sufficienti attivi liquidi per coprire i debiti correnti.
- Ciclo operativo: Rappresenta il tempo necessario per trasformare le materie prime in prodotti finiti, influenzando la disponibilità di liquidità. Un ciclo operativo breve migliora il flusso di cassa e quindi riduce il rischio credito.
La solidità patrimoniale è un altro indicatore cruciale. Essa si riferisce alla percentuale di capitale proprio rispetto al totale delle passività. Un’elevata solidità patrimoniale indica maggiore resilienza e minore rischio per i creditori.
- Indicatore di indebitamento: Rappresenta il rapporto tra debito e capitale netto. Un indice di indebitamento basso suggerisce che l’azienda non dipende eccessivamente da finanziamenti esterni, riducendo il rischio credito.
- Flusso di cassa: Fornisce dati essenziali sulla capacità di un’azienda di generare liquidità. Un flusso di cassa positivo assicura che l’azienda possa gestire le spese operative e rimborsare i debiti.
Valutare questi indicatori consente di prendere decisioni più informate sulle concessioni di prestiti e sugli investimenti. Un approccio sistematico alla valutazione del rischio credito previene perdite significative e promuove la stabilità finanziaria.
Tipi Di Indicatori Di Rischio Credito
I principali tipi di indicatori di rischio credito si possono classificare in indicatori finanziari e non finanziari. Questi strumenti consentono di valutare la capacità di un debitore di rimborsare un prestito. Consideriamo nel dettaglio entrambi i gruppi.
Indicatori Finanziari
Gli indicatori finanziari riflettono la salute economica di un’impresa. Per esempio:
- Rating di credito: questo punteggio rappresenta la possibilità di un debitore di far fronte ai suoi impegni.
- Liquidità: la capacità di coprire le obbligazioni a breve termine.
- Ciclo operativo: la durata necessaria per trasformare le scorte in vendite e incassare i pagamenti, influenzando direttamente la liquidità.
- Solidità patrimoniale: un’alta solidità indica che l’azienda può affrontare imprevisti economici e finanziari.
- Indice di indebitamento: misura il rapporto tra il debito totale e il proprio capitale, indicando la dipendenza da finanziamenti esterni.
- Flusso di cassa: un flusso di cassa positivo è essenziale per il pagamento delle spese e dei debiti.
Comprendere questi indicatori aiuta a fare scelte più informate riguardo ai prestiti e agli investimenti.
Indicatori Non Finanziari
Gli indicatori non finanziari offrono una visione complementare della situazione creditizia di un’impresa. Alcuni esempi sono:
- Reputazione aziendale: la percezione pubblica di un’azienda influisce sulla sua capacità di ottenere credito.
- Esperienza di gestione: la competenza del team dirigenziale è essenziale per la stabilità finanziaria.
- Settore di attività: alcuni settori presentano rischi maggiori. Pertanto, è fondamentale considerare il contesto di mercato.
- Comportamento di pagamento: un buon storico nei pagamenti segnala un affidamento positivo.
- Condizioni macroeconomiche: l’ambiente economico generale, come la disoccupazione e l’inflazione, influisce sulla capacità di rimborso.
Utilizzare entrambi i tipi di indicatori offre una panoramica completa del rischio credito, consentendo decisioni più consapevoli.
Analisi Dell’Indicatore Primario
L’analisi dell’indicatore primario per il rischio credito si concentra su fattori fondamentali che influenzano la capacità di un debitore di onorare i propri impegni finanziari. Comprendere questi elementi aiuta le istituzioni a valutare il rischio associato a prestiti e investimenti.
Ciclo Economico
Il ciclo economico gioca un ruolo cruciale nel determinare il rischio credito. Durante le fasi di espansione economica, la fiducia degli investitori cresce e le aziende possono generare ricavi più elevati. Di conseguenza, quando il ciclo è in fase espansiva:
- La domanda per i beni aumenta, migliorando i cash flow.
- Le aziende tendono a aumentare i propri investimenti, riducendo il rischio di insolvenza.
- Le condizioni di credito diventano più favorevoli.
Al contrario, in fase di recessione, diminuiscono i consumi e le aziende affrontano difficoltà finanziarie. Durante queste fasi:
- Molte imprese segnalano riduzione dei ricavi, aumentando la probabilità di default.
- Le istituzioni possono inasprire i criteri di concessione dei prestiti, rendendo più difficile l’accesso al credito.
Comprendere come il ciclo economico interagisce con il rischio credito permette di prendere decisioni informate.
Rating Del Credito
Il rating del credito rimane un indicatore fondamentale per valutare il rischio credito. Questo parametro riflette la solvibilità di un debitore e la sua capacità di rimborsare i debiti. Le agenzie di rating assegnano valutazioni basate su vari criteri, tra cui:
- La storia creditizia del debitore e il suo comportamento nei pagamenti.
- I flussi di cassa attuali e futuri, che determinano la capacità di rispettare le obbligazioni.
- La situazione economica e le prospettive del settore, che influenzano le performance future.
Ecco perché un alto rating di credito corrisponde a un rischio ridotto, mentre un rating basso indica maggiore vulnerabilità. È essenziale considerare questi aspetti per effettuare valutazioni accurate ed evitare perdite significative. Integrando l’analisi del ciclo economico con il rating del credito, otteniamo una visione più completa e precisa del rischio credito.
Impatti Sulle Decisioni Finanziarie
La comprensione degli impatti del rischio credito sulle decisioni finanziarie rappresenta un passo cruciale nel settore economico. Analizziamo ora vari aspetti che influenzano tali decisioni.
Valutazione Del Rischio
La valutazione del rischio credito implica un’analisi approfondita degli indicatori finanziari e non finanziari. Ecco alcuni elementi chiave:
- Rating di credito: Rappresenta la capacità di un debitore di soddisfare i propri obblighi.
- Liquidità: La disponibilità di fondi per far fronte alle spese correnti.
- Ciclo operativo: Il tempo necessario per convertire le scorte in vendite e incassare i pagamenti.
- Solidità patrimoniale: Indica la stabilità economica dell’impresa.
- Flusso di cassa: La capacità di generare cassa attraverso operazioni aziendali.
Includere questi fattori nella nostra analisi permette di prendere decisioni più informate e ridurre il rischio di insolvenza. Se non consideriamo questi aspetti, possiamo sottovalutare la vulnerabilità finanziaria di un potenziale debitore.
Pricing Del Credito
Il pricing del credito riflette il costo del prestito in base al rischio percepito. Diverse variabili influenzano questo processo, tra cui:
- Tasso d’interesse: Determinato in parte dal rating di credito; un rating più basso comporta tassi più elevati.
- Commissioni: Costi aggiuntivi che possono incidere sul totale del prestito.
- Durata del prestito: Prestiti a lungo termine potrebbero presentare maggiore rischio, quindi richieste di maggiore interesse.
Modificare il pricing in base all’analisi del rischio consente alle istituzioni finanziarie di proteggersi da potenziali perdite. Se non regoliamo il prezzo del credito, rischiamo di perdere opportunità di profitto o di sostenere perdite significative. Queste strategie di pricing devono essere dinamiche e adattabili, poiché il mercato del credito evolve continuamente.
Conclusione
Comprendere il rischio credito è essenziale per navigare nel panorama finanziario. Gli indicatori che abbiamo analizzato, sia finanziari che non finanziari, offrono una visione completa della solvibilità di un debitore. Valutando attentamente questi fattori possiamo prendere decisioni più informate, minimizzando i rischi associati.
In un contesto economico in continua evoluzione, è fondamentale rimanere aggiornati sulle dinamiche di mercato e sui cambiamenti nei rating di credito. Solo così possiamo garantire una gestione efficace del rischio credito, proteggendo i nostri investimenti e promuovendo la stabilità finanziaria. La nostra capacità di adattarci e di analizzare questi indicatori ci aiuterà a costruire un futuro finanziario più sicuro e prospero.