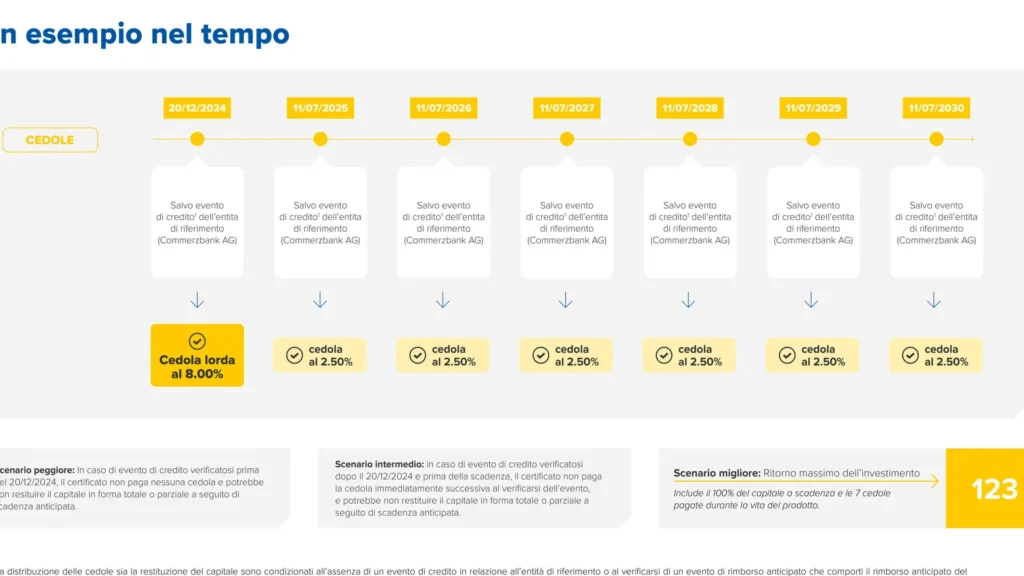
Quando parliamo di certificati di credito del tesoro, è fondamentale comprendere la loro struttura e in particolare come si compone la struttura delle cedole. In questo articolo ci proponiamo di esplorare in dettaglio all’emissione come si compone la struttura delle cedole dei certificati di credito del tesoro. I certificati non solo offrono opportunità d’investimento ma anche un modo per accedere a rendimenti interessanti.
Analizzeremo gli elementi chiave che definiscono le cedole e il loro impatto sugli investitori. Sapere quali sono i fattori determinanti nella loro emissione può rivelarsi cruciale per massimizzare i nostri guadagni. Ma perché dovremmo preoccuparci della loro composizione? La risposta risiede nel fatto che una comprensione approfondita ci permette di fare scelte più informate e strategiche nel nostro portafoglio d’investimenti. Siete pronti a scoprire tutti i dettagli su questa importante tematica?
Struttura delle cedole dei certificati di credito del tesoro
La è un elemento cruciale per comprendere come si compone il rendimento di questi strumenti finanziari. All’emissione, la definizione delle cedole avviene in modo preciso e strategico, poiché influisce direttamente sulle decisioni degli investitori e sul mercato dei titoli di stato. In questa sezione, analizzeremo i vari aspetti che caratterizzano le cedole, evidenziando la loro importanza nell’ambito della gestione patrimoniale.
Componenti principali delle cedole
Le cedole possono essere suddivise in diverse componenti che ne determinano il funzionamento:
- Tasso d’interesse nominale: rappresenta il rendimento annuale dell’investimento, espresso in percentuale.
- Periodicità di pagamento: indica con quale frequenza vengono erogati i pagamenti (annuali, semestrali o mensili).
- Valore nominale: è l’importo su cui viene calcolato il tasso d’interesse.
Questi elementi contribuiscono a formare una figura complessiva del rendimento atteso dall’investitore al momento dell’acquisto del certificato.
Tipologie di cedole
Le tipologie di cedole presenti nei certificati di credito del tesoro possono variare significativamente. Le principali categorie includono:
- Cedola fissa: offre un tasso d’interesse costante nel tempo.
- Cedola variabile: si basa su un indice o un parametro economico specifico, rendendo il rendimento fluttuante.
- Cedola zero coupon: non prevede pagamenti periodici ma paga interamente alla scadenza.
Queste differenze influenzano notevolmente le scelte degli investitori a seconda delle loro esigenze e aspettative.
| Tipo di Cedola | Tasso d’Interesse | Periodicità Pagamento |
|---|---|---|
| Cedola fissa | Costante | Annuale/Semestrale |
| Cedola variabile | Fluttuante | Variabile secondo l’indice scelto |
| Cedola zero coupon | Nessun pagamento fino alla scadenza | N/A |
La scelta tra queste opzioni deve tenere conto non solo del profilo rischio-rendimento desiderato dall’investitore ma anche delle condizioni macroeconomiche e fiscali vigenti al momento dell’emissione.
In sintesi, la comprensione della è fondamentale per chiunque desideri navigare efficacemente nel panorama degli investimenti pubblici italiani. Questi dettagli ci consentono non solo di valutare meglio le opportunità disponibili ma anche di pianificare strategie più informate per ottimizzare i nostri portafogli finanziari.
All’emissione: componenti principali delle cedole
Quando parliamo di cedole all’emissione, è essenziale comprendere che la loro struttura si basa su diversi fattori chiave. Questi elementi non solo definiscono il rendimento potenziale per l’investitore, ma influenzano anche le decisioni strategiche relative all’acquisto e alla gestione dei certificati di credito del tesoro. Approfondiamo quindi ciascuno di questi componenti, evidenziando il loro ruolo nella determinazione della redditività.
Tasso d’interesse nominale
Il tasso d’interesse nominale è uno dei principali indicatori utilizzati per valutare un certificato di credito. Rappresenta il rendimento annuale che l’investitore può aspettarsi, espresso in percentuale rispetto al valore nominale dell’investimento. Questo tasso rimane fisso nel tempo per i titoli con cedola fissa o può variare in base a determinate condizioni economiche nei titoli a cedola variabile.
Periodicità di pagamento
La periodicità di pagamento determina quanto frequentemente vengono effettuati i pagamenti delle cedole agli investitori. Le opzioni comuni includono:
- Annuali: dove il pagamento avviene una volta all’anno;
- Semiannuali: con due pagamenti annuali;
- Mensili: che offrono un flusso di cassa più frequente.
Questa scelta influisce sulla liquidità dell’investimento e sulle preferenze individuali degli investitori.
Valore nominale
Il valore nominale rappresenta la somma su cui viene calcolato il tasso d’interesse. È fondamentale poiché determina l’importo totale delle cedole che saranno pagate durante la vita del titolo. Ad esempio, se un certificato ha un valore nominale di 1.000 euro e un tasso d’interesse del 5%, l’investitore riceverà 50 euro ogni anno fino alla scadenza, assumendo una cedola fissa.
| Componente | Description |
|---|---|
| Tasso d’interesse nominale | Rendimento annuale espresso in percentuale sul valore nominale. |
| Periodicità di pagamento | Sempre variabile: annualmente, semestralmente o mensilmente. |
| Valore nominale | L’importo su cui si calcola il tasso d’interesse. |
Avere una chiara comprensione della struttura delle cedole ci aiuta ad affrontare in modo più consapevole gli investimenti nei certificati di credito del tesoro. Ogni componente gioca un ruolo cruciale nella formazione del rendimento atteso e deve essere considerata attentamente durante la fase decisionale riguardante gli acquisti nel mercato dei titoli pubblici italiani.
Tipologie di cedole e loro caratteristiche
Quando ci addentriamo nel mondo delle cedole dei certificati di credito del tesoro, è fondamentale riconoscere le diverse tipologie disponibili e le loro caratteristiche distintive. Le cedole possono variare notevolmente in base alla modalità di remunerazione e alle condizioni economiche, influenzando così la scelta degli investitori. Vediamo quindi alcune delle principali categorie di cedole.
Cedola fissa
La cedola fissa è quella più comune tra i certificati di credito. In questo caso, l’investitore riceve un pagamento predeterminato a intervalli regolari per tutta la durata del titolo. Questa struttura offre prevedibilità e stabilità, rendendola ideale per chi cerca un flusso di cassa costante senza sorprese.
Cedola variabile
Diversamente dalla cedola fissa, la cedola variabile si basa su un tasso d’interesse che può fluttuare in base a indicatori economici come il tasso Euribor o altri parametri. Questo tipo di cedola può risultare più redditizia in periodi di crescita economica ma comporta anche rischi legati alla volatilità del mercato.
Cedole indicizzate
Le cedole indicizzate sono collegate all’andamento di specifici indici (ad esempio, inflazione o tassi d’interesse). Queste strutture sono progettate per proteggere il potere d’acquisto dell’investitore contro l’inflazione o altre variazioni economiche significative. Sebbene offrano una certa sicurezza, possono presentare anche complessità nella loro comprensione e gestione.
| Tipo di Cedola | Caratteristiche Principali |
|---|---|
| Cedola Fissa | Pagamenti regolari prestabiliti; prevedibilità nei flussi finanziari. |
| Cedola Variabile | Tasso d’interesse fluttuante; potenziale maggiore rendimento con rischio associato. |
| Cedole Indicizzate | Collegamento a indici specifici; protezione contro l’inflazione ma possibile complessità gestionale. |
Scegliere tra queste diverse tipologie dipende dalle esigenze individuali dell’investitore e dal contesto economico attuale. Comprendere le caratteristiche distintive delle varie strutture ci permette non solo di ottimizzare i nostri investimenti nei certificati di credito del tesoro, ma anche di adattarci meglio alle condizioni mutevoli del mercato finanziario.
Meccanismi di calcolo degli interessi sui certificati di credito
I del tesoro sono fondamentali per comprendere come si compone la struttura delle cedole all’emissione. Ogni tipo di cedola ha un proprio metodo specifico per determinare gli interessi che l’investitore riceverà nel corso della vita del titolo. A seconda della tipologia prescelta, i calcoli possono variare significativamente, influenzando così le decisioni d’investimento.
Cedola fissa: calcolo semplice e prevedibile
Nel caso delle cedole fisse, il calcolo degli interessi è piuttosto diretto. Gli investitori ricevono un interesse costante, stabilito al momento dell’emissione. Questo significa che, a intervalli regolari, verranno accreditati importi prestabiliti sul conto dell’investitore. La formula utilizzata è:
[
Interesse = Capitale times Tasso times Tempo
]
Dove:
- Capitale rappresenta l’importo iniziale investito.
- Tasso è il tasso d’interesse fissato.
- Tempo indica la durata in anni fino alla scadenza del certificato.
Cedola variabile: fluttuazioni e opportunità
Per le cedole variabili, il meccanismo di calcolo è più complesso poiché l’interesse dipende da un indicatore economico. Ad esempio, se la cedola è legata all’Euribor, il rendimento varia con le oscillazioni di questo parametro. In tal caso, gli interessi vengono ricalcolati periodicamente secondo la seguente formula:
[
Interesse = Capitale times Tasso_{variabile} times Tempo
]
Dove:
- Tasso_{variabile} cambia in base alle condizioni di mercato e viene aggiornato a scadenze prestabilite (esempio: ogni sei mesi).
Cedole indicizzate: protezione e complessità
Le cedole indicizzate offrono una protezione contro l’inflazione o altre variazioni economiche significative. Il loro meccanismo di calcolo tiene conto dell’andamento degli indici specifici a cui sono collegate. Generalmente, queste cedole offrono rendimenti superiori nei periodi inflazionistici grazie al legame diretto con indicatori come il CPI (indice dei prezzi al consumo). La formula può essere espressa come:
[
Interesse = Capitale times Tasso_{indicizzato} + Eventuale aggiustamento
]
Con questa struttura, non solo si garantisce un ritorno sugli investimenti ma anche una certa sicurezza rispetto alle perdite dovute all’inflazione.
In sintesi, comprendere i ci permette non solo di valutare correttamente le diverse opzioni disponibili ma anche di scegliere quella più adatta alle nostre esigenze finanziarie e obiettivi d’investimento.
Vantaggi e svantaggi delle diverse strutture cedolari
Le diverse strutture cedolari dei certificati di credito del tesoro presentano vantaggi e svantaggi che è fondamentale considerare per prendere decisioni informate sugli investimenti. Ogni tipologia di cedola offre caratteristiche uniche che possono influenzare sia il rendimento atteso che il rischio associato.
Cedola fissa: stabilità ma limitata flessibilità
La cedola fissa garantisce agli investitori pagamenti costanti nel tempo, fornendo così una pianificazione finanziaria più semplice e prevedibile. Questo tipo di struttura è ideale per coloro che cercano stabilità nei rendimenti. Tuttavia, uno svantaggio significativo è la mancanza di reattività alle variazioni del mercato; in periodi di tassi d’interesse in aumento, gli investitori potrebbero perdere opportunità migliori.
Cedola variabile: potenziale di guadagno ma maggiore complessità
Le cedole variabili, al contrario, offrono la possibilità di sfruttare le oscillazioni dei tassi d’interesse. Questo può tradursi in rendimenti superiori quando i mercati sono favorevoli. Tuttavia, comportano anche un livello maggiore di incertezza; gli investitori devono essere pronti a gestire fluttuazioni nei pagamenti che possono influenzare negativamente la loro liquidità e pianificazione finanziaria.
Cedole indicizzate: protezione contro l’inflazione con rischi associati
Le cedole indicizzate rappresentano una soluzione interessante per chi desidera proteggersi dall’inflazione. La loro capacità di adattarsi all’andamento degli indici economici consente agli investitori di mantenere il potere d’acquisto nel tempo. Tuttavia, queste strutture possono risultare complesse da comprendere e monitorare, richiedendo una maggiore attenzione da parte dell’investitore rispetto alle cedole fisse o variabili.
In sintesi, mentre ogni tipo di struttura cedolare presenta i propri vantaggi distintivi come stabilità delle entrate o protezione dall’inflazione, è essenziale valutare anche i rischi correlati e la propria tolleranza al rischio prima di scegliere quale opzione adottare nel proprio portafoglio d’investimento.