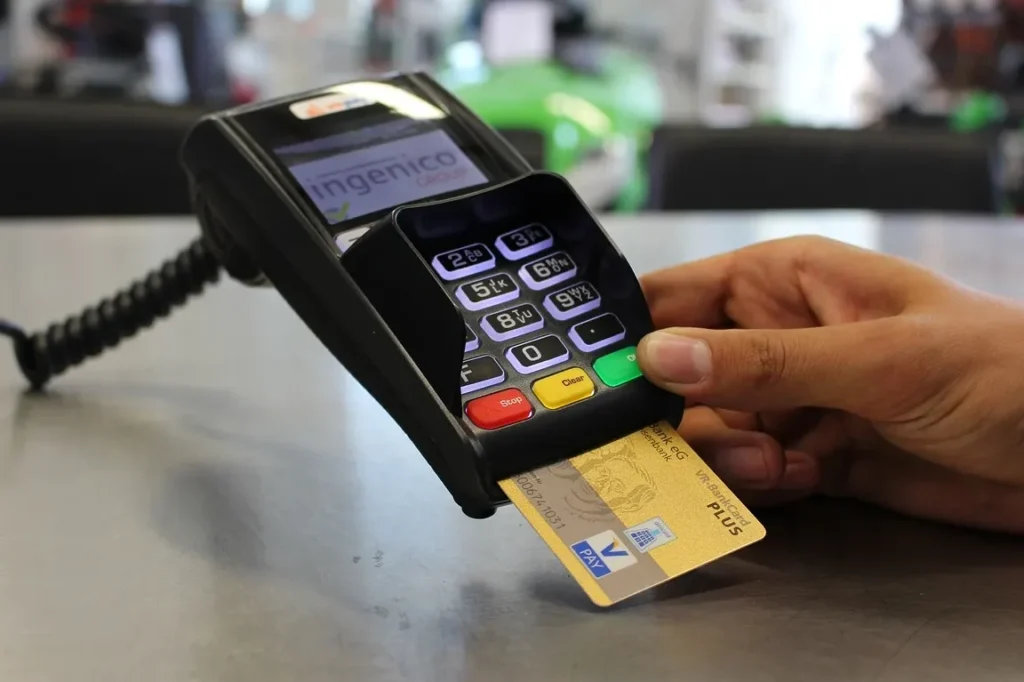
Utilizzare il bancomat si può usare come carta di credito è una possibilità spesso sottovalutata. Molti di noi non sono a conoscenza delle funzionalità avanzate che le carte bancomat offrono oggi. In questo articolo esploreremo come sfruttare al meglio il nostro bancomat per effettuare acquisti anche quando non abbiamo contante o un saldo disponibile sul conto corrente.
Scopriremo insieme quali sono i requisiti necessari e i vantaggi legati all’uso del bancomat per transazioni tipiche da carta di credito. È fondamentale sapere che molte carte bancomat moderne supportano questa opzione, permettendo così di gestire le spese in modo più flessibile e conveniente.
Vi siete mai chiesti come poter massimizzare l’uso della vostra carta? Continuate a leggere per scoprire tutti i dettagli su come il bancomat si può usare come carta di credito e quali opportunità ci offre nel quotidiano!
Come Funziona l’Utilizzo del Bancomat come Carta di Credito
L’utilizzo del bancomat come carta di credito è un’opzione sempre più comune tra i consumatori. Questo metodo di pagamento consente di effettuare acquisti senza dover necessariamente disporre dei fondi immediatamente disponibili sul proprio conto corrente, ma utilizzando una linea di credito offerta dalla banca. È importante comprendere come funziona questo meccanismo e quali sono le implicazioni legate a tale utilizzo.
Modalità di Funzionamento
Quando utilizziamo il bancomat in modalità carta di credito, il processo si basa su un’interfaccia elettronica che comunica con la nostra banca per autorizzare la transazione. Di seguito, alcuni aspetti chiave del funzionamento:
- Autorizzazione della transazione: Al momento dell’acquisto, il terminale legge i dati del bancomat e richiede l’autorizzazione alla banca.
- Linee di credito: A differenza delle operazioni standard con bancomat, dove preleviamo direttamente dal conto, qui possiamo attingere a una linea di credito stabilita dalla nostra istituzione finanziaria.
- Rimborso: Le spese effettuate tramite questa modalità verranno addebitate sul nostro estratto conto mensile e dovranno essere rimborsate secondo le condizioni previste dalla banca.
Vantaggi dell’Utilizzo
Optare per l’utilizzo del bancomat come carta di credito presenta diversi vantaggi:
- Comodità: Possiamo pagare senza contante e avere accesso immediato a fondi aggiuntivi.
- Gestione delle spese: Le transazioni vengono registrate automaticamente, facilitando la gestione delle nostre finanze.
- Flessibilità nei pagamenti: Possibilità di rateizzare gli acquisti o posticipare il pagamento.
Considerazioni Importanti
È fondamentale tenere presente alcune considerazioni prima di utilizzare il bancomat in questa modalità:
- Costi associati: Alcune banche potrebbero applicare commissioni per l’uso della carta in modalità credito.
- Tassi d’interesse: Se non si ripaga l’importo speso entro la scadenza prevista, possono essere applicati interessi elevati sulla somma dovuta.
- Limitazioni d’uso: Non tutti i dispositivi accettano i pagamenti tramite bancomat come se fossero carte di credito; verificare sempre prima dell’acquisto.
In sintesi, l’utilizzo del bancomat si può usare come carta di credito offre notevoli vantaggi pratici ma comporta anche responsabilità che non devono essere sottovalutate.
Vantaggi e Svantaggi dell’Utilizzare il Bancomat per Pagamenti
L’utilizzo del bancomat si può usare come carta di credito presenta una serie di vantaggi e svantaggi che è importante considerare. Comprendere questi aspetti ci permette di fare scelte più informate riguardo ai nostri pagamenti quotidiani. Di seguito, esploreremo i principali benefici e le eventuali criticità legate a questa modalità di utilizzo.
Vantaggi
Utilizzare il bancomat in modalità carta di credito offre diversi vantaggi significativi:
- Accesso a fondi aggiuntivi: Possiamo effettuare acquisti anche quando il saldo sul nostro conto corrente è insufficiente, grazie alla linea di credito fornita dalla banca.
- Facilità e comodità: I pagamenti avvengono senza l’uso di contante, rendendo le transazioni più rapide ed efficienti.
- Tracciabilità delle spese: Le operazioni sono registrate automaticamente, facilitando la gestione delle nostre finanze personali.
- Opzioni flessibili per il rimborso: Possiamo scegliere se rateizzare o posticipare i pagamenti, permettendoci una maggiore pianificazione economica.
Svantaggi
D’altra parte, ci sono alcuni svantaggi da tenere in considerazione:
- Costi aggiuntivi: Alcune banche potrebbero applicare commissioni elevate per l’uso del bancomat come carta di credito, aumentando così il costo complessivo degli acquisti.
- Tassi d’interesse elevati: Se non ripaghiamo l’importo dovuto entro la scadenza stabilita, potremmo incorrere in interessi molto alti sulla somma utilizzata.
- Limitazioni nell’accettazione: Non tutti i punti vendita accettano pagamenti tramite bancomat come se fossero carte di credito; è quindi fondamentale verificare prima dell’acquisto.
In conclusione, mentre utilizzare il bancomat si può usare come carta di credito presenta notevoli vantaggi pratici, è essenziale essere consapevoli dei costi associati e gestire con attenzione la nostra linea di credito per evitare spiacevoli sorprese.
Differenze tra Bancomat e Carta di Credito
Le sono fondamentali per comprendere come utilizzare al meglio i nostri strumenti di pagamento. Anche se entrambi possono essere utilizzati per effettuare acquisti, le loro funzionalità e modalità d’uso presentano notevoli variazioni.
Iniziamo a esaminare i principali aspetti distintivi:
- Modalità di pagamento: Il bancomat è collegato direttamente al nostro conto corrente, quindi ogni transazione viene addebitata immediatamente sul saldo disponibile. Al contrario, la carta di credito ci offre una linea di credito che possiamo utilizzare senza avere fondi disponibili nel conto, con la possibilità di rimborsare l’importo successivamente.
- Tipologia di spese: Con il bancomat possiamo solo spendere ciò che abbiamo già depositato; non è possibile andare in negativo. La carta di credito invece permette un certo livello di indebitamento, consentendo acquisti anche quando il saldo è insufficiente.
- Commissioni e costi: Generalmente, l’utilizzo del bancomat comporta costi minori rispetto alla carta di credito. Tuttavia, alcune banche applicano commissioni specifiche per l’uso del bancomat in modalità “carta di credito”, mentre le carte di credito possono avere tassi d’interesse elevati in caso di ritardi nei pagamenti.
- Accettazione dei pagamenti: Non tutti i negozi accettano pagamenti tramite bancomat come se fosse una carta di credito, pertanto è importante verificare prima dell’acquisto. Le carte di credito hanno generalmente una più ampia accettazione a livello globale.
Queste differenze ci portano a riflettere sull’utilizzo strategico delle nostre risorse finanziarie quotidiane. Scegliere tra bancomat e carta di credito dipende dalle nostre esigenze personali e dalla gestione finanziaria che vogliamo adottare.
Requisiti Necessari per Usare il Bancomat in Modalità Credito
Per poter utilizzare il bancomat come carta di credito, è fondamentale soddisfare alcuni requisiti specifici. Prima di tutto, dobbiamo assicurarci che la nostra banca offra questa funzionalità e che il nostro bancomat sia abilitato per i pagamenti in modalità credito. Non tutte le carte di debito consentono questa opzione, quindi è essenziale verificarlo con l’istituto bancario.
Inoltre, potrebbe essere necessario attivare la funzione presso la banca o attraverso il proprio servizio online. Questa attivazione ci permetterà di effettuare acquisti anche se non abbiamo fondi sufficienti sul conto corrente al momento della transazione. È importante tenere a mente che ogni istituto può avere procedure diverse per l’attivazione e l’utilizzo del bancomat in modalità credito.
Documentazione Necessaria
Di seguito elenchiamo i documenti e le informazioni comunemente richieste:
- Identificazione personale: un documento d’identità valido per confermare la nostra identità.
- Informazioni sul conto: dettagli relativi al nostro conto corrente associato al bancomat.
- Richiesta formale: compilazione di un modulo o una richiesta tramite app bancaria o sportello.
Limiti di Utilizzo
È bene notare che esistono limiti sull’importo massimo delle transazioni effettuabili con il bancomat in modalità credito. Questi possono variare a seconda della banca e del contratto stipulato da noi clienti. Solitamente, vengono applicati dei massimali giornalieri che limitano quanto possiamo spendere utilizzando questa modalità.
Infine, ricordiamoci che l’uso del bancomat come carta di credito implica anche responsabilità finanziarie simili a quelle associate all’uso delle carte di credito tradizionali, inclusa la gestione dei rimborsi e degli eventuali interessi maturati nel caso non si restituisca l’importo speso entro i termini previsti dalla banca.
Limitazioni e Costi Associati all’Uso del Bancomat come Carta di Credito
L’utilizzo del bancomat come carta di credito presenta diverse limitazioni e costi che è fondamentale considerare per una gestione finanziaria oculata. Innanzitutto, non tutte le transazioni possono essere effettuate in modalità credito; alcune categorie di acquisti potrebbero essere escluse, come ad esempio i pagamenti di bollette o le spese per servizi pubblici. È pertanto importante informarsi presso la propria banca riguardo alle specifiche restrizioni.
In aggiunta, l’uso del bancomat in modalità credito può comportare commissioni aggiuntive, che variano a seconda dell’istituto bancario e delle condizioni contrattuali. Queste commissioni possono includere:
- Commissione per il prelievo: alcune banche applicano una tassa ogni volta che utilizziamo il nostro bancomat come carta di credito.
- Interessi: se non restituiamo l’importo speso entro il termine stabilito dalla banca, potremmo incorrere in interessi sul saldo residuo.
- Spese annuali: taluni istituti potrebbero richiedere un costo annuale per mantenere attiva questa opzione sul nostro conto.
| Tipo di Costo | Descrizione |
|---|---|
| Commissione per Prelievo | Tassa applicata per l’uso della funzione credito. |
| Interessi | Costi aggiuntivi se non si rimborsa l’importo entro i termini. |
| Spese Annuali | Costo richiesto da alcune banche per mantenere la funzionalità attiva. |
È essenziale analizzare queste variabili prima di decidere di utilizzare il nostro bancomat come carta di credito. Una corretta comprensione dei costi associati ci aiuterà a evitare sorprese sgradite nel nostro estratto conto mensile e a pianificare meglio le nostre spese. Inoltre, teniamo presente che la responsabilità legata al rimborso degli importi utilizzati è simile a quella delle tradizionali carte di credito; pertanto, dobbiamo assicurarci di avere un piano chiaro su come gestire tali obbligazioni finanziarie.