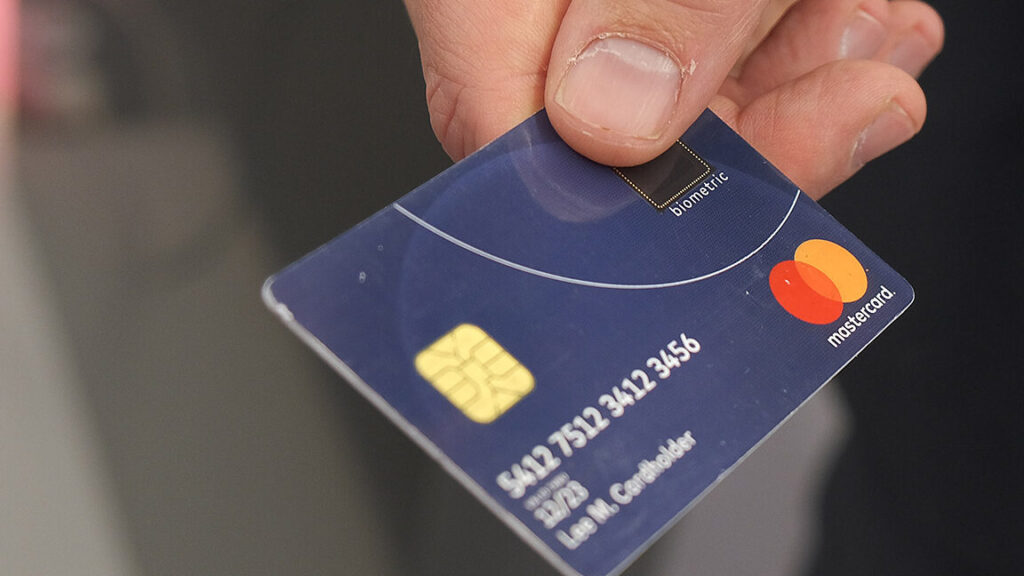
Quando si parla di carta di credito Mastercard, ci sono molti aspetti che meritano attenzione. Una delle domande più comuni è: “quanti numeri ha realmente?” Comprendere la struttura del numero su una carta di credito è fondamentale per chiunque utilizzi questo strumento finanziario. In questo articolo esploreremo il significato e l’importanza dei numeri presenti sulla nostra carta.
La carta di credito Mastercard è composta da un insieme specifico di cifre che non solo identificano il nostro conto ma anche garantiscono la sicurezza delle transazioni. Ogni numero ha un ruolo preciso, dal codice del circuito a quello dell’emittente fino al numero del conto. Volete sapere come interpretare questi numeri? Scopriremo insieme le caratteristiche principali della carta di credito Mastercard e perché conoscere i suoi dettagli può fare la differenza nella gestione delle nostre finanze quotidiane.
Carta di credito Mastercard quanti numeri ha realmente?
La carta di credito Mastercard è dotata di un numero identificativo composto da una serie di cifre. Ma quanti numeri ha realmente? In generale, il numero su una carta Mastercard è formato da 16 cifre, suddivise in quattro gruppi da quattro numeri ciascuno. Questa struttura permette non solo di identificare il tipo di carta e l’emittente, ma anche di garantire la sicurezza nelle transazioni.
Struttura del numero della carta
Il numero della carta si divide in varie sezioni che hanno significati specifici:
- I primi sei numeri, conosciuti come Bank Identification Number (BIN), identificano l’istituto emittente della carta.
- Le successive nove cifre rappresentano il numero del conto personale dell’utente.
- L’ultima cifra è un numero di controllo, calcolato tramite un algoritmo noto come Luhn check, utilizzato per verificare la validità del numero.
Questa struttura codificata non solo facilita le operazioni bancarie ma contribuisce anche alla sicurezza delle transazioni online e nei negozi fisici.
Importanza dei numeri sulla carta
La corretta comprensione dei numeri sulla nostra carta di credito Mastercard ci aiuta a riconoscere eventuali errori durante l’inserimento o la lettura delle informazioni. Ad esempio, se notiamo un numero errato o incompleto quando utilizziamo la nostra carta online, possiamo immediatamente identificarlo prima che si verifichino problemi con le transazioni.
In conclusione, sapere quanti numeri ha realmente una carta di credito Mastercard e come sono strutturati può migliorare notevolmente la nostra esperienza nell’utilizzo quotidiano della stessa.
Struttura dei numeri su una carta di credito Mastercard
La è progettata per garantire non solo l’identificazione dell’istituto emittente, ma anche la sicurezza delle transazioni. Come abbiamo visto, il numero è composto da 16 cifre e ogni sezione ha un significato specifico che contribuisce a questo scopo.
Sezioni del numero della carta
Il numero della carta si suddivide in più parti:
- I primi sei numeri: Questi costituiscono il Bank Identification Number (BIN) e servono a identificare l’ente emittente della carta. Sono cruciali per la gestione delle operazioni e per prevenire frodi.
- Le successive nove cifre: Rappresentano il numero del conto personale dell’utente. Questa sequenza è unica per ciascun titolare di carta, permettendo così un’adeguata tracciabilità delle transazioni.
- L’ultima cifra: È un numero di controllo calcolato tramite l’algoritmo Luhn check. Questo meccanismo aiuta a verificare che il numero inserito sia valido, riducendo ulteriormente i rischi di errore durante le transazioni.
Importanza della struttura
Comprendere la è fondamentale per gli utenti. Non solo facilita l’inserimento corretto dei dati al momento degli acquisti online o nei punti vendita, ma permette anche di riconoscere eventuali anomalie nella lettura del numero. Ad esempio, se notiamo una cifra mancante o errata possiamo correggerla prima che si verifichino problemi con la transazione.
Inoltre, questa conoscenza ci rende più consapevoli riguardo alla sicurezza delle nostre informazioni personali e finanziarie. Infatti, essendo informati sulla composizione del nostro numero di carta possiamo adottare misure preventive contro possibili frodi o usi impropri della nostra identità finanziaria.
Significato dei diversi numeri sulla carta di credito
Ogni numero sulla carta di credito Mastercard ha un significato specifico che contribuisce alla sicurezza e all’identificazione delle transazioni. Comprendere il significato di questi numeri ci aiuta a essere più consapevoli della nostra sicurezza finanziaria e a riconoscere eventuali anomalie.
I primi sei numeri: Bank Identification Number (BIN)
I primi sei numeri della carta rappresentano il Bank Identification Number (BIN). Questo codice è essenziale per identificare l’istituto emittente e per facilitare la gestione delle operazioni. Gli istituti bancari utilizzano il BIN per autorizzare le transazioni e prevenire frodi, rendendolo una parte cruciale del sistema delle carte di credito.
Le successive nove cifre: numero del conto
Le nove cifre che seguono il BIN costituiscono il numero del conto personale dell’utente. Questa sequenza è unica per ogni titolare di carta, permettendo così una tracciabilità accurata delle transazioni. Ogni volta che utilizziamo la nostra carta, questo numero identifica in modo univoco il nostro profilo nel sistema bancario.
L’ultima cifra: numero di controllo
L’ultima cifra della carta è un numero di controllo calcolato tramite l’algoritmo Luhn check. Questo meccanismo verifica che la sequenza dei numeri sia corretta e valida, contribuendo ulteriormente alla protezione contro errori durante le transazioni. La presenza di questo numero serve come ulteriore strato di sicurezza nella gestione dei pagamenti elettronici.
Come identificare il numero della carta Mastercard valida
Per identificare il numero della carta Mastercard valida, è fondamentale comprendere le caratteristiche specifiche che lo contraddistinguono. La validità del numero non solo garantisce la sicurezza nelle transazioni, ma ci aiuta anche a riconoscere eventuali anomalie e frodi. Saper leggere correttamente i numeri sulla nostra carta di credito Mastercard è un passo cruciale per una gestione finanziaria consapevole.
Verifica della lunghezza del numero
Il primo elemento da controllare è la lunghezza del numero stesso. Un numero valido di una carta Mastercard deve contenere 16 cifre, distribuite secondo lo schema precedentemente descritto. Se il nostro numero non rispetta questa regola, potrebbe essere segno che non si tratta di una carta autentica.
Controllo dell’algoritmo Luhn
Un altro metodo efficace per accertarsi della validità del numero è utilizzare l’algoritmo Luhn, già menzionato in precedenza. Per applicarlo, dobbiamo seguire questi passaggi:
- Dobbiamo partire dalla penultima cifra e sommare tutte le cifre in posizione dispari.
- Poi, moltiplichiamo per due ogni cifra in posizione pari; se il risultato supera 9, sottraiamo 9.
- Sommiamo ora tutti i risultati ottenuti.
- Infine, verifichiamo se la somma totale è un multiplo di 10.
Se la somma finale risulta zero o un multiplo di dieci, allora possiamo considerare il numero come valido.
Riconoscimento dei numeri BIN
Infine, ricordiamoci sempre dei primi sei numeri: il Bank Identification Number (BIN) identifica l’emittente della carta e gioca un ruolo chiave nella sua validazione. Possiamo consultare elenchi online o strumenti specifici per confermare che il BIN corrisponda a un istituto bancario legittimo.
Seguendo questi semplici passaggi possiamo assicurarci che stiamo utilizzando una carta di credito Mastercard valida e proteggerci meglio contro potenziali frodi o errori nei pagamenti elettronici.
Differenze tra carte di credito e carte prepagate
Le carte di credito e le carte prepagate sono due strumenti di pagamento che, sebbene possano sembrare simili, presentano differenze significative in termini di utilizzo e funzionalità. Comprendere queste differenze è fondamentale per scegliere lo strumento più adatto alle nostre esigenze finanziarie.
Una carta di credito, come quella Mastercard, ci consente di effettuare acquisti fino a una certa linea di credito concessa dalla banca o dall’istituto emittente. Questo significa che possiamo spendere denaro anche se non abbiamo fondi immediatamente disponibili sul nostro conto corrente. Tuttavia, dovremo rimborsare l’importo speso entro una scadenza stabilita per evitare interessi.
D’altra parte, le carte prepagate funzionano in modo diverso: esse devono essere caricate con un importo specifico prima dell’uso. Non avendo una linea di credito associata, non possiamo spendere più del saldo disponibile sulla carta. Questa caratteristica rende le carte prepagate particolarmente utili per il controllo delle spese e per evitare debitorie indesiderate.
Vantaggi delle carte di credito
- Flessibilità: Possiamo effettuare acquisti anche senza avere fondi immediati.
- Costruzione del credito: Utilizzare una carta di credito responsabilmente può aiutare a costruire un buon punteggio creditizio.
- Protezione degli acquisti: Molte carte offrono coperture assicurative sugli acquisti effettuati.
Vantaggi delle carte prepagate
- Controllo delle spese: Permettono un monitoraggio più semplice delle finanze personali.
- Senza debito: Non c’è rischio di accumulare interessi o debiti poiché si spende solo ciò che è stato precedentemente caricato.
- Facilità d’uso: Ideali per chi non ha accesso a un conto bancario tradizionale o desidera limitare l’uso della propria carta principale.
In sintesi, mentre la carta di credito Mastercard offre vantaggi legati alla flessibilità e al potenziale aumento della capacità creditizia, la carta prepagata si distingue per il suo approccio prudente nei pagamenti quotidiani. Scegliere tra questi due strumenti dipenderà dai nostri obiettivi finanziari e dalle abitudini di spesa personali.