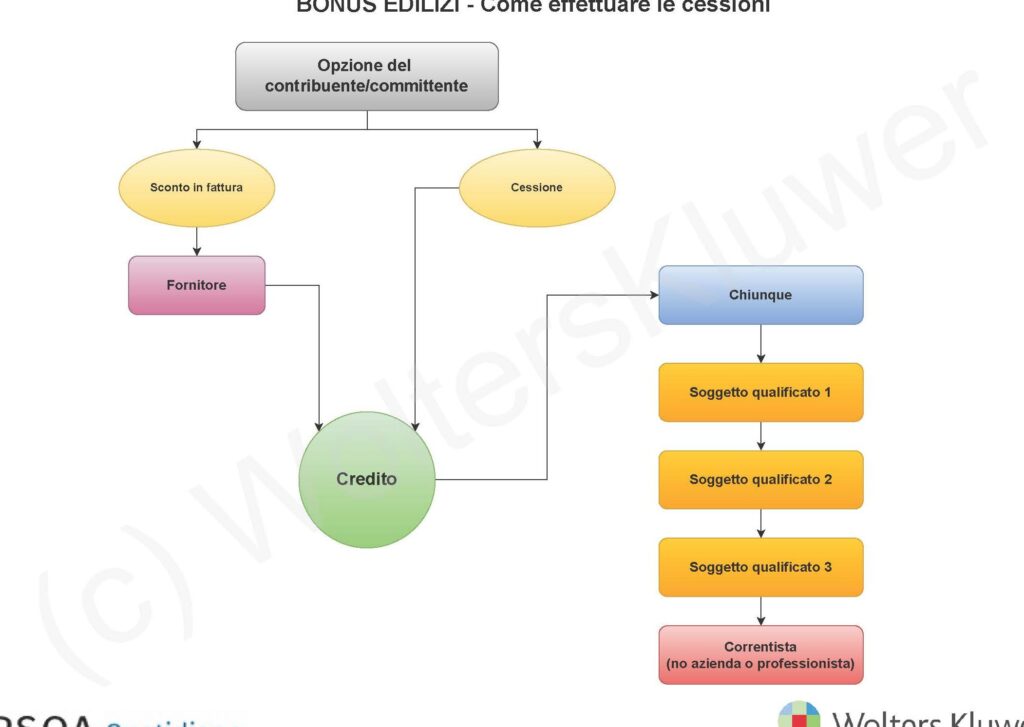
La cessione del credito è un argomento di crescente interesse per molti. In questo articolo esploreremo chi lo accetta e come funziona questo strumento finanziario che offre vantaggi sia ai creditori che ai debitori. La cessione del credito consente infatti di trasferire i diritti su un credito a un terzo soggetto, permettendo una gestione più fluida delle risorse.
Ma chi sono gli attori coinvolti nella cessione del credito? Scopriremo quali istituzioni e aziende possono accettare questa pratica e in quali circostanze si rivela vantaggiosa. Inoltre analizzeremo le modalità attraverso cui avviene il processo di cessione e quali documentazioni sono necessarie per garantirne la validità legale.
Se sei curioso di sapere come ottimizzare le tue finanze o migliorare la liquidità della tua azienda non puoi perdere queste informazioni fondamentali! Quali opportunità può offrirti la cessione del credito? Segui con noi per scoprirlo!
Cessione Credito: Chi Lo Accetta e Perché Conviene
La cessione del credito è un’operazione sempre più diffusa nel panorama finanziario, e sono diversi i soggetti che la accettano. Comprendere chi accetta la cessione del credito è fondamentale per chi desidera avvalersene. Solitamente, le istituzioni finanziarie e bancarie sono tra i principali attori coinvolti in questa pratica, poiché possono garantire una gestione efficace e sicura dei crediti ceduti.
Soggetti Che Accettano La Cessione Del Credito
Tra i soggetti che possono accettare la cessione del credito troviamo:
- Banche: Offrono condizioni vantaggiose e soluzioni personalizzate per il cliente.
- Finanziarie: Specializzate nella concessione di prestiti personali o aziendali.
- Società di factoring: Si concentrano sull’acquisto di crediti commerciali da aziende.
- Assicurazioni: Possono utilizzare questo strumento per gestire i crediti derivanti da polizze assicurative.
Ognuno di questi attori ha motivazioni specifiche per accettare la cessione del credito. Le banche, ad esempio, cercano di diversificare il loro portafoglio creditizio riducendo il rischio associato ai singoli debitori. Le finanziarie, invece, mirano a incrementare il proprio volume d’affari attraverso l’acquisto di crediti già esistenti.
Vantaggi Della Cessione Del Credito
Accettare una cessione del credito offre numerosi vantaggi sia per l’ente cedente che per quello cessionario:
- Liquidità immediata: Il cedente può ottenere liquidità senza dover attendere i tempi lunghi della riscossione dei crediti.
- Gestione dei rischi: Riduce il rischio legato all’insolvenza dei debitori.
- Ottimizzazione delle risorse: Consente alle aziende di concentrare le proprie energie su attività core piuttosto che sulla gestione dei crediti.
Questi fattori rendono la cessione del credito un’opzione interessante non solo per le imprese ma anche per i privati in difficoltà economica.
In sintesi, comprendere chi accetta la cessione del credito ci permette di esplorare diverse opportunità nel mondo della finanza personale e aziendale. Conoscere queste informazioni può rivelarsi decisivo nel prendere decisioni strategiche riguardo alla gestione delle nostre risorse economiche.
Come Funziona la Cessione del Credito
La cessione del credito si configura come un’operazione di trasferimento dei diritti di incasso di un credito da un soggetto (cedente) a un altro (cessionario). Questo processo avviene mediante la stipula di un contratto, che deve contenere alcuni elementi fondamentali per essere valido. La cessione può riguardare crediti già esistenti o futuri e può essere totale o parziale.
Il funzionamento della cessione del credito è relativamente semplice. Innanzitutto, il cedente comunica al debitore l’avvenuta cessione, affinché quest’ultimo possa effettuare i pagamenti al nuovo creditore. È importante notare che la cessione non comporta necessariamente una modifica delle condizioni contrattuali originali; tuttavia, potrebbe influenzare gli aspetti relativi ai termini e alle modalità di pagamento.
Tipologie di Cessione
Esistono diverse modalità attraverso cui possiamo procedere con la cessione del credito:
- Cessione pro soluto: in questo caso, il cedente trasferisce il rischio dell’insolvenza al cessionario. Se il debitore non paga, sarà il cessionario a subire la perdita.
- Cessione pro solvendo: qui, invece, il cedente mantiene una certa responsabilità nel caso in cui il debitore non adempia all’obbligo di pagamento.
Queste differenti tipologie offrono flessibilità ai soggetti coinvolti e consentono loro di scegliere la forma più adatta alle proprie esigenze finanziarie.
Procedura da Seguire
Per attuare correttamente una cessione del credito è necessario seguire alcuni step:
- Stipula del contratto: redigere un contratto dettagliato che specifichi le parti coinvolte, l’importo del credito ceduto e le eventuali garanzie.
- Notifica al debitore: informare formalmente il debitore della cessione affinché sia consapevole a chi dovrà effettuare i pagamenti futuri.
- Registrazione: se previsto dalla normativa vigente o dalle necessità delle parti coinvolte, registrare l’atto presso le autorità competenti per garantirne validità legale.
Seguendo questa procedura e comprendendo bene , possiamo trarre vantaggio da questa pratica per ottenere liquidità immediata o gestire meglio i nostri crediti aziendali o personali.
Tipologie di Soggetti che Accettano la Cessione del Credito
La cessione del credito può essere accettata da diversi soggetti, ognuno dei quali ha caratteristiche e motivazioni specifiche. Comprendere chi accetta la cessione del credito è fondamentale per ottimizzare le operazioni di gestione finanziaria e migliorare i flussi di cassa. Di seguito, esaminiamo le principali tipologie di soggetti coinvolti in questo processo.
Banche e Istituti Finanziari
Una delle categorie più comuni che accettano la cessione del credito sono le banche e gli istituti finanziari. Questi enti possono offrire un servizio di acquisto dei crediti, spesso a fronte di vantaggi economici per il cedente. Le banche sono motivate dalla possibilità di ottenere ingressi immediati attraverso l’acquisto dei crediti, riducendo al contempo il rischio associato all’insolvenza.
Aziende Commerciali
Anche le aziende commerciali, in particolare quelle con un elevato volume d’affari, possono essere incluse tra i soggetti che accettano la cessione del credito. Esse possono decidere di acquisire crediti da altre imprese come strategia per diversificare i propri investimenti o gestire meglio il capitale circolante.
Fondi d’Investimento
I fondi d’investimento rappresentano un’altra categoria significativa che può trarre vantaggio dall’accettazione della cessione del credito. Investendo in crediti, questi fondi cercano rendimenti interessanti su capitali già disponibili, contribuendo alla liquidità degli attori coinvolti nel mercato.
Professionisti e Liberi Professionisti
Infine, anche i professionisti e i liberi professionisti possono essere interessati alla cessione del credito come strumento per migliorare la propria liquidità. Accettando crediti ceduti da clienti morosi o ritardatari nei pagamenti, questi professionisti possono garantire una certa sicurezza economica nella loro attività quotidiana.
In sintesi, la varietà di soggetti che accettano la cessione del credito offre opportunità diverse a tutti gli attori coinvolti nel sistema economico. Ogni categoria presenta vantaggi specifici legati alle proprie esigenze finanziarie ed operative.
Vantaggi e Svantaggi della Cessione del Credito
La cessione del credito presenta una serie di vantaggi e svantaggi che gli attori coinvolti devono considerare attentamente. Comprendere questi aspetti è fondamentale per prendere decisioni informate, sia che si tratti di un cedente alla ricerca di liquidità immediata, sia di un soggetto che accetta la cessione per diversificare le proprie operazioni.
Vantaggi della Cessione del Credito
- Liquidità Immediata: La cessione del credito consente al cedente di ottenere rapidamente fondi, migliorando così il flusso di cassa.
- Riduzione del Rischio: Per i cedenti, trasferire i crediti significa ridurre il rischio legato all’insolvenza dei debitori.
- Ottimizzazione delle Risorse: Le aziende possono focalizzarsi maggiormente sulla propria attività principale piuttosto che sulla gestione dei crediti insoluti.
- Accesso a Nuove Opportunità: Gli acquirenti di crediti possono sfruttare l’opportunità di investire in portafogli diversificati e generare rendimenti interessanti.
Svantaggi della Cessione del Credito
- Costi Associati: Potrebbero esserci spese elevate legate alla commissione per la cessione o al servizio fornito dall’istituto finanziario.
- Possibile Riduzione dell’Importo Ricevuto: Spesso il valore dei crediti ceduti è inferiore all’importo nominale, comportando una perdita economica per il cedente.
- Impatto sulla Reputazione Aziendale: La frequente cessione dei crediti potrebbe essere percepita negativamente dai clienti e dal mercato.
- Limitazioni Contrattuali: Alcuni contratti potrebbero non permettere la cessione dei crediti senza consenso esplicito da parte del debitore.
Valutare con attenzione questi vantaggi e svantaggi ci permette quindi di comprendere come funziona la cessione del credito nel contesto economico attuale e quale strategia adottare a seconda delle esigenze specifiche degli attori coinvolti nella transazione.
Documentazione Necessaria per Procedere alla Cessione
Per procedere alla cessione del credito in modo efficace, è fondamentale disporre di una documentazione adeguata. Questa non solo facilita il processo ma garantisce anche la sicurezza legale e finanziaria per tutte le parti coinvolte. Avere chiara la tipologia di documenti richiesti ci permette di evitare ritardi e problematiche future.
Documenti Necessari
- Contratto di Cessione: È essenziale redigere un contratto che specifichi i termini della cessione, inclusi importo, scadenza e condizioni.
- Documentazione del Credito: Dobbiamo raccogliere tutti i documenti comprovanti l’esistenza del credito, come fatture, contratti originali o comunicazioni ufficiali con il debitore.
- Identificazione delle Parti: Occorre fornire copie dei documenti d’identità sia del cedente che dell’acquirente per garantire trasparenza nel trasferimento.
- Dichiarazione di Insussistenza di Cause Ostative: Questo documento attesta che non vi sono impedimenti legali alla cessione del credito.
Ulteriori Considerazioni
È consigliabile consultare un esperto legale o un consulente finanziario prima della cessione per assicurarci che tutta la documentazione sia completa e conforme alle normative vigenti. Inoltre, alcune istituzioni potrebbero richiedere ulteriori informazioni o garanzie specifiche a seconda della loro politica interna.
La preparazione accurata della documentazione necessaria non solo accelera il processo ma contribuisce anche a creare una base solida per una transazione sicura e vantaggiosa.