La cessione di credito è un argomento che suscita sempre più interesse nel mondo finanziario. Ma quante volte possiamo cedere un credito senza incorrere in problematiche legali o fiscali? In questo articolo, esploreremo le dinamiche della cessione di credito, analizzando non solo le possibilità offerte dalla legge, ma anche le implicazioni pratiche per le aziende e i professionisti.
Conoscere le regole è fondamentale per ottimizzare la gestione dei crediti e migliorare la liquidità. Affronteremo insieme le modalità di cessione e i limiti imposti dalla normativa vigente. Se ti sei mai chiesto come massimizzare i tuoi vantaggi attraverso la cessione di credito, sei nel posto giusto. Scopriamo insieme quante volte è possibile cedere un credito e come farlo nel modo più efficace.
Normativa Sulla Cessione Del Credito
La normativa relativa alla cessione del credito è fondamentale per comprendere questo strumento finanziario. Essa stabilisce criteri e regole che le aziende e i professionisti devono seguire per effettuare cessioni in modo legittimo e vantaggioso.
Tipologie Di Cessione
Le tipologie di cessione del credito variano a seconda delle esigenze. Alcuni esempi includono:
- Cessione pro soluto: implica il trasferimento del credito senza mantenere responsabilità in caso di insolvenza del debitore.
- Cessione pro solvendo: prevede che il cedente si faccia carico del rischio di insolvenza, riprendendo il credito se il debitore non paga.
- Cessione di credito garantita: in questa forma, il credito è supportato da garanzie, aumentando la sicurezza dell’operazione.
Ognuna di queste tipologie presenta vantaggi e svantaggi che le imprese devono considerare attentamente.
Limiti E Regole
La normativa impone specifici limiti e regole riguardanti la cessione del credito. Alcuni punti chiave includono:
- Divieto di cessione di crediti non cessibili: alcuni crediti, come quelli derivanti da contratti pubblici, possono non essere cedibili.
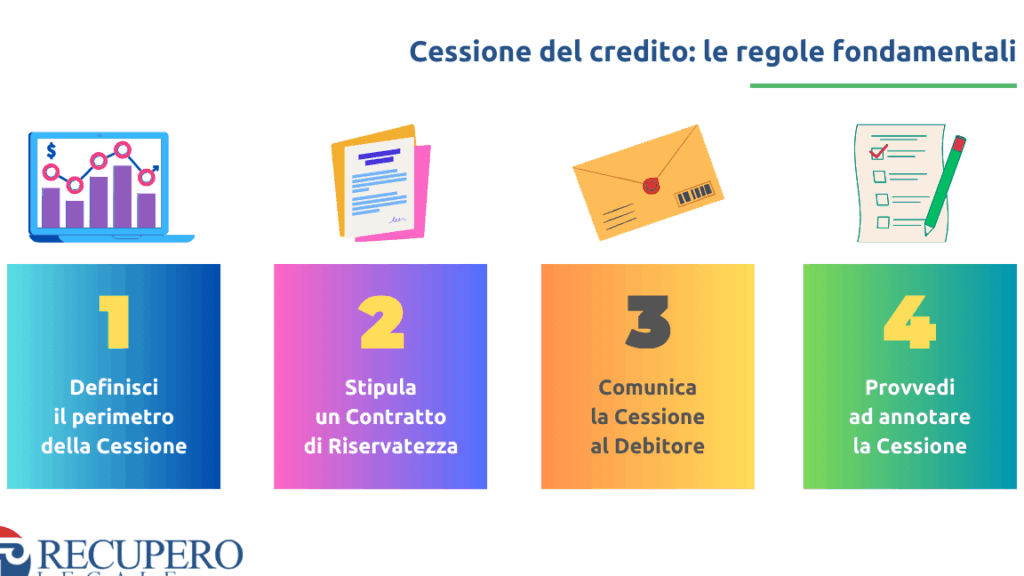
- Notifica al debitore: è obbligatorio avvisare il debitore della cessione, affinché il pagamento sia effettuato al nuovo creditore.
- Limiti fiscali: le cessioni devono rispettare le normative fiscali, in particolare per quanto riguarda l’imposizione IVA.
Osservare queste regole è essenziale per evitare problematiche legali o fiscali che potrebbero sorgere nel processo di cessione.
Frequenza Della Cessione Del Credito
La frequenza della cessione del credito varia in base a diversi fattori normativi e pratici. Comprendere questi aspetti permette di gestire le cessioni in modo efficace.
Cessione Plurima
La Cessione Plurima consente di cedere lo stesso credito a più soggetti. Questa pratica, però, comporta rischi. Ad esempio, se il debitore riceve più richieste di pagamento dallo stesso credito, può generare confusione. Occorre sempre considerare che:
- I creditori devono rispettare l’ordine di preferenza.
- È fondamentale informare il debitore tempestivamente.
- Alcuni crediti, per loro natura, non sono cedibili plurimamente.
Tuttavia, per rendere pratica questa operazione, è utile adottare contratti chiari. Collaborare con esperti legali può facilitare le cessioni senza incorrere in contenziosi.
Cessione Ripetuta
La Cessione Ripetuta si riferisce a cessioni successive dello stesso credito nel tempo. Questa situazione può avvenire quando il creditore ha bisogno di liquidità immediata e decide di cedere nuovamente lo stesso credito in diversi periodi. È importante notare che:
- Ogni cessione deve essere documentata precisamente.
- Il debitore deve essere informato di ogni nuova cessione.
- Necessita di attenzione per evitare conflitti legali.
Utilizzare strumenti di monitoraggio può fornire supporto nel gestire cessioni ripetute. Così, garantiamo la trasparenza delle operazioni tra tutte le parti coinvolte.
Vantaggi E Svantaggi Della Cessione
La cessione del credito presenta diversi vantaggi e svantaggi, entrambi significativi per le parti coinvolte. Analizziamo in dettaglio questi aspetti.
Vantaggi Per Il Cessionario
- Accesso immediato alla liquidità: Il cessionario riceve il pagamento immediato del credito ceduto, migliorando la propria situazione finanziaria.
- Eliminazione del rischio di insolvenza: Il cessionario riduce il rischio di perdite dovute a insolvenze, poiché acquisisce crediti già esistenti e documentati.
- Espansione del portafoglio clienti: La cessione consente al cessionario di ampliare la clientela, accedendo a debitori che non avrebbe raggiunto altrimenti.
- Possibilità di utilizzo del credito in garanzia: Il cessionario può utilizzare i crediti acquisiti come garanzia per ottenere ulteriori finanziamenti.
- Semplificazione della gestione dei crediti: La gestione di crediti ceduti permette una maggiore efficienza operativa, liberando risorse per altre attività.
Svantaggi Per Il Cedente
- Riduzione del margine di profitto: La cessione del credito comporta una diminuzione del capitale ricevuto, frequentemente con uno sconto sul valore nominale del credito.
- Obbligo di notifica al debitore: Il cedente deve informare il debitore della cessione, il che può generare tensioni o confusione nei rapporti commerciali.
- Limitazioni sulla cessione futura: Alcuni contratti di credito possono imporre restrizioni sulla possibilità di cedere il credito, creando vincoli per il cedente.
- Rischio di reputazione: La cessione di crediti può influire negativamente sulla reputazione del cedente, specialmente se percepita come una mancanza di solvibilità.
- Costi accessori: Le operazioni di cessione possono comportare spese legali o amministrative, che il cedente deve considerare nel bilancio finale.
Riflettiamo quindi sull’impatto della cessione del credito, considerando questi vantaggi e svantaggi. Tracciando un quadro complessivo, comprendiamo meglio come navigare le dinamiche di questo strumento finanziario.
Conclusione
La cessione del credito rappresenta una strategia fondamentale per migliorare la liquidità delle aziende e dei professionisti. Comprendere quante volte possiamo cedere un credito è essenziale per evitare problematiche legali e ottimizzare la gestione finanziaria.
Siamo consapevoli che ogni operazione di cessione deve essere effettuata con attenzione e nel rispetto delle normative vigenti. La trasparenza e la comunicazione con il debitore sono cruciali per mantenere relazioni solide e prevenire conflitti.
Adottando le giuste pratiche e strumenti di monitoraggio possiamo sfruttare al meglio i vantaggi della cessione del credito, garantendo così un futuro finanziario più sicuro e prospero.