La cessione del credito rappresenta un aspetto fondamentale nelle transazioni economiche moderne. Questo strumento consente il trasferimento di diritti di credito da un soggetto a un altro, offrendo vantaggi sia per i cedenti che per i cessionari. In questo articolo esploreremo insieme come funziona il trasferimento e cos’è, analizzando le modalità operative e le implicazioni legali.
Capire la cessione del credito è essenziale per chiunque desideri gestire in modo efficace le proprie finanze aziendali o personali. Infatti molti professionisti si trovano a dover affrontare questa pratica senza avere chiare informazioni al riguardo. È possibile ottimizzare il proprio flusso di cassa attraverso una corretta gestione dei crediti? Scopriamolo insieme nel nostro approfondimento dedicato!
La cessione del credito è un processo mediante il quale un creditore trasferisce il proprio diritto di credito a un terzo, chiamato cessionario. Questo strumento è utilizzato in vari ambiti economici e finanziari per migliorare la liquidità o per gestire meglio i crediti in sofferenza. Comprendere come funziona il trasferimento e cosa implica la cessione del credito è fondamentale per chiunque operi nel settore commerciale o finanziario.
Funzionamento della cessione del credito
Quando parliamo di cessione del credito, ci riferiamo a una transazione che avviene tramite un accordo tra le parti coinvolte. Il creditore originario (cedente) stipula un contratto con il nuovo creditore (cessionario), specificando le modalità e le condizioni del trasferimento. È importante notare che:
- La cessione può essere totale o parziale, a seconda delle necessità delle parti.
- Deve essere comunicata al debitore ceduto affinché quest’ultimo possa riconoscere il nuovo soggetto legittimato a riscuotere il debito.
Questo processo non solo consente di liberarsi da crediti problematici, ma offre anche l’opportunità al cessionario di acquisire diritti su somme dovute, rendendo così più flessibile la gestione delle finanze aziendali.
Tipologie di cessione del credito
Esistono diverse tipologie di cessione del credito che si differenziano principalmente per modalità e finalità. Tra queste possiamo identificare:
- Cessione pro solvendo: In questo caso, se il debitore non paga, il cedente resta responsabile nei confronti del cessionario.
- Cessione pro soluto: Qui invece, se il debitore non adempie al pagamento, è esclusa ogni responsabilità da parte del cedente verso il cessionario.
Queste distinzioni sono cruciali perché influenzano direttamente i rischi e gli obblighi associati alla transazione.
| Tipologia | Responsabilità Cedente |
|---|---|
| Cessione pro solvendo | Sì |
| Cessione pro soluto | No |
Comprendere queste differenze ci aiuta a selezionare la forma più adatta alle esigenze aziendali nel contesto della realmente nella pratica quotidiana degli affari.
Definizione di cessione del credito e suoi elementi principali
La cessione del credito è un istituto giuridico che consente a un creditore di trasferire il proprio diritto di credito a un terzo, noto come cessionario. Questo meccanismo è caratterizzato da alcuni elementi fondamentali che ne definiscono la natura e le modalità operative. Comprendere questi aspetti è essenziale per chi desidera approfondire il tema della cessione del credito: come funziona il trasferimento e cos’è.
I principali elementi della cessione del credito includono:
- Cedente: Il soggetto originario che detiene il diritto di credito e decide di trasferirlo.
- Cessionario: Il terzo al quale viene ceduto il diritto di credito; assume quindi la posizione del nuovo creditore.
- Debitore ceduto: La persona o entità obbligata a pagare il debito, la quale deve essere informata riguardo alla cessione affinché riconosca l’autorità del nuovo creditore.
È importante sottolineare che la validità della cessione dipende dalla forma scritta dell’accordo tra cedente e cessionario, oltre alla comunicazione al debitore. Inoltre, essa può avvenire sia con una forma totale – in cui si trasferisce l’intero diritto – sia parziale, permettendo così una maggiore flessibilità nella gestione dei crediti.
Caratteristiche principali
La cessione del credito presenta alcune caratteristiche distintive:
- Trasferibilità: I diritti di credito possono essere liberamente ceduti, salvo eventuali limitazioni previste nel contratto originale.
- Risoluzione delle responsabilità: A seconda delle tipologie di cessione (pro solvendo o pro soluto) cambiano le responsabilità del cedente verso il cessionario in caso di mancato pagamento da parte del debitore.
- Efficacia nei confronti dei terzi: La comunicazione al debitore rende efficace la cessazione rispetto ai soggetti esterni all’accordo.
Questi elementi sono cruciali per garantire una corretta esecuzione della procedura e evitare contestazioni future. In sintesi, comprendere i fondamenti della cessione del credito ci permette non solo di operare efficacemente nel mercato, ma anche di gestire meglio i rischi associati alle transazioni finanziarie.
Tipologie di cessione del credito: differenze e caratteristiche
La cessione del credito può avvenire in diverse forme, ciascuna con le proprie peculiarità e implicazioni legali. Comprendere queste tipologie è fondamentale per chiunque desideri approfondire il tema della cessione del credito: come funziona il trasferimento e cos’è. Le modalità di cessione possono influenzare sia i diritti delle parti coinvolte che la gestione dei crediti stessi.
Le due principali categorie di cessione del credito sono:
- Cessione pro soluto: In questo caso, il cedente trasferisce il diritto di credito al cessionario senza mantenere alcuna responsabilità nel caso in cui il debitore non adempia al pagamento. Il rischio di insolvenza ricade quindi interamente sul cessionario.
- Cessione pro solvendo: Qui, invece, il cedente continua a essere responsabile nei confronti del cessionario nel caso in cui il debitore non paghi. Questo tipo di cessione è più rischiosa per chi acquista il credito ma offre una maggiore garanzia a chi vende.
Oltre a queste due categorie principali, possiamo identificare altre forme specifiche che meritano attenzione:
Cessione totale e parziale
Un’altra distinzione importante riguarda la quantità del diritto ceduto:
- Cessione totale: L’intero importo dovuto dal debitore viene trasferito al cessionario. In questo caso, tutte le responsabilità legate alla riscossione ricadono su quest’ultimo.
- Cessione parziale: Solo una parte dell’importo dovuto viene ceduta. Questa opzione consente una gestione più flessibile dei crediti e riduce i rischi associati al mancato pagamento da parte del debitore.
Cessione con garanzia
In alcuni casi, la cessione del credito può essere accompagnata da garanzie aggiuntive:
- Garanzia reale: Può includere beni materiali o immobili come sicurezza per l’adempimento dell’obbligazione.
- Garanzia personale: Si riferisce all’impegno di un terzo (fideicommissario) nell’assumere la responsabilità se il debitore principale non riesce a soddisfare l’obbligo.
Queste varianti nelle modalità di cessione permettono alle aziende e ai professionisti di adattarsi meglio alle proprie esigenze finanziarie e operative. La scelta della tipologia adeguata dipende sempre dalla valutazione dei rischi e delle opportunità presenti in ogni singolo caso.
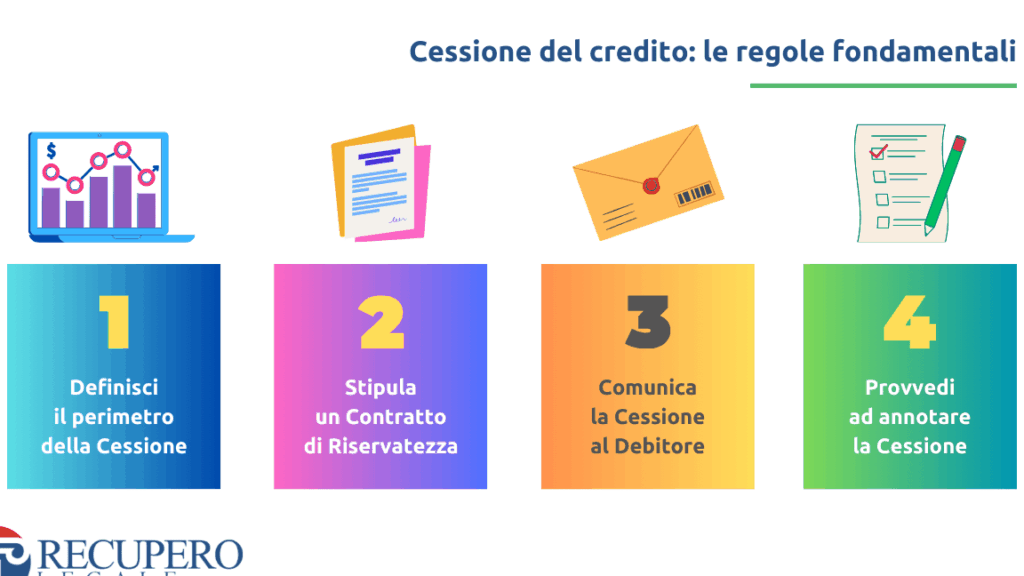
Procedura per effettuare una cessione del credito
La è un processo che richiede attenzione e cura nei dettagli. Prima di tutto, è fondamentale che il cedente e il cessionario concordino i termini della cessione, in modo da evitare malintesi futuri. Questo accordo deve essere formalizzato attraverso un contratto scritto, che delinei chiaramente le condizioni della transazione.
Una volta stabiliti i termini, si procede con le seguenti fasi:
- Redazione del contratto: Il contratto deve includere informazioni essenziali come l’importo del credito ceduto, eventuali garanzie collaterali e la data dell’operazione.
- Notifica al debitore: È necessario informare il debitore riguardo alla cessione del credito. Questa comunicazione può avvenire tramite raccomandata o altro mezzo idoneo a garantire la prova della ricezione.
- Registrazione (se richiesta): In alcuni casi specifici, la cessione potrebbe necessitare di registrazione presso pubbliche autorità o enti competenti per avere valore legale.
- Trasferimento dei documenti necessari: Qualora ci siano documenti associati al credito (come fatture o contratti), questi devono essere trasferiti al cessionario affinché possa esercitare i propri diritti.
- Gestione delle eventuali contestazioni: Durante questo processo possono sorgere contestazioni da parte del debitore; pertanto, è importante definire nel contratto come gestire tali situazioni.
Questi passaggi rappresentano una guida generale sulla procedura da seguire per una corretta cessione del credito. Tuttavia, ogni situazione può presentare variabili specifiche che potrebbero richiedere ulteriori considerazioni legali o fiscali.
Documentazione necessaria
Nella fase di preparazione della documentazione per la cessione del credito, occorre raccogliere diversi elementi chiave:
- Contratto originale di prestito o fornitura
- Documenti d’identità delle parti coinvolte
- Eventuali lettere di garanzia
È cruciale assicurarsi che tutta la documentazione sia completa e accurata per facilitare un processo fluido e ridurre al minimo il rischio di dispute future tra le parti coinvolte nella transazione di crediti.
Considerazioni finali
In conclusione, comprendere appieno la non solo aiuta a garantire un trasferimento efficiente ma protegge anche gli interessi delle parti coinvolte nella transazione. Conoscenze adeguate su come funziona questa procedura sono essenziali nell’ambito della gestione finanziaria aziendale e personale.
Vantaggi e svantaggi della cessione del credito per le parti coinvolte
La cessione del credito comporta una serie di vantaggi e svantaggi che devono essere attentamente considerati da entrambe le parti coinvolte: il cedente e il cessionario. Il nostro obiettivo è analizzare questi aspetti per fornire una visione chiara delle implicazioni di questa operazione finanziaria.
Vantaggi per il cedente
Il cedente, ovvero colui che trasferisce il credito, può trarre diversi benefici dalla cessione:
- Liquidità immediata: La possibilità di ottenere fondi subito, evitando attese prolungate per la riscossione dei crediti.
- Riduzione del rischio: Trasferendo il credito a un altro soggetto, si riduce l’esposizione al rischio di insolvenza del debitore.
- Gestione semplificata: Delegare la gestione del credito a un cessionario può liberare risorse e tempo per focalizzarsi su altre attività aziendali.
Svantaggi per il cedente
Tuttavia, ci sono anche alcuni svantaggi da tenere in considerazione:
- Costi associati: La cessione potrebbe comportare costi aggiuntivi come commissioni o spese legali.
- Perdita di controllo: Una volta effettuata la cessione, il cedente non ha voce in capitolo riguardo alla gestione del credito.
- Possibili impatti sulla reputazione: Se non gestita correttamente, la cessione può essere percepita negativamente dai clienti o partner commerciali.
Vantaggi per il cessionario
Dal canto suo, anche il cessionario trae benefici significativi dalla transazione:
- Opportunità d’investimento: Acquistare crediti permette al cessionario di diversificare le proprie fonti di reddito.
- Rendimento potenziale elevato: Se i crediti sono saldati dai debitori, possono generare profitti considerevoli rispetto all’importo pagato inizialmente.
Svantaggi per il cessionario
Non mancano però anche gli aspetti negativi per chi acquista i crediti:
- Rischio d’insolvenza: L’acquisto di crediti implica sempre un certo grado di rischio legato alla capacità dei debitori di onorare i propri impegni.
- Costi operativi elevati: Gestire e riscuotere i crediti richiede risorse e competenze specifiche che possono incidere sui margini.
In sintesi, comprendere i vantaggi e gli svantaggi della cessione del credito è fondamentale affinché entrambi le parti possano prendere decisioni informate. Ogni situazione presenta peculiarità diverse che potrebbero influenzare significativamente l’esito della transazione.
Implicazioni fiscali della cessione del credito
La cessione del credito ha anche rilevanti implicazioni fiscali che meritano di essere analizzate con attenzione. È fondamentale considerare come questa operazione possa influenzare la situazione fiscale sia del cedente che del cessionario, poiché le conseguenze possono variare significativamente a seconda delle circostanze specifiche.
Trattamento fiscale per il cedente
Per il cedente, la cessione del credito può comportare effetti sul reddito imponibile. Infatti, nel momento in cui avviene la cessione, si realizza un’entrata economica, che potrebbe essere tassabile. Questo significa che l’importo incassato dal cedente dovrà essere dichiarato ai fini fiscali e potrà incidere sul calcolo dell’imposta sui redditi.
Inoltre, è importante considerare eventuali perdite derivanti da crediti non riscossi. Se un credito viene ceduto a un valore inferiore rispetto al suo valore nominale, il cedente potrebbe registrare una perdita deducibile fiscalmente. Tuttavia, per beneficiare di tali deduzioni è necessario rispettare specifici requisiti normativi.
Trattamento fiscale per il cessionario
Anche il cessionario deve prestare attenzione alle implicazioni fiscali legate alla cessione del credito. Quando acquista crediti, il costo di acquisizione diventa parte della sua base imponibile e influisce sulle sue future dichiarazioni dei redditi. Se i crediti vengono successivamente risolti dai debitori, i proventi ottenuti saranno tassabili come reddito.
Un aspetto cruciale riguarda le eventuali svalutazioni o accantonamenti necessari se i debitori non adempiono ai propri obblighi di pagamento. In tal caso, il cessionario potrebbe dover affrontare costi aggiuntivi che influiranno negativamente sulla sua posizione fiscale.
Obblighi documentali e registrativi
Infine, entrambi i soggetti coinvolti nella cessione del credito devono rispettare determinati obblighi documentali e registrativi per garantire la correttezza delle transazioni agli occhi dell’amministrazione fiscale. La corretta tenuta della documentazione relativa alla transazione è essenziale non solo per dimostrare l’avvenuta operazione ma anche per facilitare eventuali controlli futuri da parte dell’Agenzia delle Entrate.
In sintesi, le richiedono un’attenta valutazione da parte di entrambe le parti coinvolte. Comprendere questi aspetti ci permette di effettuare scelte più informate e strategiche nell’ambito della gestione dei crediti aziendali.