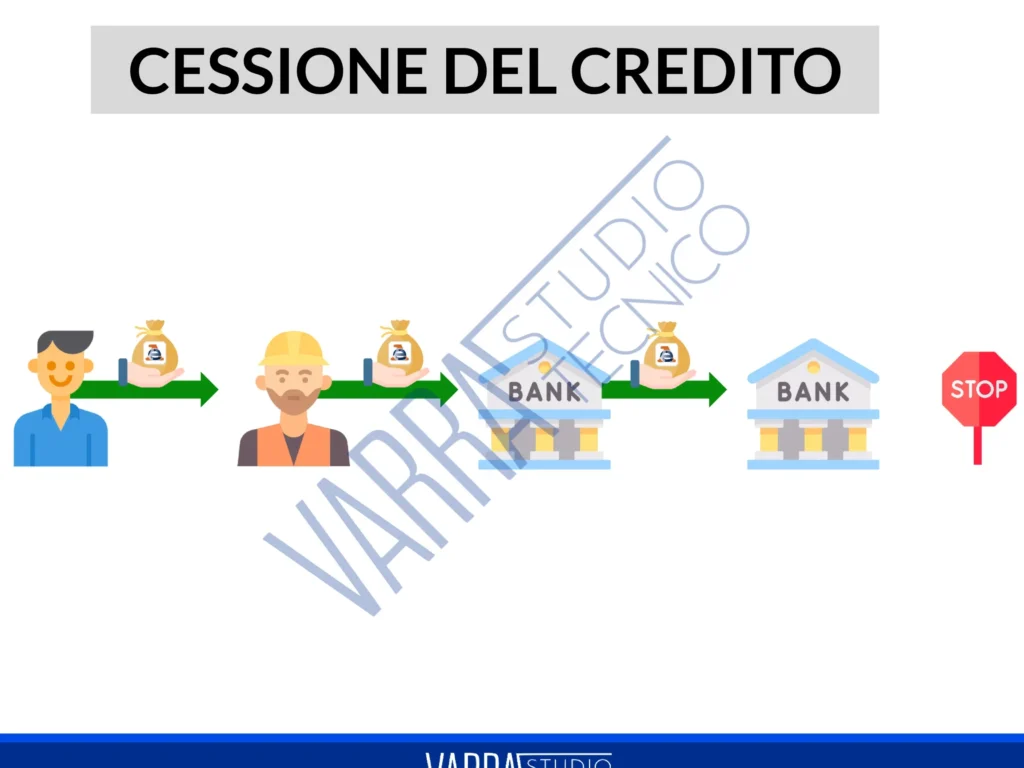
La cessione del credito è un argomento cruciale per chi gestisce attività commerciali e finanziarie. Spesso ci chiediamo: “quanti passaggi sono necessari per completarla?” Comprendere questo processo non solo semplifica le operazioni ma permette anche di ottimizzare la gestione delle risorse economiche. In questo articolo esploreremo insieme i vari step che compongono la cessione del credito e come possiamo affrontarli in modo efficace.
Attraverso una guida chiara e dettagliata analizzeremo gli aspetti fondamentali della cessione del credito. Dalla documentazione necessaria fino alla definitiva conclusione dell’operazione, ogni passaggio avrà il suo spazio nel nostro approfondimento. Siete pronti a scoprire quali sono i requisiti e le procedure da seguire? Iniziamo insieme questo viaggio nel mondo della cessione del credito quanti passaggi!
Cessione del credito quanti passaggi sono necessari?
Per completare una cessione del credito, è fondamentale seguire un processo chiaro e strutturato, che si articola in diversi passaggi. Ogni fase richiede attenzione ai dettagli e una corretta documentazione per garantire la validità della transazione. Di seguito, esaminiamo i principali passaggi necessari per portare a termine con successo una cessione del credito.
Fasi principali della cessione del credito
- Accordo tra le parti: Il primo passo consiste nel raggiungere un accordo preliminare tra il cedente (chi cede il credito) e il cessionario (chi acquista il credito). Questo accordo deve essere formalizzato attraverso un contratto di cessione del credito, dove vengono specificati gli importi, le scadenze e le condizioni di pagamento.
- Notifica al debitore: Una volta stipulato l’accordo, è necessario notificare al debitore la cessazione del credito. Questo passaggio è cruciale poiché senza informare il debitore della nuova assegnazione, il pagamento potrebbe continuare ad andare al cedente.
- Documentazione necessaria: È essenziale predisporre tutta la documentazione richiesta per la cessione. Ciò include:
- Contratto di cessione
- Comunicazioni ufficiali al debitore
- Eventuali documenti giustificativi relativi al debito
- Registrazione dell’operazione: In alcuni casi, può essere opportuno registrare la cessione presso pubbliche autorità o enti competenti per garantire maggiore sicurezza legale nell’operazione.
Considerazioni finali sui passaggi da seguire
Ogni fase della procedura di non dovrebbe essere trascurata; ogni dettaglio conta nel determinare l’efficacia dell’operazione. Assicurarsi di avere tutti i documenti in ordine e comunicare tempestivamente con tutte le parti coinvolte facilita notevolmente l’intero processo, evitando possibili contenziosi futuri o malintesi tra cedente, cessionario e debitore.
I documenti richiesti per la cessione del credito
Per procedere correttamente con una cessione del credito, è imprescindibile raccogliere e predisporre tutta la documentazione necessaria. Ogni documento ha un ruolo fondamentale nel garantire la legittimità dell’operazione e nel tutelare gli interessi di tutte le parti coinvolte. Di seguito, analizziamo i principali documenti richiesti per completare questo processo in modo efficace.
Documentazione essenziale
- Contratto di cessione: Questo è il documento principale che formalizza l’accordo tra cedente e cessionario. Deve contenere informazioni dettagliate riguardo all’importo del credito, le scadenze di pagamento e le condizioni specifiche concordate.
- Comunicazioni ufficiali al debitore: È necessario inviare una comunicazione scritta al debitore per informarlo della cessione del credito. Questa notifica deve essere chiara e precisa, poiché rappresenta la base legale per il trasferimento degli obblighi di pagamento.
- Documenti giustificativi relativi al debito: Possono includere fatture emesse, contratti originali o qualsiasi altro materiale che attesti l’esistenza del credito ceduto.
- Eventuali autorizzazioni o decreti: In alcuni casi specifici, potrebbero essere necessarie approvazioni da parte di enti terzi o autorità competenti, soprattutto se il credito è soggetto a normative particolari.
- Prova di identità delle parti coinvolte: È consigliabile avere copia dei documenti d’identità sia del cedente che del cessionario per evitare contestazioni future riguardo all’identità delle persone implicate nell’operazione.
Importanza della correttezza documentale
Assicurarsi che tutti questi documenti siano ben redatti e completi è cruciale per evitare problematiche legali successive alla cessione del credito. Una documentazione incompleta o errata può portare a conflitti tra le parti o ritardi nei pagamenti da parte del debitore; pertanto, prestare attenzione ai dettagli non solo facilita il processo ma protegge anche gli interessi economici in gioco.
Inoltre, mantenere copie cartacee e digitalizzate di tutti i documenti coinvolti nella transazione permette un facile accesso alle informazioni qualora si presentassero esigenze future relative alla verifica dell’operato svolto durante la fase di cessione del credito quanti passaggi abbiamo affrontato fino a quel momento.
Le fasi chiave nella procedura di trasferimento del credito
La procedura di trasferimento del credito si articola in diverse fasi chiave, ognuna delle quali è fondamentale per garantire un’esecuzione corretta e senza intoppi. Comprendere questi passaggi non solo facilita l’intero processo, ma contribuisce anche a evitare potenziali problematiche legali o amministrative.
Fase 1: Accordo tra le parti
Il primo passo consiste nel raggiungere un accordo formale tra il cedente e il cessionario. Questo accordo deve definire chiaramente i termini della cessione, inclusi l’importo del credito, le modalità di pagamento e le scadenze. È cruciale che entrambe le parti siano d’accordo su queste condizioni per prevenire conflitti futuri.
Fase 2: Redazione del contratto di cessione
Una volta stabilito l’accordo, si procede alla redazione del contratto di cessione. Questo documento deve contenere tutti i dettagli necessari come:
- I dati identificativi delle parti coinvolte
- La descrizione dettagliata del credito ceduto
- Le eventuali garanzie fornite dal cedente
Assicurarci che questo documento sia redatto con precisione è essenziale per la validità legale della transazione.
Fase 3: Notifica al debitore
Dopo aver formalizzato il contratto, è necessario notificare al debitore la cessione del credito. Questa comunicazione deve avvenire tramite una lettera raccomandata o altro mezzo idoneo affinché sia valida legalmente. La notifica serve a informare il debitore che ora dovrà effettuare i pagamenti direttamente al nuovo creditore.
Fase 4: Registrazione della cessione
In alcune situazioni, potrebbe essere opportuno registrare ufficialmente la cessione presso enti competenti o uffici pubblici. Questa registrazione non è sempre obbligatoria, ma può conferire maggiore sicurezza giuridica all’operazione e tutelare meglio gli interessi delle parti coinvolte.
Fase 5: Monitoraggio dei pagamenti
Infine, una volta completato il trasferimento del credito, diventa importante monitorare i pagamenti da parte del debitore nei confronti del nuovo creditore. Ciò permette di assicurarsi che tutto proceda secondo quanto stabilito nel contratto e consente eventualmente di intervenire tempestivamente in caso di ritardi o problematiche.
Rispettando ciascuna di queste fasi chiave nella procedura di trasferimento del credito, possiamo garantire una gestione efficace dell’operazione e proteggere gli interessi economici in gioco durante ogni step della cessione del credito quanti passaggi abbiamo affrontato fino ad ora.
Aspetti legali da considerare nella cessione del credito
Nella cessione del credito, è fondamentale prestare attenzione agli aspetti legali che possono influenzare l’intera operazione. Questi elementi non solo garantiscono la validità della transazione, ma contribuiscono anche a proteggere i diritti di entrambe le parti coinvolte. Un errore o una negligenza in fase di gestione legale può comportare gravi conseguenze economiche e giuridiche.
Validità dell’accordo
Per assicurare che la cessione del credito sia valida, è essenziale rispettare specifici requisiti formali. Innanzitutto, il contratto deve essere redatto in forma scritta e firmato da entrambe le parti. Inoltre, è importante che l’importo del credito ceduto e tutte le condizioni siano chiaramente delineati per evitare ambiguità.
Diritti dei creditori
Un altro aspetto cruciale riguarda i diritti dei creditori nei confronti del debitore. La cessione del credito non modifica gli obblighi contrattuali esistenti; pertanto, il debitore continua ad avere responsabilità verso il cedente fino a quando non riceve notifica ufficiale della cessione. È nostra responsabilità assicurarci che questa comunicazione avvenga correttamente per tutelare i nostri interessi.
Controllo delle garanzie
A volte, il cedente offre garanzie aggiuntive al cessionario per garantire la solvibilità del debito trasferito. È indispensabile verificare queste garanzie prima di procedere con la cessione, poiché una mancanza di solidità finanziaria da parte del debitore potrebbe influenzare negativamente il recupero delle somme dovute.
- Verifica delle informazioni: Assicuriamoci che tutte le informazioni relative al debito siano accurate e aggiornate.
- Pattuizioni contrattuali: Controlliamo se ci sono clausole particolari nel contratto originale tra cedente e debitore.
- Leggi locali: Consideriamo sempre le normative locali riguardanti la cessione dei crediti per evitare problematiche legali future.
Tutti questi fattori devono essere considerati attentamente durante la fase di preparazione della cessione del credito quanti passaggi, affinché l’operazione possa svolgersi senza intoppi e nel rispetto delle normative vigenti.
Tempistiche e costi associati alla cessione del credito
Nella cessione del credito, le tempistiche e i costi associati possono variare significativamente a seconda della complessità dell’operazione e delle parti coinvolte. È cruciale avere una chiara comprensione di questi aspetti per evitare sorprese durante il processo. Talvolta, la rapidità con cui si procede può influenzare anche i costi finali, rendendo essenziale un’attenta pianificazione.
Tempistiche della cessione del credito
Le tempistiche necessarie per completare una cessione del credito possono oscillare da pochi giorni fino a diverse settimane. Questo intervallo è influenzato da vari fattori, tra cui:
- Documentazione: La preparazione e la verifica dei documenti richiesti possono richiedere tempo.
- Accordo tra le parti: La durata delle negoziazioni tra cedente e cessionario è determinante.
- Notifica al debitore: Una volta che l’accordo è stato raggiunto, è necessario informare formalmente il debitore, il che può richiedere ulteriori giorni.
È importante notare che queste fasi non sono necessariamente lineari; ad esempio, eventuali problematiche legali o richieste di modifica contrattuale possono allungare i tempi.
Costi associati alla cessione del credito
I costi legati alla cessione del credito comprendono diverse voci che possiamo riassumere come segue:
- Spese notarili: Se la cessione viene formalizzata tramite un atto notarile, sarà necessario considerare le spese correlate.
- Onorari professionali: Qualora ci avvalessimo di consulenti o avvocati per gestire la transazione.
- Costi amministrativi: Include eventuali registrazioni o pratiche burocratiche necessarie.
| Tipo di costo | Descrizione |
|---|---|
| Spese notarili | Costo per l’autenticazione dell’atto di cessione. |
| Onorari professionali | Compenso per consulenti legali o commercialisti. |
| Costi amministrativi | Tasse e oneri relativi alla registrazione della cessione. |
Comprendere questi elementi ci permette di calcolare in modo più preciso il budget necessario per portare a termine una “cessione del credito quanti passaggi” senza incorrere in spese impreviste. L’attenzione ai dettagli in questa fase finale può farci risparmiare tempo e denaro nel lungo termine.