Immaginate un mondo senza carte di credito. Oggi, queste piccole tessere plastiche sono essenziali nelle nostre vite quotidiane, ma chi ha inventato la carta di credito? È affascinante scoprire come un’idea semplice abbia rivoluzionato il modo in cui gestiamo le nostre finanze e facciamo acquisti.
Nel nostro articolo, esploreremo la storia della carta di credito, dalle sue origini fino all’evoluzione che ha portato alla forma moderna che conosciamo oggi. Scopriremo i pionieri che hanno contribuito a questo innovativo strumento finanziario e come le loro intuizioni abbiano cambiato il panorama economico.
Vi invitiamo a seguirci in questo viaggio nel tempo, per capire non solo chi ha inventato la carta di credito, ma anche l’impatto che ha avuto sulle nostre vite. Siete pronti a scoprire un pezzo di storia che ha trasformato il nostro modo di spendere?
Chi Ha Inventato La Carta Di Credito
La carta di credito ha radici storiche che risalgono agli anni ’50. Nel 1950, Frank McNamara ha creato la prima carta di credito moderna, nota come Diner’s Club. Questo innovativo strumento finanziario iniziò come un modo per pagare i conti dei ristoranti, permettendo ai clienti di cenare senza contante.
Nel 1951, McNamara e i suoi soci fondarono la Diner’s Club, dando vita alla prima carta di credito utilizzabile in più di un esercizio commerciale. Questa creazione ha rivoluzionato il modo in cui si effettuavano i pagamenti e ha aperto la strada per ulteriori sviluppi nel settore.
Negli anni ’60, American Express seguì l’esempio di McNamara e lanciò la sua carta di credito, amplificando la concorrenza tra i vari emittenti. Queste innovazioni non furono limitate solo ai singoli consumatori ma iniziarono a diffondersi anche tra le aziende, ponendo le basi per una nuova era della finanza.
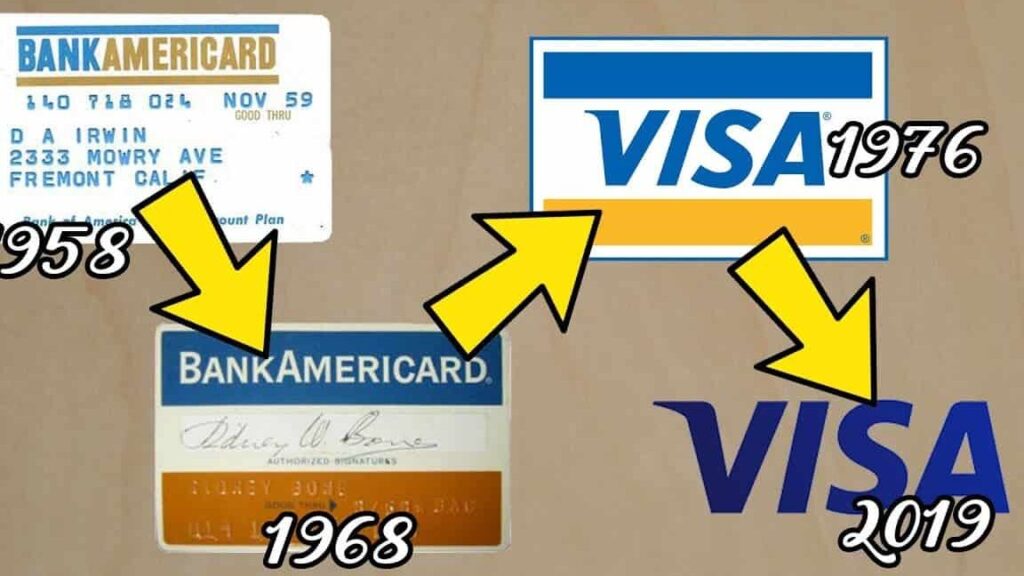
Il 1966 è un anno cruciale. Viene introdotta la carta di credito VISA, grazie all’iniziativa di Ralph Schneider e Dee Hock. La VISA poté così integrarsi con il sistema bancario, ampliando ulteriormente l’uso e la popolarità delle carte di credito.
Infine, nel 1973, la prima transazione elettronica di carta di credito avvenne, con il sistema EFTPOS, all’insegna dell’innovazione tecnologica. Questa evoluzione ha portato alla semplificazione dei pagamenti e successivamente all’adozione delle carte di credito a livello globale.
Oggi, le carte di credito rappresentano un elemento chiave della nostra economia, influenzando le abitudini di consumo e i modelli di spesa. La loro invenzione ha letteralmente cambiato il panorama finanziario, rendendo più facili e accessibili le transazioni.
Storia Della Carta Di Credito
La carta di credito ha una storia affascinante, che segna passi significativi nel mondo finanziario. Partendo dalle sue origini, possiamo osservare come si sia evoluta nel tempo e come abbia influenzato le modalità di pagamento quotidiane.
I Primi Passi Verso La Monetizzazione
Negli anni ’40, prima della creazione della Diner’s Club, esistevano forme rudimentali di carte di credito, come i buoni carta emessi da alcune aziende. Questi strumenti, destinati a clienti selezionati, non permettevano pagamenti universalmente utilizzabili. Con l’arrivo della Diner’s Club nel 1950, la monetizzazione iniziò a prendere piede; offriva la possibilità di pagare in vari ristoranti, incentivando l’uso del credito in modo più diffuso. Questo modello iniziale si basava su un’esperienza di pagamento che invitava i consumatori a provare un nuovo modo di gestire le spese.
L’Evoluzione Nel Tempo
Dopo il debutto della Diner’s Club, il mercato delle carte di credito ha visto un’espansione rapida. Nel 1958, American Express introdusse la sua carta, affinando ulteriormente l’esperienza di pagamento e introducendo anche programmi di fidelizzazione. Negli anni ’60, VISA fece il suo ingresso, apportando innovazioni come l’uso di numeri di identificazione e la possibilità di utilizzare la carta in tutto il mondo. La svolta definitiva si verificò nel 1973, quando l’introduzione di transazioni elettroniche automatizzò il processo di pagamento. Questi sviluppi hanno trasformato le carte di credito in strumenti essenziali, non solo per i consumatori, ma anche per le aziende, ampliando enormemente il panorama economico globale.
L’evoluzione ha portato all’adozione di tecnologie avanzate nel pagamento, rendendo le carte di credito più sicure e convenienti. Oggi, la carta di credito rappresenta un pilastro nell’economia moderna, influenzando le abitudini di spesa e facilitando i pagamenti a livello globale.
I Pionieri Della Carta Di Credito
La storia della carta di credito vanta figure chiave che hanno contribuito alla sua evoluzione. Frank McNamara ha giocato un ruolo cruciale nella creazione della prima carta di credito moderna.
L’Idea Di Frank McNamara
Frank McNamara ha lanciato la Diner’s Club nel 1950. Questo è stato il primo circuito di carte di credito, concepito inizialmente per pagamenti nei ristoranti. L’idea nacque da un’esperienza personale: dimenticò il portafoglio durante una cena. Questo incidenti ha ispirato McNamara a progettare un sistema che consentisse ai clienti di pagare senza contante.
La Diner’s Club non solo facilitava i pagamenti, ma ha anche introdotto il concetto di credito basato su un’espansione delle spese. I consumatori potevano ora gestire le loro finanze con maggiore flessibilità. Questo nuovo approccio ha alimentato l’interesse per un uso consapevole del credito.
L’Impatto Di Diners Club
La Diner’s Club ha avuto un impatto significativo sul mercato delle carte di credito. Essa ha rapidamente attirato un milione di membri nei primi anni. Questo successo ha incoraggiato altre aziende a lanciare i propri circuiti di pagamento. Successivamente, American Express e VISA sono nati per ampliare ulteriormente la disponibilità e le opzioni per i consumatori.
L’uso della carta di credito ha rivoluzionato il settore dei pagamenti, rendendo più semplici le transazioni quotidiane. Inoltre, ha stimolato la crescita delle aziende, migliorando il flusso di cassa. Le funzionalità aggiuntive, come i programmi di fidelizzazione, hanno catturato l’attenzione dei clienti, contribuendo a creare un ecosistema finanziario più dinamico.
La Diner’s Club ha tracciato la strada per l’evoluzione delle carte di credito. Questo ha condotto a pratiche di pagamento più sicure ed efficienti che conosciamo oggi.
Innovazioni E Sviluppi
Le innovazioni nella tecnologia delle carte di credito hanno trasformato il modo in cui gestiamo i pagamenti. Dal debutto della Diner’s Club nel 1950, il settore ha visto un’evoluzione costante, rendendo le transazioni più sicure e convenienti. Oggi, l’adozione della tecnologia contactless risponde all’esigenza di velocità e semplicità, permettendo pagamenti rapidi semplicemente avvicinando la carta a un lettore.
L’Adozione Della Tecnologia
L’adozione delle tecnologie moderne ha rivoluzionato le carte di credito in vari modi. Passiamo a esaminare alcune delle principali innovazioni:
- Pagamenti contactless: Le carte di credito ora possono essere utilizzate semplicemente avvicinandole a terminali abilitati, riducendo il tempo di transazione e migliorando l’esperienza del cliente.
- Sicurezza avanzata: L’implementazione della tecnologia EMV ha ridotto significativamente le frodi. Ogni carta genera un codice univoco per ogni transazione, rendendo difficile l’uso non autorizzato.
- App mobili: Le applicazioni consentono la gestione del credito direttamente dai dispositivi mobile. Le notifiche in tempo reale aiutano a monitorare le spese e a mantenere i rapporti con gli istituti finanziari.
Queste innovazioni non solo semplificano i pagamenti, ma migliorano anche la consapevolezza e la sicurezza finanziaria degli utenti.
I Tipi Di Carte Di Credito
Le carte di credito si suddividono in varias tipologie, ognuna con caratteristiche specifiche. Ecco un elenco delle principali categorie:
- Carte di credito tradizionali: Offrono un limite di spesa e richiedono il pagamento totale del saldo a fine mese.
- Carte a saldo: Permettono di pagare a rate, con tassi di interesse applicati sulle somme non interamente saldati.
- Carte prepagate: Consentono di caricare una certa quantità di denaro prima dell’uso. Non si accumulano interessi, rendendole utili per il controllo delle spese.
- Carte aziendali: Destinate alle imprese, offrono vantaggi come la gestione delle spese dei dipendenti e la rendicontazione semplificata.
- Carte reward: Forniscono programmi di fidelizzazione, offrendo punti e vantaggi su acquisti effettuati.
La varietà delle carte di credito disponibili oggi consente a consumatori e aziende di scegliere soluzioni che meglio si adattano alle loro esigenze finanziarie, promuovendo un uso responsabile del credito.
L’Impatto Sulla Società
L’introduzione della carta di credito ha rivoluzionato le dinamiche economiche e sociali. Questo strumento ha trasformato il modo in cui gestiamo le finanze e accediamo ai beni.
I Vantaggi Per I Consumatori
Le carte di credito offrono numerosi vantaggi ai consumatori. Tra questi, la comodità di effettuare acquisti senza portare contante. Inoltre, i pagamenti elettronici rendono più semplice il monitoraggio delle spese, grazie a estratti conto dettagliati. Molti consumatori beneficiano anche di programmi di premi, che forniscono cashback o punti per futuri acquisti.
Alcuni vantaggi chiave includono:
- Facilità d’uso: Le carte possono essere utilizzate in molteplici luoghi, da negozi a piattaforme online.
- Protezione degli acquisti: Le transazioni con carta di credito spesso offrono una protezione maggiore rispetto ai pagamenti in contante.
- Costruzione del credito: Utilizzare una carta di credito in modo responsabile aiuta a costruire una buona storia creditizia, fondamentale per futuri prestiti.
Le Critiche E Le Preoccupazioni
Non mancano però critiche e preoccupazioni relative all’utilizzo delle carte di credito. Una delle principali è il rischio di indebitamento. Alcuni consumatori possono spendere più di quanto possano permettersi, accumulando debiti. Inoltre, spesso si fa riferimento alle spese nascoste, come interessi elevati o costi annuali che possono rendere l’uso della carta meno vantaggioso.
Altre preoccupazioni includono:
- Frodi: Con l’aumento delle transazioni online, il rischio di frodi è cresciuto.
- Pressione sociale: L’uso delle carte di credito può portare a pressioni per spendere oltre le proprie possibilità, alimentando un consumismo insostenibile.
- Costi delle commissioni: Nonostante i vantaggi, alcune carte applicano commissioni elevate per determinate transazioni, rendendo bisogna valutare le opzioni disponibili.
Riconoscere questi aspetti ci aiuta a utilizzare le carte di credito in modo più consapevole, massimizzando i vantaggi e minimizzando i rischi.
Conclusione
La carta di credito ha trasformato il nostro modo di gestire le finanze e di effettuare acquisti. È incredibile pensare a come un’idea semplice sia evoluta in uno strumento così fondamentale nella vita quotidiana. Oggi abbiamo a disposizione una vasta gamma di opzioni che ci permettono di scegliere la carta più adatta alle nostre esigenze.
Mentre continuiamo a beneficiare della comodità e della sicurezza offerte dalle carte di credito moderne, è importante rimanere consapevoli dei potenziali rischi. Utilizzando questi strumenti in modo responsabile possiamo massimizzare i vantaggi e contribuire a un’economia più sana e sostenibile. La nostra esperienza con le carte di credito è solo all’inizio, e il futuro promette ulteriori innovazioni che ci accompagneranno nel nostro viaggio finanziario.