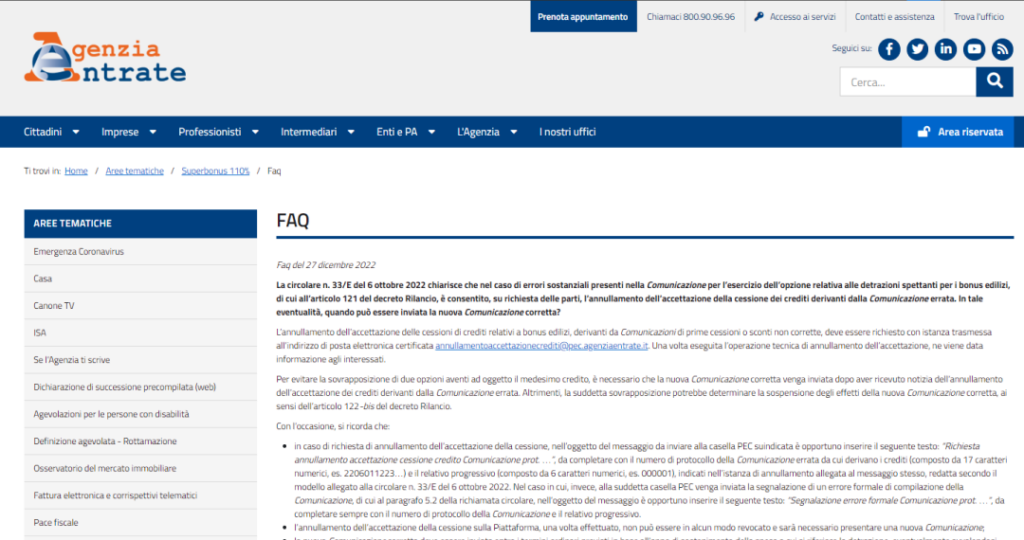
La cessione del credito è una pratica comune nel mondo finanziario ma può portare a situazioni complicate. Questo è un interrogativo che molti di noi si pongono quando ci troviamo in difficoltà con crediti ceduti. È fondamentale comprendere i passi necessari per gestire correttamente questa situazione e proteggere i nostri diritti.
In questo articolo esploreremo insieme le modalità per annullare la comunicazione di cessione del credito e capiremo quali documenti sono necessari. Ci soffermiamo anche sulle implicazioni legali e sui rischi associati a tale operazione. Siete curiosi di scoprire come affrontare questa problematica in modo efficace? Seguiteci mentre analizziamo i dettagli cruciali per navigare nel complesso mondo della cessione dei crediti.
Per annullare una comunicazione di cessione del credito, è fondamentale seguire una serie di passaggi ben definiti che ci permetteranno di gestire correttamente la situazione. La procedura non è complessa, ma richiede attenzione ai dettagli e il rispetto delle normative vigenti. In questa sezione, esploreremo i passaggi necessari per effettuare l’annullamento in modo efficace.
Passaggi da seguire
- Verifica della cessione: Prima di tutto, dobbiamo assicurarci che la cessione del credito possa effettivamente essere annullata. Ciò implica controllare le condizioni specifiche indicate nel contratto originale.
- Preparazione della documentazione: È essenziale raccogliere tutta la documentazione pertinente che attesti il motivo dell’annullamento e la comunicazione di cessione precedente.
- Comunicazione formale: Dobbiamo inviare una comunicazione formale all’ente o alla persona a cui abbiamo ceduto il credito, specificando chiaramente l’intenzione di annullare la cessione.
- Attesa della conferma: Dopo aver inviato la richiesta, dovremmo attendere una conferma scritta dell’avvenuto annullamento da parte del creditore ceduto.
- Aggiornamenti registrati: Infine, è importante verificare che i registri ufficiali vengano aggiornati per riflettere l’annullamento della comunicazione e garantire che non ci siano ulteriori problemi in futuro.
Seguendo questi passi con attenzione possiamo gestire efficacemente il processo di annullamento della nostra comunicazione di cessione del credito e tutelare i nostri diritti finanziari senza complicazioni aggiuntive.
Motivi per cui potrebbe essere necessario annullare la cessione del credito
L’annullamento della cessione del credito può essere motivato da diverse circostanze che richiedono la nostra attenzione. Comprendere queste ragioni è fondamentale per garantire una gestione adeguata delle nostre finanze e dei nostri diritti. Ecco alcuni dei motivi più comuni per cui potremmo decidere di procedere con l’annullamento.
Errori nella comunicazione
Un errore nella comunicazione iniziale riguardante i termini della cessione può rendere necessario l’annullamento. Ad esempio, se ci siamo accorti che le informazioni relative al debito ceduto non sono corrette o complete, è essenziale correggere questa situazione il prima possibile.
Modifiche nelle condizioni contrattuali
Qualora si verifichino modifiche nei termini del contratto originale, come cambiamenti nel tasso d’interesse o nelle modalità di pagamento, potrebbe risultare opportuno annullare la cessione per rinegoziare le condizioni in modo più favorevole.
Risoluzione anticipata del debito
Se il debitore ha saldato il proprio debito prima della scadenza prevista, possiamo trovare vantaggioso annullare la cessione del credito. In tal modo, possiamo recuperare il controllo totale sul nostro credito e gestirlo secondo le nostre necessità.
Contenziosi legali
La presenza di contenziosi legali o dispute tra le parti coinvolte può anche giustificare l’annullamento della cessione del credito. È importante risolvere eventuali controversie prima di proseguire con ulteriori operazioni finanziarie.
In generale, ogni caso è unico e dovremmo sempre considerare attentamente le implicazioni legali ed economiche dell’annullamento della cessione del credito. Essere informati sui nostri diritti e sulle procedure corrette da seguire ci aiuterà a prendere decisioni più consapevoli e a proteggere i nostri interessi finanziari.
Procedura da seguire per l’annullamento della comunicazione
Per annullare una comunicazione di cessione del credito, è fondamentale seguire una serie di passaggi ben definiti. La procedura può variare a seconda delle circostanze specifiche e della normativa vigente, tuttavia esistono alcuni passaggi comuni che possiamo seguire per assicurarci di completare il processo in modo efficace.
1. Verifica dei requisiti
Prima di iniziare la procedura, dobbiamo assicurarci di avere tutti i documenti necessari e che le motivazioni per l’annullamento siano valide. È importante chiarire se ci sono errori formali o sostanziali nella comunicazione originale che possano giustificare la richiesta.
2. Comunicazione all’ente competente
Dobbiamo inviare una comunicazione scritta all’ente presso cui abbiamo effettuato la cessione del credito. Questa comunicazione deve contenere:
- I nostri dati identificativi.
- I dettagli relativi alla cessione del credito da annullare (numero della pratica, data della comunicazione originale).
- Una descrizione chiara delle motivazioni per cui desideriamo procedere con l’annullamento.
Assicuriamoci di inviare questa comunicazione tramite raccomandata con ricevuta di ritorno o via email certificata (PEC), se disponibile.
3. Attendere la risposta
Una volta inviata la richiesta, dovremo attendere la risposta dell’ente competente. Questo passaggio può richiedere tempo e dipende dalle procedure interne dell’ente stesso. Durante questo periodo, è consigliabile rimanere disponibili per eventuali richieste aggiuntive di informazioni o documenti.
4. Ricezione dell’accettazione
Se l’annullamento viene accolto, riceveremo un documento ufficiale che conferma l’avvenuto annullamento della cessione del credito. È fondamentale conservare questa documentazione poiché attesta il nostro diritto a riprendere pieno possesso del credito ceduto.
5. Informare le parti coinvolte
Infine, è buona prassi informare tutte le parti coinvolte nella transazione riguardo all’annullamento avvenuto. Questo include il debitore e qualsiasi altro soggetto interessato dalla cessione originaria; ciò aiuterà a prevenire malintesi futuri.
Seguendo questi passaggi con attenzione, saremo in grado di gestire correttamente l’annullamento della comunicazione di cessione del credito e proteggere i nostri diritti finanziari senza incorrere in problematiche legali indesiderate.
Documenti richiesti per annullare la cessione del credito
Per procedere con l’annullamento della comunicazione di cessione del credito, è essenziale raccogliere una serie di documenti che attestino la nostra richiesta e giustifichino le motivazioni alla base dell’annullamento. La corretta preparazione della documentazione non solo facilita il processo, ma contribuisce anche a evitare ritardi o problematiche legali.
Di seguito elenchiamo i principali documenti richiesti:
- Richiesta di annullamento: Un documento scritto in cui esprimiamo formalmente la nostra intenzione di annullare la cessione del credito, includendo tutti i dettagli rilevanti.
- Copia della comunicazione originale: È fondamentale allegare una copia della comunicazione di cessione del credito che desideriamo annullare, completa di dati identificativi e numero della pratica.
- Documentazione delle motivazioni: Qualora ci siano errori formali o sostanziali da evidenziare, è utile fornire prove o spiegazioni scritte che supportino la nostra richiesta d’annullamento.
- Identificazione personale: Dobbiamo includere un documento d’identità valido (carta d’identità, patente) per confermare la nostra identità e legittimità nella richiesta.
Assicuriamoci che tutta la documentazione sia completa e corretta prima di inviarla all’ente competente. Una volta raccolti tutti questi materiali, sarà possibile seguire il percorso delineato nella sezione precedente per garantire un processo fluido e senza intoppi.
Tempistiche e costi associati all’annullamento
Una volta presentata la richiesta di annullamento della comunicazione di cessione del credito, è importante essere consapevoli delle tempistiche e dei costi che potrebbero essere associati a questo processo. Le tempistiche possono variare in base all’ente competente e alla complessità del caso specifico. Generalmente, ci si può aspettare una risposta entro un periodo che va da alcune settimane a qualche mese, a seconda della mole di lavoro dell’ufficio preposto.
Per quanto riguarda i costi, è fondamentale considerare che l’annullamento potrebbe comportare spese amministrative. Queste possono includere:
- Diritti di segreteria: variabili a seconda dell’ente e della regione.
- Spese per la consulenza legale: se decidiamo di avvalerci di un professionista per gestire l’annullamento, dovremo tenere conto anche delle relative parcelle.
| Tipo di costo | Stima dei costi (€) |
|---|---|
| Diritti di segreteria | 30 – 100 |
| Consulenza legale | 50 – 200 (per ora) |
| Costo totale stimato | 80 – 300 (variabile) |
È consigliabile informarsi presso l’ente competente riguardo alle eventuali spese specifiche prima di procedere con la richiesta d’annullamento. Inoltre, tenere traccia delle scadenze e degli aggiornamenti sullo stato della nostra pratica ci aiuterà a gestire meglio il tempo necessario per completare il processo senza intoppi. In questo modo, possiamo assicurarci che tutto venga svolto in modo efficiente e conforme alle normative vigenti.
Conseguenze legali dell’annullamento della comunicazione
L’annullamento della comunicazione di cessione del credito può comportare diverse conseguenze legali che è fondamentale considerare. Una volta completato il processo di annullamento, è possibile che la situazione iniziale venga ripristinata, ma ci sono vari aspetti da tenere sotto controllo per evitare problemi futuri.
In primo luogo, l’efficacia dell’annullamento potrebbe non essere retroattiva. Questo significa che eventuali atti o pagamenti effettuati durante il periodo in cui la cessione era formalmente valida potrebbero rimanere vincolanti. Pertanto, se un pagamento è già stato effettuato al cessionario prima dell’annullamento, potrebbe non essere recuperabile.
In secondo luogo, l’annullamento può avere ripercussioni sui rapporti contrattuali esistenti. Potremmo ritrovarci a dover gestire nuovamente gli accordi con il debitore originale e chiarire le condizioni precedenti alla cessione. È importante comunicare in modo chiaro e tempestivo con tutte le parti coinvolte per evitare malintesi o dispute legali.
Responsabilità legali
Un altro aspetto da considerare riguarda le eventuali responsabilità legali che possono sorgere dall’annullamento della comunicazione. Se l’annullamento viene contestato dal cessionario o se ci sono ulteriori richieste di risarcimento danni, potremmo trovarci a dover affrontare cause legali più complesse.
Implicazioni fiscali
È importante anche valutare le implicazioni fiscali derivanti dall’annullamento della cessione del credito. In alcuni casi, l’amministrazione fiscale potrebbe richiedere una rettifica delle dichiarazioni precedentemente presentate in relazione all’operazione di cessione. Ciò implica una revisione attenta dei documenti contabili e fiscali per garantire conformità alle normative vigenti.
Infine, affinché tutto si svolga senza intoppi e nel rispetto delle normative vigenti, risulta essenziale consultarsi con un esperto legale specializzato in diritto commerciale o tributario. In questo modo possiamo assicurarci di comprendere appieno tutte le di cessione del credito e agire di conseguenza per proteggere i nostri interessi economici e giuridici.