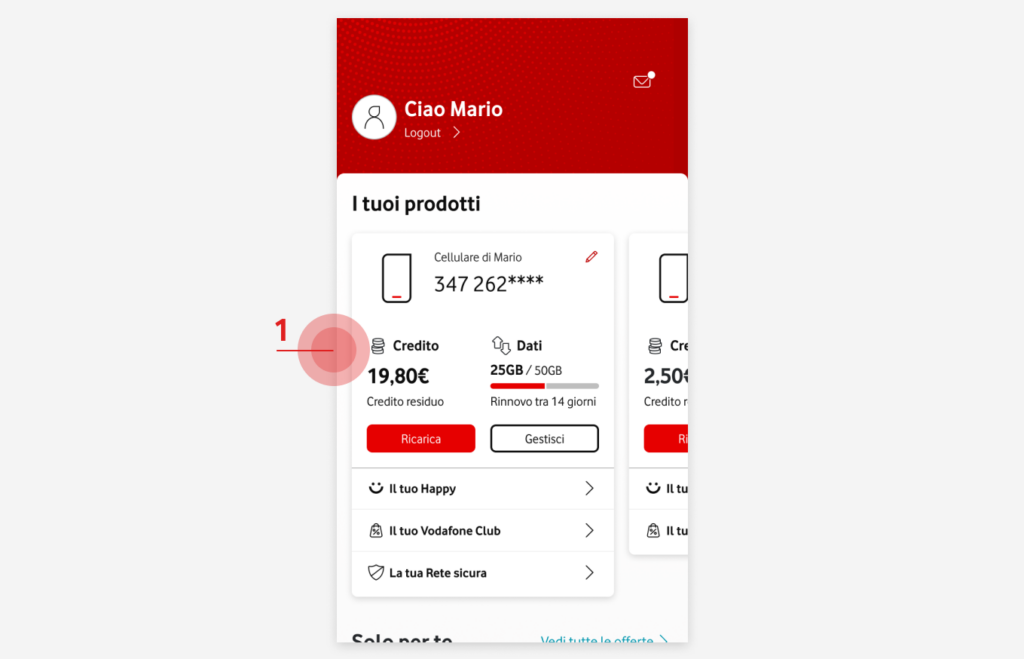
Gestire le proprie finanze è fondamentale per la nostra serenità economica. Ma come capire quanto credito hai nel tuo conto corrente? In questo articolo esploreremo insieme i metodi più efficaci per monitorare il saldo del nostro conto, evitando sorprese sgradite e gestendo al meglio le spese quotidiane.
Conoscere il credito disponibile ci permette di prendere decisioni informate sui nostri acquisti e pianificare per il futuro. Discuteremo delle risorse utili come l’home banking e le app dedicate che possono semplificare questa operazione. Inoltre daremo alcuni consigli pratici per mantenere sempre sotto controllo le nostre finanze.
Se ti sei mai chiesto se stai davvero sfruttando al massimo il tuo conto corrente non puoi perderti questa guida. Come capire quanto credito hai diventa quindi una questione centrale nella gestione del nostro denaro. Sei pronto a scoprire tutti i segreti per ottimizzare il tuo saldo?
Per valutare correttamente quanto credito abbiamo nel nostro conto corrente, è fondamentale considerare diversi aspetti e strumenti a nostra disposizione. Prima di tutto, dobbiamo assicurarci di avere una visione chiara del saldo disponibile, che rappresenta la somma di denaro a nostra disposizione per effettuare prelievi o pagamenti.
Controllo del saldo attuale
Il primo passo per capire quanto credito abbiamo è controllare il saldo attuale del conto. Possiamo farlo attraverso:
- Online banking: Accedendo al nostro conto tramite l’app o il sito web della banca.
- Sportello automatico (ATM): Utilizzando un bancomat per verificare il saldo.
- Estratto conto cartaceo: Consultando l’estratto conto inviato dalla banca.
Limiti di scoperto
È importante anche tenere in considerazione eventuali limiti di scoperto che la nostra banca potrebbe offrirci. Questo ci permette di sapere se possiamo andare oltre il nostro saldo negativo senza incorrere in penali eccessive. Ad esempio, se abbiamo un limite di scoperto consentito di 500 euro, potremmo rimanere “in credito” anche con un saldo negativo fino a tale importo.
| Tipo | Limite massimo | Esempio |
|---|---|---|
| Scoperto autorizzato | €500 | Saldò -€300 (disponibile €200) |
| Scoperto non autorizzato | Nessun limite specifico | Saldò -€600 (penalità applicabili) |
Considerazioni finali sul credito disponibile
Oltre al nostro saldo e ai limiti di scoperto, dobbiamo tener presente le spese imminenti come bollette o pagamenti ricorrenti. Questo ci aiuterà a calcolare con maggiore precisione quanto credito reale abbiamo nel nostro conto corrente e ad evitare sorprese negative alla fine del mese. In sintesi, comprendere quanto credito abbiamo richiede attenzione alle varie fonti d’informazione disponibili e una pianificazione accurata delle nostre finanze personali.
Strumenti utili per verificare il saldo disponibile
Per tenere sotto controllo il nostro saldo disponibile, possiamo avvalerci di diversi strumenti e risorse che ci offrono una visione chiara delle nostre finanze. Questi strumenti non solo ci permettono di verificare rapidamente quanto credito abbiamo nel nostro conto corrente, ma anche di gestire meglio le spese quotidiane e pianificare i pagamenti futuri.
Applicazioni bancarie
Uno dei metodi più efficaci per controllare il saldo è utilizzare le applicazioni bancarie. Queste app sono progettate per fornire accesso immediato al nostro conto, consentendoci di:
- Visualizzare il saldo attuale in tempo reale.
- Ricevere notifiche su transazioni recenti o avvisi di addebiti imminenti.
- Gestire pagamenti e bonifici direttamente dal nostro dispositivo mobile.
Servizi SMS e notifiche via email
Molte banche offrono anche servizi di notifiche via SMS ed email. Iscrivendoci a questi servizi, possiamo ricevere aggiornamenti regolari sullo stato del nostro conto. Ad esempio, potremmo impostare avvisi quando il saldo scende sotto una certa soglia o quando viene effettuata una nuova transazione.
Internet banking
Il internet banking rimane uno strumento fondamentale per la gestione delle finanze. Accedendo al sito web della nostra banca, possiamo:
- Controllare l’estratto conto completo.
- Analizzare la storia delle transazioni.
- Pianificare trasferimenti tra conti o pagamenti programmati.
| Strumento | Vantaggi | Svantaggi |
|---|---|---|
| Applicazioni bancarie | Accesso rapido, interfaccia user-friendly | Richiede smartphone e connessione internet |
| Notifiche SMS/email | Informazioni tempestive sulle transazioni | Poca personalizzazione nelle informazioni ricevute |
| Internet banking | Ampia gamma di funzionalità disponibili online | Meno pratico rispetto all’app mobile per alcune operazioni veloci |
Sfruttando questi strumenti utili, possiamo monitorare con facilità quanto credito abbiamo nel nostro conto corrente e prendere decisioni finanziarie più informate. La combinazione di queste risorse ci permette non solo di avere un quadro chiaro delle nostre finanze ma anche di evitare situazioni spiacevoli come scoperti imprevisti.
Interpretare l’estratto conto bancario in modo efficace
Interpretare il nostro estratto conto bancario è fondamentale per comprendere quanto credito abbiamo effettivamente a disposizione e per gestire al meglio le nostre finanze. Un estratto conto chiaro e ben organizzato ci offre una panoramica dettagliata delle transazioni effettuate, dei pagamenti in arrivo e delle spese ricorrenti. Analizzando questi elementi, possiamo prendere decisioni più consapevoli riguardo le nostre risorse finanziarie.
Elementi chiave dell’estratto conto
Quando esaminiamo l’estratto conto, dobbiamo prestare attenzione a diversi aspetti:
- Saldo iniziale: rappresenta la somma disponibile all’inizio del periodo di riferimento.
- Transazioni: tutte le operazioni debitore e creditore che hanno avuto luogo durante il mese. Sono suddivise in categorie come acquisti, bonifici o accrediti.
- Saldo finale: indica quanto credito rimane alla fine del periodo considerato.
Riconoscere queste voci ci permette di capire rapidamente se stiamo spendendo più di quanto guadagniamo o se siamo in grado di pianificare investimenti futuri.
Come leggere le spese ricorrenti
Un aspetto importante da tenere d’occhio sono le spese ricorrenti, che possono incidere significativamente sul nostro saldo. Queste includono:
- Affitti
- Rate di prestiti
- Abbonamenti vari (come Netflix o assicurazioni)
Identificare queste uscite fisse nel nostro estratto conto ci aiuta a non sottovalutare i costi mensili e a calcolare con precisione quanto credito abbiamo realmente.
| Voce | Esempio | Impatto sul saldo |
|---|---|---|
| Saldo iniziale | 1.000€ | – |
| Spesa per affitto | -700€ | Sottrae dal saldo disponibile. |
| Paga stipendio accreditata | 1.500€ | Aggiunge al saldo disponibile. |
| Saldo finale dopo transazioni | – | 800€ (dopo tutte le operazioni) |
Esaminando queste informazioni con attenzione, possiamo ottenere una visione precisa della nostra situazione finanziaria attuale e capire come capire quanto credito abbiamo nel nostro conto corrente. Con questa consapevolezza, diventa molto più semplice gestire il budget personale ed evitare sorprese indesiderate alla fine del mese.
Consigli per gestire il credito del tuo conto corrente
Per gestire il credito del nostro conto corrente in modo efficace, è fondamentale adottare alcune strategie che ci permettano di mantenere un saldo positivo e di evitare spese superflue. Iniziamo con la creazione di un budget mensile, che ci aiuti a pianificare le nostre entrate e uscite. Questo strumento non solo ci fornisce una visione chiara delle nostre finanze, ma ci consente anche di allocare risorse per risparmi o investimenti futuri.
Un altro consiglio utile è quello di impostare avvisi automatici per monitorare il nostro saldo. Molti istituti bancari offrono servizi SMS o notifiche via app che ci informano quando il saldo scende sotto una certa soglia. Questo ci permette di reagire tempestivamente e prendere decisioni informate su come procedere.
Controllo delle spese
È importante tenere d’occhio le spese quotidiane e identificare quelle che possono essere ridotte o eliminate. Alcuni suggerimenti includono:
- Rivedere abbonamenti: Valutiamo se stiamo sfruttando tutti gli abbonamenti attivi, come streaming, palestre o servizi vari.
- Confronto prezzi: Prima di effettuare acquisti significativi, confrontiamo i prezzi per trovare le migliori offerte disponibili.
- Spesa alimentare: Creiamo una lista della spesa prima di andare al supermercato per evitare acquisti impulsivi.
Risparmio intelligente
Incoraggiare l’abitudine al risparmio può fare la differenza nel lungo termine. Possiamo considerare l’apertura di un conto separato dedicato ai risparmi, dove trasferiremo regolarmente una porzione del nostro stipendio. Anche piccoli importi possono accumularsi nel tempo e fornire una rete finanziaria in caso di imprevisti.
| Voce | Esempio | Impatto sul saldo |
|---|---|---|
| Entrate mensili | 2.000€ | – |
| Spese fisse (affitto + bollette) | -1.200€ | Sottrae dal saldo disponibile. |
| Spese variabili (cibo + svago) | -300€ | Sottrae dal saldo disponibile. |
| Ammontare totale accantonato | – | 500€ (risparmio) |
Adottando queste semplici pratiche nella gestione del credito del nostro conto corrente, possiamo migliorare notevolmente la nostra situazione finanziaria personale e comprendere meglio come capire quanto credito abbiamo realmente a disposizione ogni mese.
Errori comuni da evitare nella gestione del credito
È fondamentale essere consapevoli degli errori comuni che si possono commettere nella gestione del credito, poiché questi possono influenzare seriamente la nostra situazione finanziaria. Spesso, ci troviamo a prendere decisioni impulsive o a ignorare dettagli importanti che potrebbero costarci caro nel lungo termine. Evitare questi scivoloni non solo ci aiuterà a mantenere un saldo positivo, ma anche a capire meglio come capire quanto credito abbiamo effettivamente.
Ignorare il monitoraggio delle spese
Uno degli errori più frequenti è trascurare il monitoraggio delle spese quotidiane. Spesso pensiamo di avere una buona idea di dove vanno i nostri soldi senza registrarlo concretamente. Non tenere traccia può portare a sorprese sgradevoli quando controlliamo il saldo del nostro conto corrente. Utilizzare app o fogli di calcolo per annotare ogni spesa ci permette di avere sempre sotto controllo le nostre finanze e facilitare la pianificazione del budget.
Non considerare le spese impreviste
Un altro errore comune è non prevedere un fondo per le spese impreviste. Ciò può includere riparazioni della casa, visite mediche o altre emergenze. Se non abbiamo un margine di sicurezza, potremmo trovarci in difficoltà quando si presenta un imprevisto e dover attingere al nostro credito disponibile in modo impulsivo. È consigliabile destinare una parte delle entrate mensili a un fondo d’emergenza.
Rimanere inattivi di fronte agli avvisi bancari
Molti istituti bancari offrono servizi di avviso per informarti su variazioni significative nel tuo saldo o su transazioni insolite. Ignorare queste notifiche può comportare conseguenze negative sul nostro credito e sulla nostra capacità di gestione finanziaria. Dobbiamo assicurarci di prestare attenzione agli avvisi ricevuti e agire prontamente se notiamo anomalie.
| Errore | Conseguenze | Soluzione |
|---|---|---|
| Ignoranza delle spese quotidiane | Sbalzi imprevisti nel saldo | Monitoraggio attivo tramite app. |
| Mancanza di fondi per imprevisti | Difficoltà economiche improvvise | Crea un fondo d’emergenza. |
| Nessuna azione sugli avvisi bancari | Possibili frodi o errori costosi | Controlla regolarmente gli avvisi. |
Prevenire questi errori comuni nella gestione del credito è essenziale per migliorare la nostra salute finanziaria complessiva e garantire che possiamo utilizzare il nostro conto corrente in modo ottimale ogni mese.