Navigare nel mondo delle carte di pagamento può sembrare complicato, ma è fondamentale sapere come capire se ho carta di credito o debito. Quante volte ci siamo trovati a chiedere se stiamo usando il metodo di pagamento giusto? Riconoscere la differenza tra questi due strumenti è essenziale per gestire al meglio le nostre finanze.
Come Capire Se Ho Carta Di Credito O Debito
Riconoscere se si possiede una carta di credito o di debito richiede attenzione ai dettagli. Innanzitutto, verifichiamo il logo sulla carta. Le carte di credito generalmente mostrano marchi come Visa o Mastercard con una dicitura che include “credito”, mentre le carte di debito evidenziano “debito” o hanno un simbolo associato direttamente al conto bancario.
In secondo luogo, esaminiamo la parte posteriore della carta. Là, potremmo trovare un numero di identificazione del circuito. Se vediamo “Chip & PIN” insieme a un logo, spesso si tratta di una carta di debito. Se c’è un’istruzione sul “rimborso” spese, potremmo trovarci di fronte a una carta di credito.
Inoltre, possiamo valutare come utilizziamo la carta. Se preleviamo denaro o facciamo acquisti direttamente dal nostro conto corrente, è una carta di debito. Invece, se andiamo oltre il nostro saldo disponibile e restituiremo importi successivamente, è una carta di credito.
Dobbiamo anche considerare i limiti di spesa. Le carte di credito normalmente impongono un massimo mensile, mentre le carte di debito sono limitate dal saldo esistente.
Infine, un’ulteriore indicazione è la presenza di tassi di interesse. Le carte di credito applicano un interesse sui pagamenti in ritardo, mentre le carte di debito non comportano tali costi. Verificare questi aspetti può aiutarci a comprendere meglio quale tipo di carta possediamo.
Differenze Tra Carta Di Credito E Carta Di Debito
Comprendere le differenze tra carta di credito e carta di debito è essenziale per una corretta gestione delle proprie finanze. Questi due strumenti di pagamento hanno caratteristiche distinte che influenzano il modo in cui li utilizziamo.
Caratteristiche Della Carta Di Credito
La carta di credito offre la possibilità di effettuare acquisti anche oltre il saldo disponibile. Il limite di credito viene stabilito dalla banca e può variare in base a fattori come il reddito e la storia creditizia. I pagamenti normalmente avvengono a fine mese, e se non si salda l’importo dovuto, vengono applicati tassi di interesse. Inoltre, può comportare spese annuali, a seconda del tipo di carta. La carta di credito permette di accumulare punti o cashback, incentivando l’uso per gli acquisti di tutti i giorni.
Caratteristiche Della Carta Di Debito
La carta di debito funziona in modo diverso, attingendo direttamente dal saldo del conto corrente. Non permette di spendere più di quanto sia effettivamente disponibile, rendendola un metodo di pagamento più controllabile. Non ci sono tassi di interesse da considerare, poiché non si tratta di un prestito. In genere, le carte di debito non comportano costi annuali, e il loro uso è limitato alle transazioni che possono essere coperte dai fondi presenti nel conto. Le carte di debito offrono anche maggiore sicurezza, poiché il rischio di indebitamento è minimo.
Come Verificare Il Tipo Di Carta
Controllare il tipo di carta è un passaggio fondamentale per gestire al meglio le proprie finanze. Possiamo farlo attraverso metodi semplici e diretti.
Controllo Visivo Della Carta
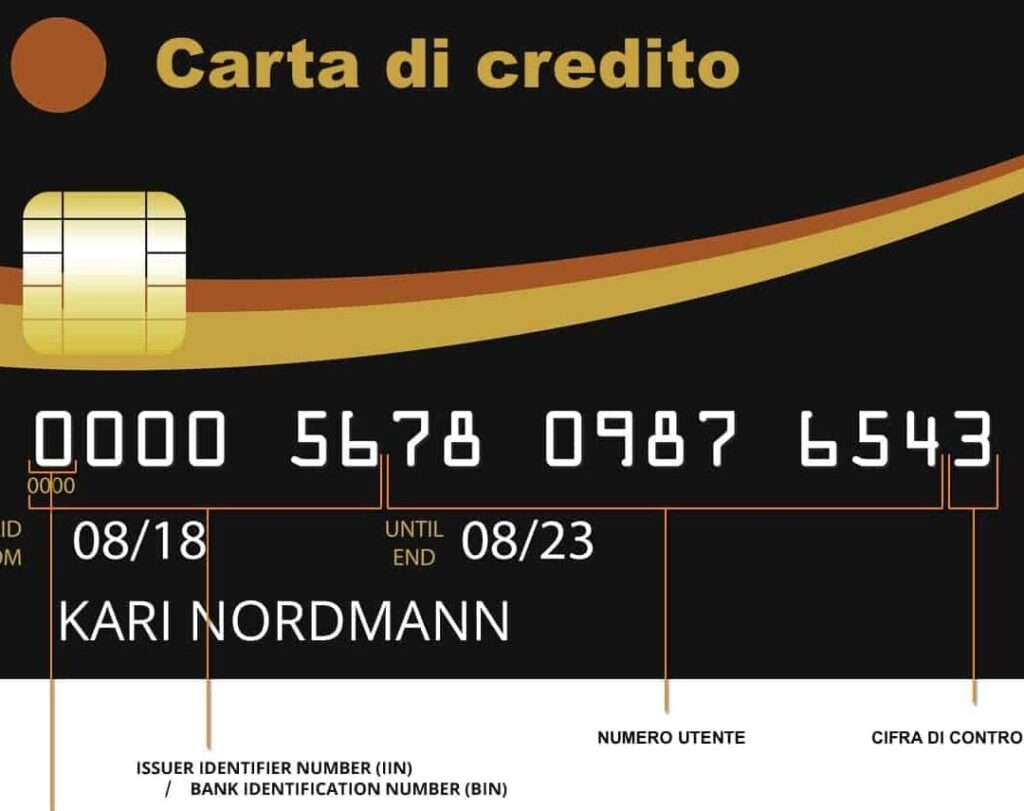
Iniziamo a dare un’occhiata alla carta stessa. La visione immediata rivela dettagli importanti. Se notiamo il logo di un circuito di pagamento come Visa o Mastercard, ci troviamo di fronte a una carta di credito. Invece, se sulla carta compare il logo di Maestro o Cirrus, si tratta probabilmente di una carta di debito. Dobbiamo anche considerare il numero di identificazione che spesso inizia con specifici numeri: 4 per Visa, 5 per Mastercard, e 3 per American Express. Anche il termine “credit” stampato sulla carta indica che si tratta di una carta di credito.
Controllo Delle Informazioni Sul Conto
Oltre al controllo visivo, possiamo verificare le informazioni sul nostro conto. Accediamo al portale online della nostra banca o utilizziamo l’app mobile. Qui, possiamo trovare dettagli cruciali:
- Tipo di carta: La nostra banca fornisce chiaramente se si tratta di una carta di credito o di debito.
- Limiti di spesa: Le carte di credito mostrano limiti mensili, contrariamente alle carte di debito legate al saldo disponibile.
- Informazioni sui tassi di interesse: Controlliamo se ci sono informazioni sui tassi applicabili per le transazioni non saldate, tipici delle carte di credito.
Esplorando queste informazioni, possiamo ottenere un quadro chiaro sul tipo di carta in nostro possesso.
Vantaggi E Svantaggi
Riconosciamo che ogni metodo di pagamento ha vantaggi e svantaggi specifici. Analizziamo i pro e contro delle carte di credito e di debito.
Vantaggi Della Carta Di Credito
Le carte di credito offrono flessibilità di spesa. Possiamo effettuare acquisti superiori al nostro saldo disponibile, permettendo una gestione imprevedibile delle spese mensili. Inoltre, consentono l’accumulo di punti o cashback. Utilizzando la carta in modo strategico, possiamo guadagnare vantaggi su futuri acquisti. Un altro punto forte riguarda la protezione contro frodi. Molti emittenti forniscono un’assicurazione in caso di transazioni sospette, proteggendo le nostre finanze. Infine, aiutano a costruire una buona storia di credito. Un utilizzo responsabile della carta migliora il punteggio creditizio, essenziale per futuri prestiti.
Vantaggi Della Carta Di Debito
Le carte di debito ci permettono di controllare le spese. Spendiamo solo ciò che abbiamo realmente nel conto corrente, evitando debiti eccessivi. Inoltre, non comportano interessi o costi annuali. Questo aspetto la rende una scelta più economica nel lungo periodo. Le carte di debito offrono accesso immediato ai fondi. Possiamo prelevare contante e effettuare pagamenti in tempo reale, semplificando la gestione quotidiana del denaro. Infine, riducono il rischio di indebitamento. Poiché non possiamo spendere oltre il nostro saldo, facciamo scelte più consapevoli e responsabili.
Conclusione
Capire se abbiamo una carta di credito o di debito è fondamentale per gestire al meglio le nostre finanze. Riconoscere le caratteristiche distintive ci aiuta a fare scelte più consapevoli e a evitare sorprese indesiderate.
Controllare il logo del circuito di pagamento e le informazioni sul saldo disponibili è un passo semplice ma cruciale. Inoltre accedere al portale della nostra banca ci offre una visione chiara dei limiti di spesa e delle eventuali spese associate.
Scegliere il metodo di pagamento giusto può fare la differenza nel nostro budget. Conoscere le differenze ci permette di sfruttare al meglio i vantaggi di ciascuna carta e di evitare rischi inutili.