La cessione del credito è un argomento che suscita sempre più interesse, soprattutto per chi cerca soluzioni finanziarie flessibili. Ma come fare cessione del credito in modo efficace? È fondamentale comprendere i passaggi e le opportunità che questa pratica offre, sia per privati che per aziende.
Cos’è La Cessione Del Credito
La cessione del credito è un accordo attraverso cui un creditore trasferisce a un terzo parte o l’intero credito vantato nei confronti di un debitore. Questa pratica consente di monetizzare crediti che potrebbero non essere immediatamente esigibili, diventando una scelta strategica per privati e imprese.
Definizione
La cessione del credito consiste nel trasferimento dei diritti di credito da un soggetto (cedente) a un altro (cessionario). Questo processo avviene spesso tramite un contratto scritto e può essere volto a soddisfare esigenze di liquidità. Per esempio, un artigiano può cedere crediti derivanti da fatture non pagate a una banca o un finanziatore per ricevere immediatamente una parte dell’importo. La legge italiana regola questa pratica, stabilendo diritti e doveri per entrambe le parti coinvolte.
Tipologie Di Cessione
Le principali tipologie di cessione del credito includono:
- Cessione pro soluto: Il cessionario assume il rischio di insolvenza del debitore. Se il debitore non paga, il cessionario non può rivalersi sul cedente.
- Cessione pro solvendo: Il cedente rimane responsabile del pagamento in caso di inadempimento del debitore. Qui, il rischio è a carico del cedente.
- Cessione in blocco: Consente il trasferimento di più crediti di un’unica transazione, semplificando la gestione per il cedente.
- Cessione con garanzia: In questo caso, i crediti ceduti fungono da garanzia per un’obbligazione contratta dal cedente.
Queste modalità offrono flessibilità e possono adattarsi a situazioni finanziarie diverse, permettendo una gestione più efficace dei crediti.
Requisiti Necessari
La cessione del credito richiede una serie di requisiti che garantiscono la validità e l’efficacia dell’operazione. Comprendere questi requisiti facilita notevolmente il processo e assicura una migliore gestione.
Documentazione Richiesta
La documentazione necessaria per la cessione del credito include:
- Contratto di cessione, dove vengono specificate le parti coinvolte, l’importo del credito e le condizioni della cessione.
- Documenti identificativi delle parti, come carte d’identità o visure, che attestano l’identità dei creditori e dei debitori.
- Dichiarazioni di attribuzione del credito, per dimostrare la legittimità del credito che si intende cedere.
- Prova di esigibilità del credito, che può includere fatture, contratti o altri documenti che dimostrano l’esistenza del debito.
Attenersi a queste documentazioni permette una cessione senza intoppi e con minori possibilità di contestazioni.
Controparti Coinvolte
Nella cessione del credito, ci sono diverse controparti coinvolte:
- Ceditore, che è colui che trasferisce il credito. Questo soggetto deve avere piena capacità di disposizione sul credito stesso.
- Cessionario, che riceve il credito e si impegna a riscuoterlo. Deve essere in grado di gestire il credito acquisito.
- Debitore, colui che deve pagare il credito. È fondamentale informarli della cessione, poiché il pagamento dovrà essere effettuato al cessionario.
La comunicazione tra queste parti deve essere chiara affinché il trasferimento del credito avvenga senza disguidi.
Procedura Per Eseguire La Cessione
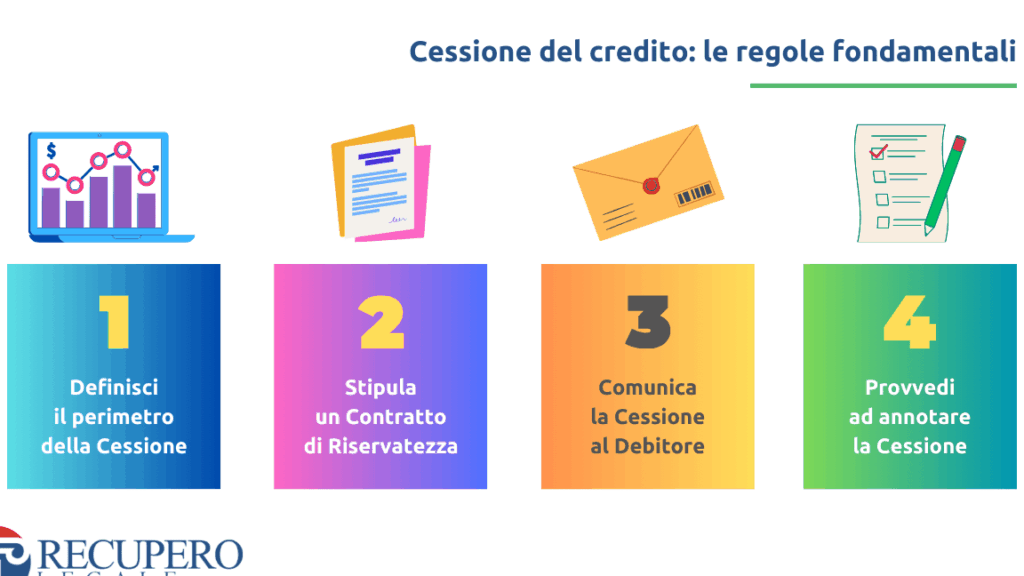
Per eseguire la cessione del credito è importante seguire una serie di passaggi ben definiti che garantiscono la validità dell’operazione. Questi passaggi assicurano un trasferimento agevole dei diritti di credito e minimizzano il rischio di contenziosi.
Passaggi Fondamentali
- Verificare i requisiti: Accertiamo che la cessione del credito rispetti i requisiti legislativi. Ad esempio, dobbiamo assicurarci che i crediti siano esigibili e documentati.
- Stipulare il contratto di cessione: Redigiamo un contratto chiaro tra il creditore e il cessionario. Questo documento deve includere informazioni dettagliate sul credito trasferito e sulle condizioni.
- Notificare il debitore: Comunichiamo la cessione al debitore in modo ufficiale. In questo modo, il debitore è informato e non può contestare il trasferimento.
- Conservare la documentazione: Archiviare tutti i documenti legati alla cessione per eventuali controlli futuri. Questo include la prova di esigibilità e il contratto firmato.
Tempistiche Da Considerare
Le tempistiche per completare la cessione del credito possono variare. In generale, il processo si articola in diverse fasi:
- Tempistiche di preparazione: La preparazione della documentazione richiede diversi giorni, a seconda della complessità del credito.
- Notifica al debitore: Dopo la stipula, l’invio della notifica può avvenire entro 48 ore. Tuttavia, è consigliabile farlo tempestivamente per evitare ritardi.
- Registrazione: Se la cessione richiede registrazione ufficiale, aggiungiamo ulteriori giorni per completare questo passaggio.
- Finalizzazione: La finalizzazione della cessione può richiedere da pochi giorni a qualche settimana, a seconda della risposta del debitore e delle pratiche burocratiche.
Rispettare queste tempistiche e procedure agevola il buon esito della cessione, garantendo maggiore sicurezza nelle transazioni economiche.
Vantaggi E Svantaggi
La cessione del credito presenta sia vantaggi che svantaggi significativi da considerare. Analizzando questi aspetti, possiamo comprendere meglio se questa soluzione finanziaria sia adatta alle nostre esigenze.
Benefici Della Cessione Del Credito
La cessione del credito offre una liquidità immediata. Attraverso questo processo, possiamo monetizzare crediti che altrimenti resterebbero inattivi. Inoltre, permette di ridurre il rischio di insolvenza. Affidando i crediti a un cessionario, trasferiamo anche il rischio finanziario. Ulteriormente, consente di migliorare la gestione della nostra attività. Semplificare la contabilità diventa più facile, poiché abbiamo meno crediti da gestire. Infine, offre maggiore flessibilità nei pagamenti. Possiamo gestire meglio le scadenze, allineando gli incassi alle nostre necessità finanziarie.
Possibili Rischi
Nonostante i benefici, la cessione del credito comporta alcuni rischi. Per esempio, ci può essere una perdita di controllo sulle relazioni con i debitori. Il cessionario gestisce i crediti, e possiamo non avere voce in capitolo sulle sue decisioni. Inoltre, le commissioni per il servizio di cessione possono ridurre i guadagni. Dobbiamo valutare attentamente i costi associati. Infine, indebolire la nostra posizione negoziale è un possibile rischio. Se gli altri creditori sono a conoscenza della cessione, la nostra reputazione potrebbe subire un danno.
Comprendere questi vantaggi e svantaggi ci permette di approcciare la cessione del credito in modo informato, decidendo se intraprendere questa strada per migliorare la nostra situazione finanziaria.
Normativa E Aspetti Legali
Comprendere la normativa relativa alla cessione del credito è essenziale per operare nel rispetto delle leggi vigenti. La normativa italiana è regolamentata principalmente dal Codice Civile, specificamente all’articolo 1260 e seguenti, che disciplinano il trasferimento dei crediti. Inoltre, le recenti leggi riguardanti la cessione dei crediti fiscali forniscono specifiche linee guida che le aziende devono seguire per garantire la validità delle transazioni.
Legislazione Attuale
La Legislazione Attuale prevede diverse disposizioni per garantire la chiarezza e la sicurezza nel processo di cessione del credito. Tra i principali aspetti da considerare vi sono:
- Identificazione delle parti: tutte le parti coinvolte, cioè il cedente, cessionario e debitore, devono essere chiaramente identificate nel contratto.
- Notifica: la cessione del credito deve essere notificata al debitore affinché il trasferimento del credito sia efficace.
- Contratto scritto: il contratto di cessione deve essere redatto per iscritto. Senza di esso, potrebbero sorgere contestazioni legali.
Tale normativa cerca di proteggere gli interessi di tutte le parti in gioco. Inoltre, la recente legge n. 160 del 2019 stabilisce disposizioni specifiche per la cessione dei crediti fiscali, il che rafforza ulteriormente questi principi.
Obblighi E Responsabilità
Gli obblighi e le responsabilità derivanti dalla cessione del credito sono articolati e richiedono attenzione. Ogni parte deve rispettare determinati doveri:
- Cedente: deve garantire che il credito sia esigibile e libero da vincoli. La non verità di queste informazioni può comportare responsabilità legali.
- Cessionario: deve verificare l’esigibilità del credito e assicurarne la validità. Ciò implica un’attenta analisi della documentazione.
- Debitore: è tenuto a effettuare il pagamento al cessionario una volta avvisato della cessione. Ignorare questa notifica può generare problematiche legali.
Essere informati sugli obblighi e le responsabilità permette di mitigare i rischi. Operare in conformità con la normativa vigente facilita le transazioni e riduce la possibilità di contenziosi futuri.
Conclusione
Affrontare la cessione del credito può sembrare complesso ma con le giuste informazioni e preparazione possiamo navigare questo processo in modo efficace. Comprendere le tipologie di cessione e i requisiti necessari ci permette di prendere decisioni più consapevoli.
Seguire le procedure indicate e rispettare le tempistiche è fondamentale per garantire un trasferimento fluido e sicuro. Essere informati sui vantaggi e svantaggi ci aiuta a valutare se questa soluzione finanziaria è adatta alle nostre esigenze.
Conoscere anche gli aspetti legali e le responsabilità delle parti coinvolte ci protegge da potenziali problematiche future. Siamo pronti a sfruttare al meglio le opportunità offerte dalla cessione del credito per migliorare la nostra situazione finanziaria.