La cessione del credito a un privato è un argomento che suscita sempre più interesse. Ma come funziona realmente questo processo? In un mondo in cui la gestione delle finanze personali è fondamentale, capire i meccanismi della cessione del credito può fare la differenza.
In questo articolo, esploreremo i dettagli di questo strumento finanziario, analizzando i vantaggi e le implicazioni per chi decide di cedere il proprio credito. Quali sono i passaggi da seguire e quali sono le opportunità che possiamo cogliere? Con una guida chiara e pratica, ci addentreremo nel funzionamento della cessione del credito, offrendo informazioni utili per chiunque desideri approfondire questo tema.
Prepariamoci a scoprire come possiamo utilizzare la cessione del credito a nostro favore e quali opportunità ci riserva.
Cos’è La Cessione Del Credito
La cessione del credito riguarda il trasferimento di un credito da un soggetto a un altro, facilitando così la gestione dei crediti. Questo processo avviene attraverso un accordo tra le parti coinvolte e permette di monetizzare crediti non ancora incassati, rendendo il sistema finanziario più fluido.
Definizione Del Concetto
La cessione del credito, quindi, implica che un creditore trasferisca i diritti di incasso a un altro soggetto, il cessionario. Il cedente, ovvero il creditore iniziale, riceve immediatamente una somma di denaro, mentre il cessionario diventa responsabile dell’incasso del credito. Questo strumento è utilizzato sia da aziende che da privati per migliorare la liquidità.
Tipologie Di Cessione
Distinguere tra le diverse tipologie di cessione è fondamentale. Alcune categorie principali includono:
Comprendere queste tipologie aiuta a scegliere la soluzione più adatta alle proprie esigenze finanziarie.
Come Funziona La Cessione Del Credito A Un Privato
La cessione del credito a un privato si svolge attraverso una procedura ben definita. Questa procedura garantisce un trasferimento trasparente e sicuro dei diritti di credito.
Procedura Di Cessione
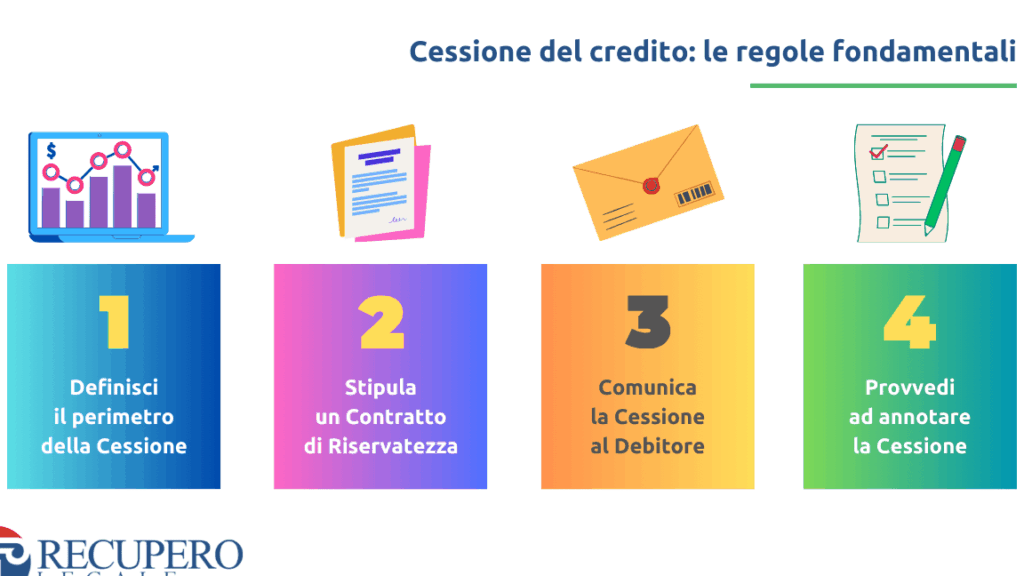
La procedura di cessione prevede diversi passaggi. Prima di tutto, si deve redigere un contratto di cessione. In questo contratto, il cedente e il cessionario devono concordare le condizioni della cessione. Successivamente, è necessario notificare il debitore della cessione. Questo passaggio è cruciale per assicurarsi che il debitore riconosca il nuovo creditore. Infine, si effettua il pagamento del credito concordato, completando così il processo. È fondamentale seguire questi passaggi per evitare complicazioni legali.
Documentazione Necessaria
Per procedere con la cessione, è essenziale preparare la documentazione adeguata. Ecco un elenco della documentazione necessaria:
Questa documentazione è fondamentale per garantire un processo di cessione regolare e privo di problemi. La nostra attenzione a questi dettagli permette di facilitare l’intero procedimento.
Vantaggi E Svantaggi
La cessione del credito a un privato presenta vantaggi e svantaggi che meritano un’attenta considerazione. Quando ponderiamo i pro e i contro, possiamo capire meglio se questa opzione si adatta alle nostre esigenze.
Vantaggi Per Il Cedente
Un vantaggio principale per il cedente è la liquidità immediata. Cedere un credito consente di ricevere fondi in tempi rapidi, piuttosto che attendere il pagamento da parte del debitore. Spesso, questa soluzione permette anche di liberarsi da crediti problematici, migliorando la situazione finanziaria complessiva.
Un altro benefit importante riguarda la riduzione del rischio di insolvenza. Trasferendo il credito a un cessionario, si elimina il rischio di non ricevere il pagamento. Questo aspetto rende la cessione del credito vantaggiosa, specialmente in un contesto economico incerto.
Infine, la cessione del credito offre flessibilità. Possiamo scegliere le modalità e le tempistiche che meglio si adattano alle nostre esigenze, come nel caso della cessione pro soluto. Questo approccio non solo semplifica la gestione finanziaria, ma consente anche di pianificare meglio le spese future.
Svantaggi E Rischi
Un rischio significativo nella cessione del credito è la potenziale riduzione del valore del credito. Spesso, il cessionario applica uno sconto sul valore nominale del credito, riducendo così l’importo finale ricevuto. Questo fattore può influire negativamente sulla liquidità percepita.
L’assenza di garanzie è un altro svantaggio importante. Sebbene ci siano contratti di cessione, la sicurezza del pagamento non è garantita al 100%. In caso di problematiche con il cessionario o complicazioni legali, ci si trova comunque esposti a rischi finanziari.
Inoltre, ci sono costi aggiuntivi da considerare. Le spese notarili o amministrative legate alla cessione possono pesare sul guadagno finale. Questo aspetto richiede una pianificazione accurata per non trovarsi sorpresi in seguito.
Essere consapevoli di vantaggi e svantaggi è fondamentale per una cessione del credito informata e soddisfacente.
Normativa E Aspetti Legali
La cessione del credito è regolata da normative specifiche che garantiscono la sicurezza del trasferimento e la tutela dei diritti di tutte le parti coinvolte. La legge italiana, in particolare il Codice Civile, stabilisce i principi fondamentali per la cessione dei crediti. È essenziale rispettare queste normative per evitare problematiche legali future.
Normative Rilevanti
Le normative che disciplinano la cessione del credito includono:
- Articolo 1260 del Codice Civile: definisce la natura del contratto di cessione e le modalità di attuazione.
- Articolo 1264 del Codice Civile: specifichi che la cessione è efficace verso il debitore solo dopo che quest’ultimo ne è stato informato.
- L. 244/2007: include modifiche importanti inerenti ai crediti fiscali e agli incentivi per la loro cessione.
- Legge 28 gennaio 2009, n. 2: stabilisce le disposizioni in merito agli esperimenti di cessione dei crediti aziendali e commerciali.
Questi articoli e leggi offrono un quadro normativo completo che salvaguarda sia il cedente che il cessionario, garantendo che la procedura si svolga in modo regolare.
Obblighi Del Cedente E Del Cessionario
Il cedente e il cessionario hanno obblighi precisi che devono seguire:
- Obbligo di Comunicazione: il cedente deve notificare al debitore la cessione, così da rendere l’operazione efficace.
- Obbligo di Verifica: il cessionario deve controllare l’esistenza e l’ammontare del credito prima di procedere alla cessione, evitando sorprese in seguito.
- Obbligo di Custodia: entrambi devono mantenere la documentazione relativa alla cessione e alle comunicazioni effettuate.
- Obbligo di Rispetto delle Condizioni: se ci sono condizioni specifiche nel contratto di cessione, devono essere rispettate da entrambe le parti.
Questi obblighi, se ben seguiti, consentono una gestione efficiente e sicura della cessione del credito tra privati, creando un ambiente di fiducia e legalità.
Conclusione
Affrontare la cessione del credito a un privato ci offre nuove opportunità finanziarie. Comprendere i meccanismi e i requisiti legali è essenziale per navigare questo processo in modo efficace. Con una preparazione adeguata possiamo beneficiare della liquidità immediata e della riduzione del rischio di insolvenza.
Tuttavia è fondamentale essere consapevoli dei potenziali svantaggi e dei costi associati. Prendendo decisioni informate possiamo ottimizzare i vantaggi della cessione del credito. In questo modo possiamo garantire un trasferimento sicuro e vantaggioso dei diritti di credito, tutelando i nostri interessi e quelli delle parti coinvolte.