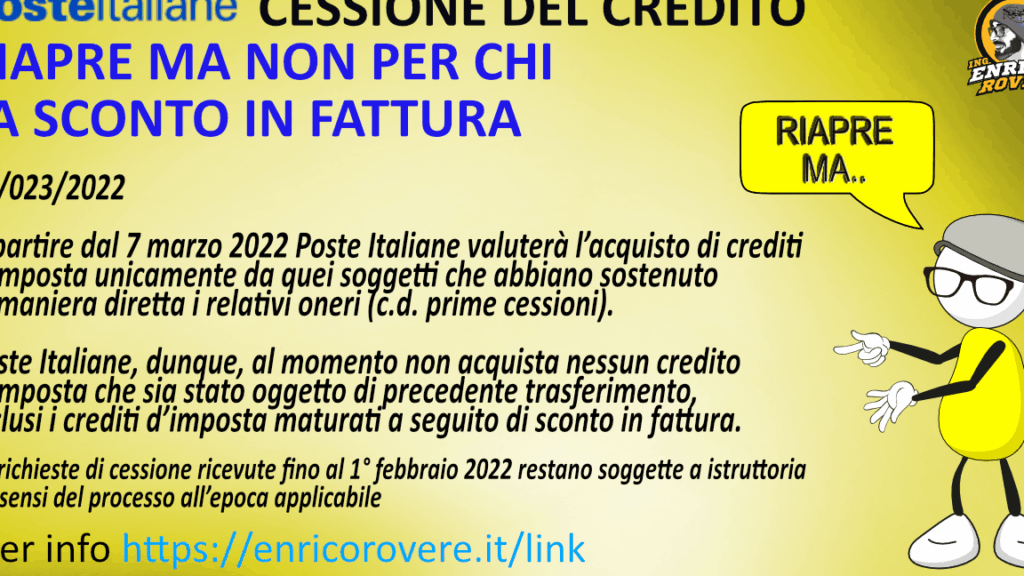
La cessione del credito alla posta rappresenta una soluzione interessante per chi desidera gestire in modo efficace i propri crediti. In un mondo dove le opportunità di investimento e finanziamento sono molteplici, comprendere come funziona la cessione del credito alla posta può fare la differenza tra un’opzione vantaggiosa e una scelta poco conveniente.
Nel nostro articolo esploreremo i dettagli di questo processo. Analizzeremo come procedere per effettuare la cessione e quali sono i vantaggi che ne derivano. Ci soffermeremo anche sugli aspetti burocratici e sulle tempistiche necessarie per completare l’operazione. È fondamentale capire le dinamiche coinvolte affinché possiamo prendere decisioni informate.
Siete pronti a scoprire come sfruttare al meglio questa opportunità? La cessione del credito alla posta potrebbe rivelarsi il passo giusto verso una gestione più consapevole delle vostre finanze!
Come funziona la cessione del credito alla posta
La cessione del credito alla posta è un processo che consente ai cittadini di trasferire i propri crediti, come ad esempio quelli derivanti da indennità o rimborsi, a soggetti terzi. Questo meccanismo si fonda su una serie di normative e procedure specifiche che garantiscono la sicurezza e la trasparenza delle transazioni. Per comprendere meglio , analizziamo i passaggi chiave coinvolti in questo processo.
Modalità di attuazione
Il primo passo per effettuare la cessione del credito consiste nel verificare l’esistenza del credito stesso. Questa fase implica la raccolta della documentazione necessaria, che può includere:
- Estratti conto
- Documenti identificativi
- Contratti precedenti
Una volta confermata l’esistenza del credito, il cittadino deve contattare un ente o un professionista abilitato per avviare formalmente il processo di cessione. È fondamentale scegliere un interlocutore esperto per navigare attraverso le varie leggi e regolamenti applicabili.
Stipula dell’accordo
Dopo aver selezionato il partner giusto, si procede con la stipula dell’accordo di cessione. In questa fase vengono definiti:
- L’importo esatto del credito ceduto
- Le condizioni della cessione
- Le modalità di pagamento al creditore originario
È importante leggere attentamente tutte le clausole contrattuali per evitare sorprese future.
Registrazione presso gli enti competenti
Infine, la cessione deve essere registrata presso gli enti competenti, come l’Agenzia delle Entrate o altre autorità preposte. Questa registrazione assicura che ogni parte coinvolta abbia una prova legale della transazione avvenuta.
Seguendo questi passaggi essenziali, possiamo ottenere chiarezza su e garantire una gestione efficace dei nostri crediti.
Vantaggi della cessione del credito per i cittadini
La cessione del credito offre numerosi vantaggi per i cittadini, rendendo questo strumento particolarmente utile in diverse situazioni economiche. Prima di tutto, permette di ottenere liquidità immediata, che può essere fondamentale in momenti di difficoltà finanziaria. Grazie alla cessione, infatti, è possibile trasformare crediti non ancora incassati in denaro contante, evitando così problemi di liquidità.
Inoltre, il processo di cessione del credito è relativamente semplice e diretto. Non richiede la creazione di un debito aggiuntivo o l’assunzione di nuovi obblighi finanziari. Questo significa che i cittadini possono beneficiare della loro situazione creditizia senza compromettere ulteriormente le proprie finanze.
Accesso a migliori condizioni
Un altro vantaggio significativo riguarda le condizioni favorevoli che possono derivare dalla cessione del credito. Spesso, cedendo il proprio credito a istituzioni specializzate o professionisti del settore, si ha accesso a tassi d’interesse più competitivi rispetto ad altre forme di prestito o finanziamento. Ciò consente una gestione più efficace delle spese e dei pagamenti.
Semplificazione dei processi burocratici
La cessione del credito comporta anche una semplificazione dei processi burocratici legati al recupero crediti. I cittadini possono delegare la gestione delle pratiche a soggetti esperti nel settore, riducendo così lo stress e il tempo dedicato alla risoluzione delle problematiche legate ai crediti insoluti.
In sintesi, la cessione del credito rappresenta un’opzione vantaggiosa per noi cittadini quando abbiamo bisogno di accedere rapidamente ai fondi dovuti senza complicazioni aggiuntive e con condizioni potenzialmente più favorevoli rispetto ad altre soluzioni finanziarie disponibili sul mercato.
Requisiti necessari per avviare il processo
Per avviare il processo di cessione del credito alla posta, è fondamentale soddisfare alcuni requisiti essenziali. Questi requisiti non solo garantiscono una gestione efficace della cessione, ma ci permettono anche di affrontare il procedimento con maggiore sicurezza e tranquillità. È importante avere chiare le condizioni necessarie che ogni cittadino deve rispettare prima di intraprendere questo percorso.
Di seguito sono elencati i principali requisiti per avviare la cessione del credito:
- Crediti Esistenti: Dobbiamo possedere crediti già maturati, ovvero somme che ci sono dovute da terzi e che non abbiamo ancora incassato.
- Documentazione Necessaria: È indispensabile raccogliere tutta la documentazione relativa ai crediti, come contratti o fatture, per dimostrare l’esistenza dei crediti stessi.
- Identificazione del Cessionario: Dobbiamo individuare un istituto finanziario o un professionista abilitato a gestire la cessione del credito. La scelta dell’intermediario giusto può influenzare notevolmente le condizioni della transazione.
- Assistenza Legale: Sebbene non sia obbligatorio, consultare un esperto legale può rivelarsi utile per comprendere appieno i diritti e i doveri legati alla cessione.
Verifica delle Condizioni Economiche
In aggiunta ai requisiti sopra elencati, è consigliabile effettuare una verifica delle proprie condizioni economiche. Prima di procedere con la cessione del credito, dobbiamo essere certi che questa operazione rappresenti davvero una soluzione vantaggiosa rispetto ad altre opzioni disponibili sul mercato. Ad esempio:
- Valutiamo se il costo della commissione applicata dal nostro intermediario è sostenibile rispetto al valore dei crediti ceduti.
- Consideriamo se esistono alternative più favorevoli come prestiti personali o finanziamenti diretti.
Conoscenza degli Obblighi Fiscali
Infine, è fondamentale avere chiara la questione fiscale legata alla cessione del credito. In alcune situazioni potrebbero sorgere implicazioni fiscali derivanti dalla realizzazione delle plusvalenze generate dalla vendita dei crediti. Pertanto, informarsi sulle normative vigenti ci permette di evitare sorprese in fase dichiarativa.
Essere a conoscenza di questi requisiti necessari ci prepara adeguatamente per avviare il processo di cessione del credito alla posta in modo efficace e sicuro.
Procedure da seguire per effettuare la cessione
Per effettuare la cessione del credito alla posta, è necessario seguire una serie di passaggi che ci guideranno attraverso l’intero processo. Questi passaggi sono fondamentali per garantire che la cessione avvenga in modo corretto e senza intoppi. Di seguito, abbiamo delineato le procedure principali da seguire.
Raccolta della Documentazione
La prima fase consiste nel raccogliere tutta la documentazione necessaria. Questo include:
- Contratti e Fatture: Tutti i documenti che attestano l’esistenza dei crediti devono essere pronti.
- Dati Personali: È importante avere a disposizione un documento d’identità valido e il codice fiscale.
- Informazioni sul Cessionario: Dobbiamo preparare informazioni dettagliate sull’istituto o professionista con cui intendiamo procedere.
Scelta dell’Istituto Finanziario
Una volta raccolta la documentazione, dobbiamo scegliere un istituto finanziario appropriato. È essenziale considerare:
- Reputazione dell’Istituto: Valutiamo le recensioni e le esperienze di altri clienti per assicurarci di lavorare con un ente affidabile.
- Condizioni Offerte: Compariamo diverse offerte per trovare quella più vantaggiosa in termini di commissioni e tassi applicati.
Presentazione della Richiesta
Con tutto il materiale pronto, possiamo presentare formalmente la richiesta di cessione del credito. Questa operazione solitamente prevede:
- Compilazione del Modulo di Cessione: Dobbiamo compilare attentamente il modulo fornito dall’istituto scelto, includendo tutti i dati richiesti.
- Invio della Documentazione: Inviamo tutta la documentazione necessaria insieme al modulo compilato, preferibilmente tramite raccomandata o consegna a mano.
Attesa dell’Approvazione
Dopo aver inviato la richiesta, entreremo nella fase di attesa per l’approvazione da parte dell’ente finanziario scelto. Durante questo periodo è consigliabile:
- Restare disponibili per eventuali chiarimenti richiesti dall’istituto.
- Monitorare lo stato della richiesta tramite i canali ufficiali messi a disposizione dal cessionario.
Queste procedure ci aiuteranno a gestire efficacemente il processo di cessione del credito alla posta, assicurando che ogni dettaglio venga curato per evitare complicazioni future.
Tempistiche e costi associati alla cessione del credito
Le tempistiche e i costi associati alla cessione del credito sono aspetti fondamentali da considerare prima di intraprendere questo processo. In genere, la durata della procedura può variare in base a diversi fattori, come l’istituto scelto e la complessità dei documenti presentati. Solitamente, ci vogliono da pochi giorni a alcune settimane per ricevere l’approvazione della richiesta.
Tempistiche
La fase di approvazione è cruciale. Una volta inviata la richiesta completa di documentazione, i tempi possono essere influenzati da:
- Tipologia di credito: Alcuni crediti potrebbero richiedere verifiche più approfondite.
- Carico di lavoro dell’istituto: Periodi particolarmente intensi possono allungare i tempi d’attesa.
- Completezza della documentazione: Un dossier ben preparato accelera il processo.
In media, possiamo aspettarci un tempo d’attesa compreso tra 7 e 21 giorni lavorativi.
Costi associati
I costi legati alla cessione del credito non devono essere sottovalutati. Possono includere:
- Commissione per la cessione: Gli istituti finanziari applicano una commissione che varia generalmente tra il 1% e il 5% dell’importo ceduto.
- Spese amministrative: Potrebbero esserci costi aggiuntivi legati alla gestione della pratica.
- Imposte: Non dimentichiamo le eventuali imposte che potrebbero gravare sull’operazione.
| Tipo di costo | Percentuale/Importo |
|---|---|
| Commissione per la cessione | 1% – 5% dell’importo |
| Spese amministrative | Variabile |
| Imposte | Da valutare caso per caso |
È fondamentale consultarsi con esperti o professionisti del settore per avere un quadro chiaro su tutti i costi previsti prima di procedere con la cessione del credito. Questa attenzione ai dettagli economici ci aiuterà a evitare sorprese sgradite e a pianificare meglio le nostre finanze.
Alternative alla cessione del credito in Italia
Esistono diverse opzioni che possono risultare utili per chi desidera ottenere liquidità senza dover necessariamente seguire questo specifico processo. Queste alternative possono variare a seconda delle esigenze individuali e della situazione finanziaria di ciascuno.
Una delle principali alternative è il prestito personale, che consente di ricevere una somma di denaro direttamente da un istituto finanziario, restituendo l’importo in rate mensili. Questo tipo di prestito non richiede la cessione dei crediti e può essere richiesto anche da chi ha un reddito fisso dimostrabile.
Un’altra possibilità è rappresentata dai finanziamenti con garanzia. In questo caso, il richiedente deve offrire un bene come garanzia per ottenere il finanziamento. Le istituzioni creditizie sono più propense ad approvare tali richieste poiché hanno una forma di sicurezza nel caso di insolvenza.
In aggiunta, possiamo considerare le cessioni temporanee o i contratti di factoring, dove i crediti vengono venduti a una società specializzata che si occupa della riscossione. Questa soluzione permette alle imprese di migliorare la propria liquidità senza dover attendere il pagamento diretto da parte dei debitori.
Infine, esistono programmi governativi o agevolazioni fiscali destinati a supportare le persone in difficoltà economiche. Informarsi su queste opportunità può rivelarsi vantaggioso per chi cerca soluzioni diversificate oltre alla cessione del credito tradizionale.
Queste opzioni offrono flessibilità e possono essere adattate alle necessità personali, permettendo così di affrontare situazioni economiche complesse con maggiore serenità e consapevolezza.