Inizio » Credito » Come funzionano carte di credito: guida pratica e dettagliata
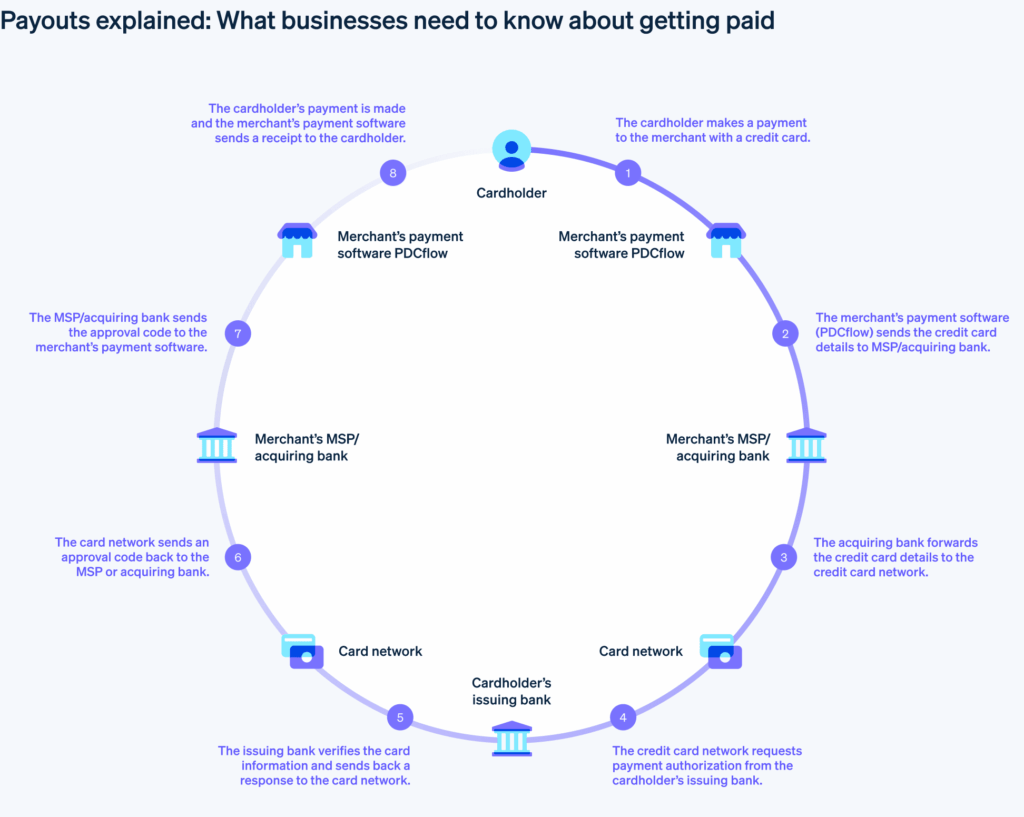
Le carte di credito sono uno strumento finanziario che ha rivoluzionato il nostro modo di spendere e gestire il denaro. Ma come funzionano carte di credito? In questo articolo esploreremo i principi fondamentali delle carte di credito e scopriremo come utilizzarle in modo efficace per massimizzare i benefici.
Comprendere come funzionano carte di credito è essenziale per evitare trappole comuni e gestire al meglio le nostre finanze. Analizzeremo vari aspetti tra cui limiti di spesa tassi d’interesse e vantaggi offerti dalle diverse opzioni disponibili sul mercato. Siamo certi che acquisire queste conoscenze ci aiuterà a prendere decisioni più informate quando si tratta dei nostri acquisti quotidiani.
Siete pronti a svelare i segreti delle carte di credito? Scopriamo insieme tutto ciò che c’è da sapere per utilizzarle con saggezza e responsabilità!
Come funzionano carte di credito: principi fondamentali
Le carte di credito sono strumenti finanziari che ci permettono di effettuare acquisti senza la necessità di avere liquidità immediata. Ma come funzionano le carte di credito? Fondamentalmente, il loro funzionamento si basa su un accordo tra noi e l’istituto emittente, che ci concede una linea di credito fino a un certo limite. Con questo limite, possiamo acquistare beni e servizi, posticipando il pagamento.
La nostra responsabilità principale è rimborsare l’importo speso entro una certa scadenza per evitare interessi elevati. Quando utilizziamo la carta, il nostro debito aumenta proporzionalmente agli acquisti effettuati. Al contrario, quando effettuiamo un pagamento, il debito diminuisce.
Limite di credito
Uno degli aspetti fondamentali delle carte di credito è il limite di credito, ovvero l’importo massimo che possiamo spendere con la carta. Questo limite viene stabilito dall’ente emittente e può variare in base a diversi fattori come:
La nostra situazione finanziaria
Il nostro reddito
La storia creditizia
È importante tenere d’occhio questo limite per non incorrere in spese extra o penalità.
Tassi d’interesse
Un altro elemento cruciale nel funzionamento delle carte di credito è rappresentato dai tassi d’interesse applicabili sui saldi non pagati. Se decidiamo di non estinguere completamente il saldo alla scadenza prevista, gli interessi iniziano ad accumularsi sul debito residuo. Questi possono variare notevolmente tra i vari istituti finanziari e influenzano significativamente i costi complessivi del nostro utilizzo della carta.
Istituto Emittente
Tasso d’Interesse Annuo (%)
Banca A
12%
Banca B
15%
Banca C
20%
Conoscere questi tassi ci permette di fare scelte più informate riguardo all’utilizzo delle nostre carte.
Rimborsi e rateizzazione
Infine, molte carte offrono opzioni per rimborsare gli importi utilizzati attraverso rateizzazioni mensili o pagamenti minimi. Optare per queste modalità può sembrare vantaggioso inizialmente; tuttavia, dobbiamo sempre considerare le implicazioni a lungo termine sul nostro budget personale e sull’accumulo degli interessi.
In sintesi, comprendere come funzionano le carte di credito è fondamentale per gestirle correttamente ed evitare spiacevoli sorprese economiche nel futuro.
Tipi di carte di credito e le loro caratteristiche
Esistono diversi tipi di carte di credito, ognuna con caratteristiche specifiche che possono adattarsi a diverse esigenze e stili di vita. Comprendere queste differenze ci aiuta a scegliere la carta più adatta alle nostre necessità finanziarie. Tra i principali tipi di carte possiamo trovare:
Carte standard: Sono le carte più comuni, offrono una linea di credito predefinita e consentono acquisti in negozi fisici e online.
Carte premium: Queste carte sono destinate a chi cerca vantaggi esclusivi come assicurazioni viaggio, accesso a lounge aeroportuali o programmi fedeltà. Di solito richiedono un reddito elevato per la loro attivazione.
Carte ricaricabili: Non sono collegate a un conto corrente e richiedono di essere ricaricate prima dell’uso. Sono utili per controllare le spese o per uso occasionale.
Carte business: Progettate per professionisti e aziende, offrono strumenti speciali per monitorare le spese aziendali e spesso includono vantaggi legati al settore commerciale.
Oltre ai vari tipi, è importante considerare anche le caratteristiche aggiuntive offerte da ciascuna carta. Ad esempio, molte carte presentano programmi di cashback che restituiscono una percentuale della spesa effettuata o punti utilizzabili per acquisti futuri. Altre ancora forniscono protezioni contro frodi o assicurazioni su acquisti effettuati tramite la carta.
Carte con interessi zero
Un altro aspetto interessante è rappresentato dalle carte con interessi zero, che permettono agli utenti di posticipare il pagamento senza incorrere in interessi per un periodo promozionale. Tuttavia, è fondamentale prestare attenzione alle condizioni applicate dopo il termine del periodo senza interessi.
Confronto delle caratteristiche
Per facilitare una scelta consapevole, è utile confrontare diverse opzioni disponibili sul mercato. Ecco alcune caratteristiche chiave da considerare:
Tipo di Carta
Limite di Credito
Tassi d’Interesse Annuo (%)
Vantaggi Aggiuntivi
Standard
Fisso
12%-20%
Nessuno particolare
Premium
Alto
15%-25%
Lounge aeroportuali, assicurazioni viaggi
Ricaricabile
Dinamico (fino al saldo)
N/A
Costo controllato, sicurezza maggiore
BusinessMediamente alto (basato su fatturato)10%-20%Punti fedeltà commerciali, reportistica spese
Scegliere il tipo giusto di carta può influenzare non solo la nostra esperienza d’acquisto ma anche la gestione delle finanze personali nel lungo termine. Pertanto, valutiamo attentamente quale soluzione si adatta meglio alle nostre necessità quotidiane.
Vantaggi e svantaggi nell’utilizzo delle carte di credito
L’utilizzo delle carte di credito presenta una serie di vantaggi e svantaggi che è fondamentale considerare prima di decidere se adottarle nel nostro quotidiano. Da un lato, queste carte offrono comodità e flessibilità nei pagamenti; dall’altro, possono comportare rischi finanziari se non gestite correttamente.
Uno dei principali vantaggi è la possibilità di effettuare acquisti anche quando non si dispone immediatamente del denaro contante. In questo modo, possiamo gestire spese impreviste senza dover rinunciare a opportunità importanti. Inoltre, molte carte offrono programmi di fidelizzazione attraverso cashback o punti premio, rendendo i nostri acquisti più vantaggiosi nel lungo termine.
Tuttavia, ci sono anche svantaggi da tenere in considerazione. Tra questi troviamo i tassi d’interesse elevati che possono accumularsi rapidamente se non si estinguono i saldi mensili per tempo. La tentazione di spendere oltre le proprie possibilità è un altro rischio significativo: l’accesso facile al credito può portarci a indebitamenti inaspettati.
Vantaggi delle carte di credito
Flessibilità nei pagamenti: Possiamo comprare ora e pagare successivamente.
Programmi fedeltà: Cashback e punti premio aggiungono valore ai nostri acquisti.
Sicurezza: Molte carte offrono protezioni contro frodi e furti.
Svantaggi delle carte di credito
Tassi d’interesse elevati: I costi possono aumentare velocemente se non si paga l’importo dovuto.
Rischio d’indebitamento: La facilità d’accesso può portare a spese eccessive.
Commissioni annuali o nascosti: Alcune carte richiedono costi che potrebbero essere evitabili.
È quindi cruciale valutare attentamente sia i benefici che le insidie legate all’uso delle carte di credito per fare una scelta informata su come funzionano le carte di credito nella nostra vita quotidiana. Una gestione responsabile ci permetterà di sfruttarne al massimo i vantaggi minimizzando gli svantaggi potenziali.
Costi associati alle carte di credito e come evitarli
L’uso delle carte di credito può comportare una serie di costi che, se non gestiti correttamente, possono erodere i benefici iniziali. È importante avere consapevolezza dei vari tipi di spese associate e come possiamo evitarle per massimizzare il valore delle nostre transazioni.
Uno dei costi più evidenti è rappresentato dai tassi d’interesse applicati sui saldi non pagati. Questi tassi possono variare significativamente da una carta all’altra e aumentare rapidamente l’importo dovuto se non si estingue il saldo entro la scadenza. Per evitare questi oneri, è fondamentale pagare sempre l’intero importo dovuto ogni mese.
In aggiunta ai tassi d’interesse, molte carte di credito prevedono commissioni annuali, che possono sembrare trascurabili ma accumularsi nel tempo. Alcune carte offrono vantaggi esclusivi in cambio della commissione, mentre altre potrebbero presentarsi con costi senza alcun reale beneficio per noi. È consigliabile confrontare le diverse opzioni disponibili sul mercato e scegliere quelle che offrono un migliore rapporto costo-beneficio.
Un altro aspetto da considerare sono le commissioni per prelievi contante, spesso elevate e accompagnate anche da interessi immediatamente applicabili. Se necessitiamo di liquidità, è preferibile utilizzare metodi alternativi piuttosto che attingere al credito della nostra carta.
Come evitare i costi associati
Per minimizzare i costi legati all’utilizzo delle carte di credito, possiamo seguire alcune pratiche efficaci:
Pagamenti puntuali: Assicuriamoci di effettuare i pagamenti prima della data limite per evitare interessi.
Scelta oculata della carta: Compariamo le offerte sul mercato per trovare una carta con basse commissioni e vantaggi realizzabili.
Monitoraggio delle spese: Utilizziamo strumenti o app per tenere traccia delle nostre spese mensili ed evitare sorprese.
Evitare i prelievi contante: Limitiamo i prelievi dalla carta di credito a meno che non siano assolutamente necessari.
Seguendo queste linee guida, possiamo sfruttare al meglio le opportunità offerte dalle carte di credito senza incorrere in spese inutili. Una gestione attenta ci permette non solo di risparmiare denaro ma anche di mantenere sotto controllo la nostra situazione finanziaria complessiva.
Suggerimenti per un uso responsabile delle carte di credito
Per utilizzare le carte di credito in modo responsabile, è fondamentale adottare alcune strategie che ci aiutino a mantenere il controllo delle nostre finanze. Un approccio consapevole non solo ci permette di evitare debiti indesiderati, ma anche di sfruttare al meglio i vantaggi offerti da questi strumenti finanziari.
Educazione finanziaria
Un primo passo importante è investire nella nostra educazione finanziaria. Comprendere come funzionano le carte di credito, i tassi d’interesse e le commissioni associate ci aiuterà a prendere decisioni più informate. Possiamo trovare risorse utili online o partecipare a corsi dedicati per migliorare la nostra conoscenza.
Budgeting e pianificazione
Stabilire un budget mensile è essenziale per gestire correttamente l’uso delle carte di credito. Dobbiamo tenere traccia delle spese e assicurarci che il nostro utilizzo del credito non superi la nostra capacità di rimborso. Creando un piano chiaro su quanto possiamo spendere ogni mese senza compromettere il nostro bilancio complessivo, eviteremo sorprese sgradite.
Utilizzo prudente
È consigliabile limitare l’uso della carta di credito agli acquisti necessari e pianificati. L’acquisto impulsivo può portare a spese superiori rispetto alle nostre reali necessità. Inoltre, dovremmo considerare l’opzione del pagamento in contanti o con una carta di debito quando possibile, per evitare accumuli inutili sul saldo della carta.
Monitoraggio regolare
Infine, dobbiamo monitorare regolarmente le transazioni effettuate con la nostra carta di credito. Controllando frequentemente estratti conto e movimenti, possiamo individuare eventuali spese errate o fraudolente in tempo utile e correggerle rapidamente.
Adottando queste pratiche nel nostro uso quotidiano delle carte di credito, possiamo costruire un rapporto sano con il denaro e garantire una gestione efficace delle nostre finanze personali.