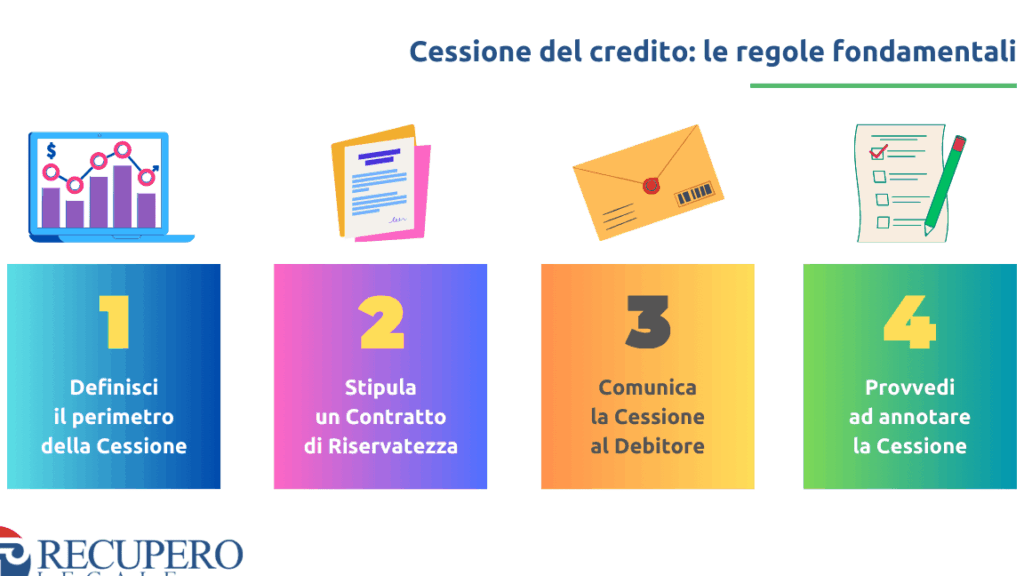
La cessione del credito è un processo fondamentale per la gestione finanziaria delle aziende. Come procedere per la cessione del credito non è solo una domanda di routine ma una questione strategica che può influenzare significativamente il flusso di cassa e la liquidità della nostra impresa. Comprendere i passaggi essenziali ci permette di affrontare questa operazione con maggiore sicurezza.
In questo articolo esploreremo insieme come procedere per la cessione del credito in cinque semplici passi. Ogni passo sarà chiarito con attenzione affinché possiamo navigare nel mondo della cessione del credito senza difficoltà. Siamo pronti a scoprire le migliori pratiche per massimizzare i benefici e minimizzare i rischi associati a questa operazione? La risposta potrebbe cambiare il nostro approccio alla gestione dei crediti!
Per procedere con successo alla cessione del credito, è fondamentale seguire un processo ben definito. Questa procedura può sembrare complessa, ma suddividendola in cinque passi chiave possiamo semplificare notevolmente l’intero percorso.
1. Identificazione del credito da cedere
Il primo passo consiste nell’identificare il credito che intendiamo cedere. È importante verificare la sua esistenza e validità, assicurandoci che non ci siano contestazioni o problematiche legali collegate.
2. Verifica dei requisiti
Dopo aver identificato il credito, dobbiamo assicurarci di soddisfare i requisiti necessari per la cessione. Questo include avere documentazione completa e conforme riguardante il debitore e il debito stesso.
3. Scelta del cessionario
La scelta del cessionario rappresenta una fase cruciale nella quale dobbiamo considerare diversi fattori come l’affidabilità e la solidità finanziaria dell’ente a cui stiamo cedendo il nostro credito.
4. Redazione del contratto di cessione
Una volta scelto il cessionario, bisogna redigere un contratto di cessione dettagliato che indichi chiaramente le condizioni della transazione: importo ceduto, modalità di pagamento e eventuali garanzie.
5. Notifica al debitore
Infine, è essenziale notificare ufficialmente al debitore la cessazione del credito tramite comunicazione scritta; questo passaggio garantisce trasparenza e tutela per entrambe le parti coinvolte nel processo.
Seguendo questi cinque passi fondamentali su come procedere per la cessione del credito, possiamo affrontare questa operazione con maggiore sicurezza e chiarezza, minimizzando i rischi associati alla gestione delle nostre finanze aziendali.
Requisiti necessari per la cessione del credito
Per garantire una corretta cessione del credito, è fondamentale soddisfare alcuni requisiti essenziali. Questi requisiti non solo assicurano la validità della transazione, ma proteggono anche gli interessi di tutte le parti coinvolte. In questa sezione, esamineremo quali sono i principali requisiti che dobbiamo considerare.
Requisiti generali
In primo luogo, è necessario che il credito sia esigibile e non contestato. Questo significa che il debitore deve essere in grado di restituire il debito secondo i termini concordati e che non ci siano dispute legali riguardanti l’esistenza o l’importo del credito stesso.
Inoltre, la documentazione relativa al credito deve essere completa e corretta. Tra i documenti richiesti si possono includere:
- Contratti originali
- Estratti conto
- Comunicazioni ufficiali con il debitore
Assicuriamoci quindi che tutti questi documenti siano facilmente accessibili e in ordine.
Adeguatezza del cessionario
Un altro aspetto cruciale riguarda la scelta del cessionario. Dobbiamo verificare se l’ente o la persona a cui intendiamo cedere il nostro credito ha le capacità finanziarie necessarie per onorare l’impegno assunto. A tal fine, possiamo effettuare un’analisi della situazione economica del cessionario attraverso:
- Bilanci recenti
- Rating creditizi
- Referenze commerciali
Questa fase è importante poiché un cessionario inadeguato potrebbe comportare rischi significativi nel recupero dell’importo ceduto.
Formalizzazione della cessione
Infine, ogni operazione di cessione deve essere formalizzata tramite un contratto scritto. Questo documento deve contenere informazioni dettagliate sulla transazione, tra cui:
- Importo ceduto
- Modalità di pagamento concordate
- Eventuali garanzie aggiuntive
La stesura di un contratto chiaro e preciso aiuta a prevenire malintesi futuri e offre una base solida per eventuali azioni legali dovessero rendersi necessarie.
Soddisfacendo questi , possiamo affrontare questo processo con maggiore sicurezza e preparazione.
Documentazione richiesta per avviare il processo
Per avviare il processo di cessione del credito, è fondamentale raccogliere una serie di documenti necessari che garantiranno la correttezza e la trasparenza dell’operazione. Questa documentazione non solo facilita le trattative con il cessionario, ma serve anche a proteggere i nostri diritti durante tutto il processo.
I principali documenti richiesti per iniziare sono:
- Contratti originali: È essenziale avere a disposizione i contratti che attestano l’esistenza del credito.
- Estratti conto: Questi documenti forniscono una visione chiara della situazione finanziaria e delle transazioni effettuate.
- Comunicazioni ufficiali: Le comunicazioni con il debitore possono rivelarsi utili nel caso sorgano controversie o malintesi.
- Documentazione identificativa del cessionario: Dobbiamo assicurarci di avere copie dei documenti identificativi del cessionario per verificare la sua idoneità.
Un altro aspetto da considerare riguarda eventuali ulteriori informazioni necessarie in base alla specificità del credito ceduto. Ad esempio, se ci troviamo di fronte a crediti garantiti da pegno o ipoteca, saranno richiesti anche i relativi atti notarili.
Inoltre, è buona prassi predisporre un elenco dettagliato della documentazione raccolta, così da facilitare eventuali controlli futuri e garantire una gestione ordinata dell’intero processo. Mantenere tutto in ordine non solo rende più semplice l’accesso alle informazioni quando necessario, ma contribuisce anche a costruire un rapporto di fiducia tra le parti coinvolte nella cessione.
Tempistiche e modalità di trasferimento del credito
Per comprendere le tempistiche e le modalità di trasferimento del credito, è importante considerare che il processo può variare in base a diversi fattori, come la tipologia di credito ceduto e la volontà delle parti coinvolte. Una volta che abbiamo raccolto tutta la documentazione necessaria e completato le trattative con il cessionario, possiamo procedere con il trasferimento effettivo del credito.
Tempistiche per il trasferimento
In generale, una volta avviata la pratica di cessione del credito, i tempi possono oscillare tra poche settimane fino a qualche mese. Alcuni dei fattori che influenzano questa variabilità includono:
- Tipo di credito: Crediti più complessi o quelli garantiti da pegno richiedono maggiori verifiche.
- Disponibilità del cessionario: La rapidità con cui il cessionario esamina e approva l’operazione può incidere notevolmente sui tempi.
- Eventuali controversie: Situazioni problematiche legate al debitore possono allungare i tempi necessari.
È fondamentale mantenere una comunicazione costante con tutte le parti interessate per monitorare l’avanzamento della pratica.
Modalità di trasferimento
Il trasferimento del credito può avvenire tramite diverse modalità, ognuna delle quali presenta specifiche implicazioni legali e operative. Le principali modalità sono:
- Cessione pro soluto: In questo caso, il cedente si libera completamente dell’obbligazione verso il debitore; quindi, nel caso in cui quest’ultimo non paghi, sarà solo il cessionario a dover affrontare eventuali perdite.
- Cessione pro solvendo: Qui invece il cedente mantiene un certo grado di responsabilità; se il debitore non adempie all’obbligo di pagamento, sarà necessario per il cedente risarcire il cessionario.
- Cessione in blocco: Questa modalità prevede la vendita simultanea di più crediti a un unico acquirente; è utile quando vogliamo snellire processi amministrativi o operazioni finanziarie complesse.
Ogni opzione ha vantaggi e svantaggi in termini di rischio finanziario, quindi è consigliabile valutare attentamente quale sia la soluzione più conveniente rispetto alle proprie esigenze specifiche.
Conoscere queste tempistiche e modalità ci permette non solo di pianificare meglio le nostre strategie finanziarie ma anche di evitare imprevisti durante tutto il processo della cessione del credito.
Errori comuni da evitare nella cessione del credito
È fondamentale prestare attenzione a diversi errori comuni che possono verificarsi durante il processo di cessione del credito. Questi errori non solo possono compromettere l’esito dell’operazione, ma anche generare conseguenze legali e finanziarie significative per le parti coinvolte. Ecco i principali aspetti da considerare.
Mancanza di due diligence
Uno dei più frequenti errori è la mancanza di un’adeguata due diligence sul debitore. È essenziale valutare la solvibilità del debitore prima di procedere con la cessione. Ignorare questo aspetto può portare a perdite economiche considerevoli, poiché si potrebbe trasferire un credito che non verrà mai saldato.
Documentazione incompleta
Un altro errore comune è presentare una documentazione incompleta o errata. Assicuriamoci che tutti i documenti richiesti siano correttamente compilati e firmati, poiché qualsiasi omissione potrebbe ritardare il processo o addirittura invalidarlo. La preparazione accurata della documentazione non solo facilita il trasferimento ma protegge anche i nostri interessi.
Non definire chiaramente le condizioni
Spesso, ci si dimentica di definire chiaramente le condizioni della cessione nel contratto. È cruciale specificare dettagli come modalità di pagamento, eventuali garanzie e responsabilità delle parti per evitare ambiguità che potrebbero causare conflitti futuri.
Sottovalutazione dei costi associati
La sottovalutazione dei costi associati alla cessione del credito è un errore da evitare assolutamente. Dobbiamo tenere presente spese come commissioni notarili, tasse e oneri accessori legati al trasferimento stesso. Una pianificazione finanziaria adeguata ci aiuterà a comprendere meglio l’impatto economico complessivo dell’operazione.
Ignorare gli aspetti fiscali
Infine, ignorare gli aspetti fiscali legati alla cessione del credito può rivelarsi problematico. Ogni operazione ha implicazioni fiscali specifiche; pertanto, consultarsi con esperti in materia fiscale è fondamentale per garantire che tutte le normative vengano rispettate e per ottimizzare i benefici economici derivanti dalla transazione.
Evitando questi comuni errori nella cessione del credito possiamo rendere il nostro processo più fluido ed efficace, garantendo così risultati migliori sia dal punto di vista legale che finanziario.