Recuperare un credito da un cliente può sembrare una sfida insormontabile, ma con le giuste strategie possiamo affrontare la situazione in modo efficace. Adottare un approccio sistematico non solo aumenta le probabilità di recupero, ma migliora anche il nostro rapporto con i clienti. In questo articolo esploreremo metodi pratici e comprovati per gestire la questione del credito in sospeso.
Ci concentreremo su tecniche che ci permettono di comunicare chiaramente e assertivamente, mantenendo sempre un tono professionale. Impareremo come identificare le cause dei ritardi nei pagamenti e come intervenire tempestivamente per evitare che la situazione si aggravi. Siamo pronti a scoprire insieme quali sono i passaggi cruciali per risolvere questa problematica.
Come possiamo ottimizzare il nostro processo di recupero? Quali strumenti possono supportarci nel raggiungere l’obiettivo? Continuate a leggere per trovare risposte dettagliate e strategie utili che possono fare la differenza nella nostra attività commerciale.
Recuperare un credito da un cliente in modo efficace richiede una combinazione di strategie mirate e comunicazione appropriata. È fondamentale stabilire un approccio sistematico che ci permetta di affrontare ogni situazione con professionalità e determinazione. Iniziamo analizzando alcuni passaggi chiave che possono guidarci in questo processo.
Analisi della situazione
Prima di intraprendere azioni specifiche, è importante valutare la situazione del credito. Ciò include:
- Verifica dei dati: Assicuriamoci che tutte le informazioni sul cliente siano corrette e aggiornate.
- Valutazione delle motivazioni del ritardo: Comprendere perché il cliente non ha effettuato il pagamento può aiutarci a trovare soluzioni più efficaci.
- Identificazione delle modalità di pagamento: Riconoscere se esistono preferenze o difficoltà particolari nel metodo di pagamento del cliente.
Comunicazione proattiva
Una comunicazione chiara e diretta è essenziale per recuperare crediti. Noi possiamo adottare i seguenti suggerimenti:
- Contatto tempestivo: Non rimandiamo a lungo il primo contatto; prima interveniamo, maggiore sarà la possibilità di recupero.
- Empatia e ascolto attivo: Mostriamo comprensione verso le difficoltà del cliente, ponendo domande aperte per comprendere meglio la sua situazione.
- Proposta di piani di pagamento flessibili: Offrire opzioni personalizzate può incentivare il cliente a saldare il debito.
Monitoraggio dei progressi
Dopo aver avviato la comunicazione, è cruciale monitorare costantemente i progressi. Dobbiamo tener traccia delle interazioni con il cliente e registrare eventuali promesse di pagamento. Creiamo anche un calendario per seguire le scadenze concordate.
| Data | Azione intrapresa | Risultato |
|---|---|---|
| 01/10/2023 | Primo contatto telefonico | Cliente promette pagamento |
| 10/10/2023 | Email promemoria | Nessuna risposta |
Attraverso questi passaggi ben definiti, possiamo migliorare notevolmente le nostre possibilità su . La chiave sta nell’essere organizzati, empatici e perseveranti nel nostro approccio al recupero crediti.
Strategie per la gestione dei crediti insoluti
La gestione dei crediti insoluti rappresenta una sfida significativa per molte aziende, ma con le giuste strategie possiamo migliorare notevolmente il nostro tasso di recupero. È essenziale adottare un approccio proattivo e sistematico che ci permetta di affrontare i debitori in modo efficace. L’obiettivo è non solo recuperare i fondi dovuti, ma anche mantenere relazioni commerciali positive dove possibile.
Segmentazione dei debitori
Un passo fondamentale nella gestione dei crediti insoluti è la segmentazione dei debitori. Questo significa classificare i clienti in base alla loro situazione finanziaria e al comportamento di pagamento. Possiamo identificare diverse categorie:
- Debitori a lungo termine: Clienti che hanno accumulato un ritardo significativo nel pagamento.
- Debitori occasionali: Coloro che hanno avuto difficoltà temporanee ma generalmente sono affidabili.
- Debitori strategici: Clienti chiave per l’azienda, con cui vale la pena negoziare condizioni favorevoli.
Questa segmentazione ci permette di personalizzare le nostre strategie per ciascun gruppo, aumentando così le probabilità di recupero.
Implementazione di procedure standardizzate
È importante stabilire procedure standardizzate per il follow-up delle fatture scadute. Queste procedure possono includere:
- Invio automatico di promemoria: Utilizzare software gestionali per inviare promemoria automatici a intervalli regolari.
- Contatti telefonici programmati: Stabilire chiamate regolari ai clienti morosi per discutere della situazione e trovare soluzioni.
- Documentazione accurata: Registrare ogni interazione con il cliente in modo da avere uno storico completo del caso.
Avere procedure ben definite non solo facilita il processo, ma dimostra anche professionalità nei confronti del cliente.
Offerta di soluzioni flessibili
Proporre opzioni flessibili può fare la differenza nel recupero dei crediti insoluti. Alcuni esempi possono includere:
- Piani di pagamento rateali: Consentire ai debitori di saldare il loro credito in rate mensili più basse.
- Sconti per pagamenti anticipati: Offrire uno sconto se il debitore effettua il pagamento entro una certa data.
- Ristrutturazioni del debito: Discutere eventuali modifiche alle condizioni originali del contratto.
Queste misure possono incentivare i clienti a riprendere i pagamenti e dimostrano una volontà collaborativa da parte nostra.
| Tipologia | Strategia proposta | Risultato atteso |
|---|---|---|
| Debitore a lungo termine | Piano rateale personalizzato | Aumento della possibilità di recupero |
| Debitore occasionale | Promemoria automatico e contatto telefonico | Miglioramento della comunicazione |
| Debitore strategico | Negoziato su condizioni vantaggiose | Mantenimento della relazione commerciale |
Adottando queste strategie nella nostra gestione dei crediti insoluti, possiamo affrontare meglio questa problematica e ottimizzare le risorse aziendali destinate al recupero crediti. Ogni azione deve essere mirata e coordinata affinché possiamo garantire risultati positivi senza compromettere la qualità delle nostre relazioni commerciali.
Comunicazione efficace con il cliente moroso
La comunicazione con un cliente moroso richiede un approccio attento e strategico. È fondamentale mantenere una linea di dialogo aperta, poiché questo non solo facilita il recupero del credito, ma contribuisce anche a preservare la relazione commerciale. Adottando un tono professionale e comprensivo, possiamo aumentare le probabilità di ottenere una risposta positiva da parte del debitore.
Tecniche di comunicazione
Per avere successo nella comunicazione con i clienti morosi, possiamo utilizzare diverse tecniche:
- Ascolto attivo: Dimostrare interesse per la situazione del cliente permette di instaurare un clima di fiducia.
- Chiarezza: Essere chiari riguardo alle aspettative e ai termini di pagamento evita malintesi futuri.
- Empatia: Comprendere le difficoltà che il cliente potrebbe affrontare può portare a soluzioni più efficaci.
È importante personalizzare il nostro approccio in base alla categoria di debitore identificata in precedenza. Un debito occasionale potrebbe richiedere meno pressione rispetto a uno accumulato nel tempo.
Strumenti utili per la comunicazione
Utilizzare strumenti adeguati può migliorare l’efficacia della nostra comunicazione:
- Email e SMS: Messaggi brevi e diretti possono essere molto efficaci per i promemoria.
- Incontri faccia a faccia: Quando possibile, organizzare incontri può aiutare a risolvere questioni complesse.
- Software CRM: Sistemi che ci permettono di tenere traccia delle interazioni con ogni cliente facilitano follow-up mirati.
Adottando questi strumenti, possiamo rendere la nostra comunicazione più organizzata ed efficace.
| Tipologia | Tecnica proposta | Risultato atteso |
|---|---|---|
| Debitore a lungo termine | Punto d’incontro personale | Aumento della fiducia reciproca |
| Debitore occasionale | Email amichevoli come promemoria | Miglioramento della reattività al pagamento |
| Debitore strategico | Negoziato diretto sui termini | Mantenimento della relazione commerciale duratura |
Implementando queste strategie nella nostra comunicazione con i clienti morosi, non solo aumentiamo le possibilità di recupero dei crediti insoluti ma anche creiamo basi solide per future collaborazioni positive.
Strumenti legali per il recupero dei crediti
Il recupero dei crediti può richiedere, in alcune situazioni, l’intervento di strumenti legali. Quando le trattative amichevoli non portano ai risultati sperati, è fondamentale conoscere le opzioni a nostra disposizione per tutelare i nostri diritti come creditori. Questi strumenti possono variare in base alla situazione specifica e alle normative vigenti nel nostro paese.
Azioni legali
Quando ci troviamo di fronte a un debitore che ignora le richieste di pagamento, possiamo considerare diverse azioni legali:
- Ingiunzione di pagamento: Questo strumento consente di ottenere un ordine dal tribunale che obbliga il debitore a saldare il debito entro un termine stabilito.
- Sequestro conservativo: Permette di bloccare beni del debitore per garantire il credito in caso di una successiva sentenza favorevole.
- Pignoramento: Se la situazione non migliora e otteniamo una sentenza favorevole, possiamo procedere al pignoramento dei beni del debitore.
Mediazione e arbitrato
Prima di intraprendere azioni legali formali, può essere utile esplorare metodi alternativi come la mediazione o l’arbitrato. Questi approcci consentono alle parti coinvolte di trovare una soluzione condivisa senza ricorrere al contenzioso giudiziario. In molti casi, questo tipo di negoziazione può risultare più rapido ed economico rispetto ad un processo tradizionale.
Assistenza legale
È consigliabile consultare un avvocato specializzato nel recupero crediti per valutare quale strada seguire. Un professionista esperto ci guiderà attraverso le varie fasi del processo e ci aiuterà a scegliere gli strumenti più appropriati per il nostro caso specifico. Inoltre, avere supporto legale aumenta la nostra posizione durante eventuali trattative con il cliente moroso.
| Tipo | Strumento Legale | Obiettivo |
|---|---|---|
| Azione diretta | Ingiunzione di pagamento | Ottenere pagamento immediato dal debitore. |
| Sicurezza patrimoniale | Sequestro conservativo | Proteggere i nostri diritti su beni del debitore. |
| Esecuzione forzata | Pignoramento | Avere accesso ai beni per soddisfare il credito. |
Utilizzando questi strumenti legali in modo strategico possiamo massimizzare le possibilità di recupero dei crediti insoluti e proteggere i nostri interessi finanziari nel lungo termine.
Prevenzione: come evitare i crediti non pagati
La prevenzione dei crediti non pagati è un aspetto cruciale per la gestione efficace delle nostre finanze aziendali. Adottare strategie preventive ci consente di minimizzare il rischio di insolvenza e garantire una maggiore stabilità economica. Prima di intraprendere il processo di recupero, possiamo implementare alcune misure pratiche che ci aiuteranno a evitare situazioni problematiche.
Una delle prime azioni da considerare è la valutazione del cliente. Prima di concedere un credito, è fondamentale eseguire un’analisi approfondita della solvibilità del potenziale cliente. Questo può includere:
- Controlli su referenze commerciali
- Analisi delle informazioni finanziarie
- Verifica della storia creditizia
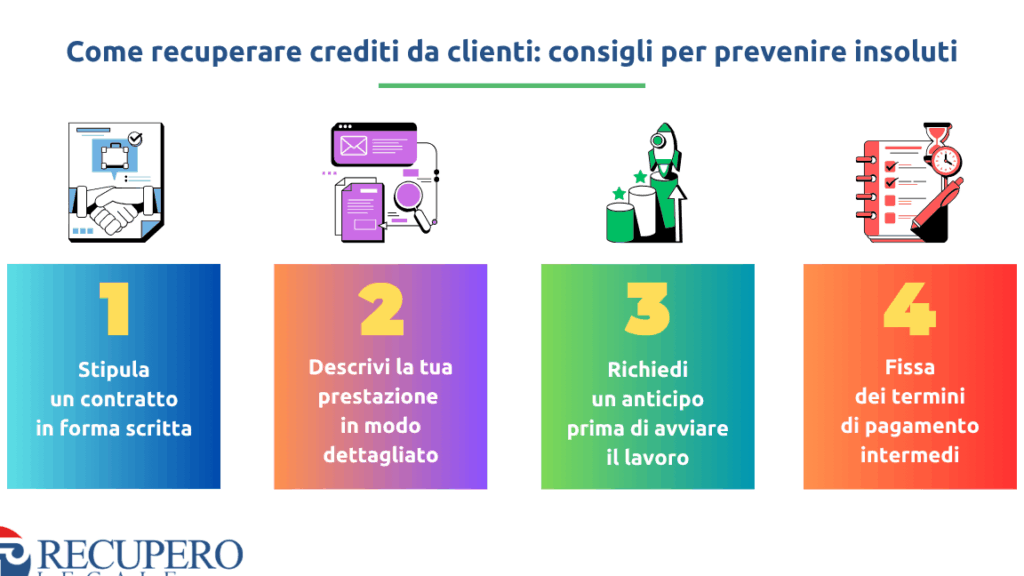
Inoltre, dobbiamo prestare attenzione alle condizioni di pagamento che offriamo. Stabilire termini chiari e realistici al momento della stipula del contratto può prevenire malintesi futuri. Possiamo anche considerare l’adozione di sconti per pagamenti anticipati o incentivi che incoraggino i clienti a saldare in tempo.
Un altro aspetto importante riguarda la comunicazione proattiva con i nostri clienti. Mantenere un contatto regolare e trasparente permette di costruire relazioni solide e fiduciarie, riducendo così le probabilità che si verifichino ritardi nei pagamenti. Creare promemoria automatici o avvisi prima della scadenza della fattura può essere una misura utile.
Infine, è essenziale formarsi su come redigere contratti solidi e giuridicamente vincolanti che tutelino i nostri diritti come creditori. Un buon contratto deve includere clausole chiare riguardanti le modalità di pagamento e le conseguenze in caso di inadempienza.
Adottando queste misure preventive, saremo meglio attrezzati per gestire i crediti non pagati e migliorare la nostra posizione nel recupero dei crediti da parte dei clienti morosi.