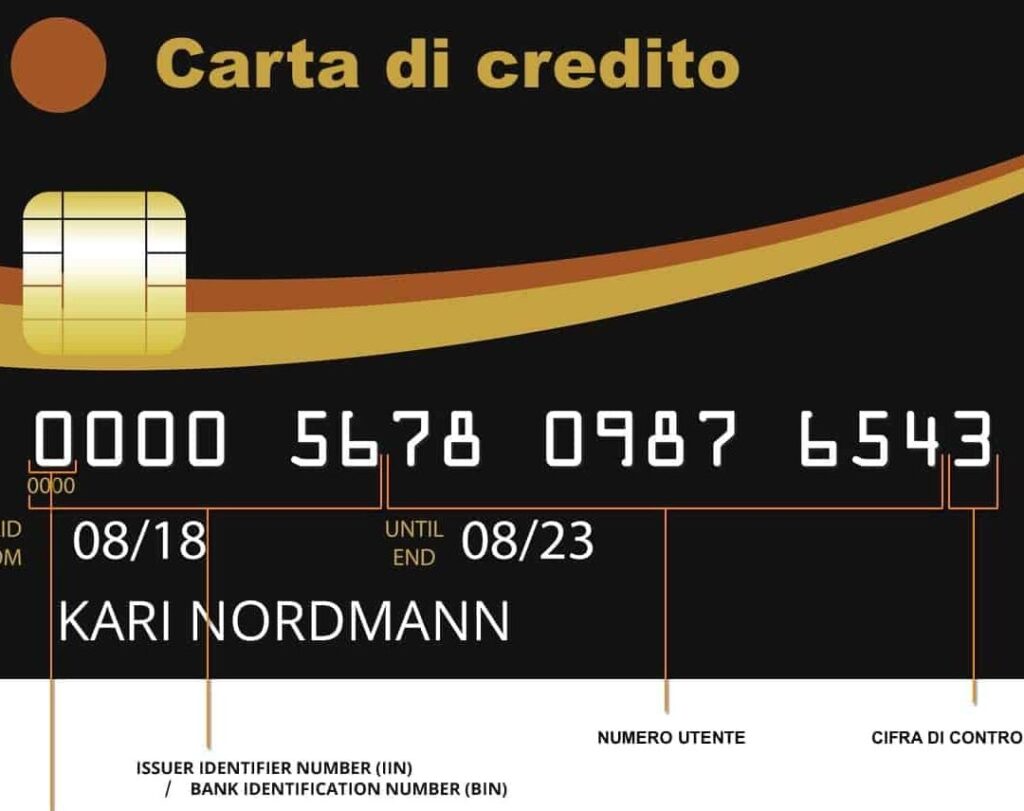
Quando ci troviamo di fronte a una carta di pagamento, può non essere immediato capire se si tratta di una carta di credito o di debito. Ma perché è così importante saperlo? Riconoscere la differenza non solo ci aiuta a gestire meglio le nostre finanze, ma ci permette anche di evitare spiacevoli sorprese al momento del pagamento.
In questo articolo, esploreremo insieme i principali elementi distintivi tra queste due tipologie di carte. Scopriremo quali sono le caratteristiche che le differenziano e come queste influenzano il nostro modo di spendere. Che tu sia un neofita nel mondo delle carte o un esperto, le informazioni che condivideremo ti saranno utili per fare scelte più consapevoli.
Differenze Tra Carta di Credito e Carta di Debito
Riconoscere le differenze tra carta di credito e carta di debito è fondamentale per una gestione finanziaria consapevole. Ecco i principali aspetti.
Funzionamento delle Carte
Le carte di credito permettono di effettuare acquisti fino a un limite predefinito, senza prelevare denaro dal conto corrente. Possiamo rimborsare l’importo speso in un secondo momento, di solito mensilmente. Al contrario, le carte di debito consentono di spendere solo ciò che è presente nel conto corrente. In questo modo, ogni acquisto è immediatamente addebitato sul saldo disponibile.
Limiti di Spesa
I Limiti di Spesa variano significativamente tra le due tipologie di carte. Le carte di credito presentano un limite stabilito dall’ente emittente, che può dipendere dalla solvibilità del titolare. Tale limite è a disposizione fino al saldo del debito, ma può generare costi se non rimborsato in tempo. Le carte di debito, invece, hanno come limite l’ammontare presente nel conto. Non è possibile superare il saldo, evitando spese eccessive e possibili debiti.
Caratteristiche Fisiche delle Carte
Le caratteristiche fisiche delle carte di credito e di debito offrono indizi chiari per distinguerle. Analizzando il loro aspetto e le informazioni stampate, possiamo capire meglio quale tipo di carta abbiamo tra le mani.
Aspetto Esterno
Le carte di credito spesso presentano un design elegante e sofisticato. Per esempio, molte carte di credito hanno finiture lucide o materiali innovativi, mentre le carte di debito tendono a essere più semplici e funzionali. Inoltre, le carte di credito possono avere loghi degli enti che offrono vantaggi esclusivi, come programmi di premi. Al contrario, le carte di debito generalmente mostrano il logo della banca emittente, mantenendo uno stile più sobrio.
Informazioni Stampate
Le informazioni stampate sulle carte rivelano con chiarezza la loro tipologia. Nelle carte di credito, troviamo il limite di spesa, generalmente evidente, mentre sulle carte di debito manca questo dato. Allo stesso modo, le carte di credito riportano il numero di conto, ma possono includere anche dettagli utili come la data di scadenza e un codice di sicurezza. In confronto, le carte di debito visualizzano essenzialmente il numero di conto e il logo dell’istituto bancario.
Identificare le differenze nelle caratteristiche fisiche consente di riconoscere più facilmente l’utilizzo specifico di ciascuna carta.
Utilizzo delle Carte
Le carte di credito e di debito offrono funzionalità diverse, permettendo un’ampia gamma di utilizzi. Riconoscere come e dove possono essere impiegate è fondamentale per gestire meglio le nostre finanze.
Come e Dove Possono Essere Utilizzate
Le carte di credito possono essere utilizzate per acquisti online e in negozi fisici, fino a un limite stabilito. Possiamo anche utilizzarle per prenotazioni di hotel o voli, dove è richiesta una garanzia monetaria. Per quanto riguarda le carte di debito, esse consentono transazioni immediate attingendo direttamente dal conto corrente. Possiamo utilizzarle per acquisti quotidiani, prelievi presso sportelli automatici e pagamenti contactless. È importante notare che le carte di debito limitano la spesa ai fondi disponibili, evitando debitorie indesiderate.
Vantaggi e Svantaggi di Ogni Tipo
Le carte di credito offrono vantaggi come la possibilità di rateizzare pagamenti e accumulare punti o cashback. Tuttavia, presentano anche svantaggi, come interessi sui saldi non pagati e la tentazione di spendere più del previsto.
Le carte di debito, invece, favoriscono una spesa responsabile, dato che si utilizza solo il denaro già disponibile. Anche se offrono meno flessibilità rispetto alle carte di credito, vantano una maggiore sicurezza contro debiti e interessi. Entrambe le opzioni hanno i loro pro e contro, e la scelta dipende dalle abitudini di spesa e dalle necessità finanziarie di ciascuno.
Consigli Pratici per il Riconoscimento
Riconoscere una carta di credito da una di debito può apparire semplice se seguiamo alcuni suggerimenti pratici. Ecco alcuni aspetti da considerare.
Check Visivi da Eseguire
Esaminiamo i dettagli visivi. Le carte di credito mostrano tipicamente un design elegante, con logo di associazioni di credito in evidenza. Spesso presentano finiture lucide e colori più vivaci. Le carte di debito, invece, risultano più sobrie e funzionali, solitamente riportando solo il logo della banca.
Controlliamo anche le informazioni stampate. Le carte di credito evidenziano un limite di spesa, mentre le carte di debito mostrano semplicemente il numero di conto. Infine, prendiamo in considerazione gli elementi di sicurezza. Le carte di credito possono avere un chip EMV e una fettuccia magnetica; anche le carte di debito possono averli, ma le prime generalmente offrono più elementi di sicurezza.
Domande da Porre al Rivenditore
Chiediamoci cosa ottenere dal rivenditore. Possiamo cominciare con domande sul tipo di carta accettata. “Accettate carte di credito?” o “Questa transazione può essere effettuata con carta di debito?” possono rivelare informazioni preziose.
Inoltre, interroghiamo riguardo ai limiti di spesa. “Qual è il limite di spesa per le carte di credito qui?” o “Posso utilizzare la mia carta di debito per qualsiasi importo?” possono aiutare a capire come utilizzare le carte in modo efficace. Ultimo ma non meno importante, consideriamo la possibilità di cashback o premi. “Ci sono vantaggi per gli acquisti con carta di credito?” permette di esplorare opportunità per ottimizzare la spesa.
Conclusione
Riconoscere la differenza tra una carta di credito e una di debito è fondamentale per gestire al meglio le nostre finanze. Conoscendo le caratteristiche distintive possiamo evitare sorprese e fare scelte più consapevoli.
Osservando il design e le informazioni stampate sulle carte possiamo facilmente identificarle e capire quale tipo di carta sia più adatto alle nostre esigenze. La consapevolezza delle differenze ci permette di utilizzare al meglio gli strumenti di pagamento e di ottimizzare le nostre spese.
Adottando queste semplici pratiche possiamo migliorare la nostra esperienza finanziaria e assicurarci di fare acquisti in modo responsabile e informato.