In un mondo finanziario in continua evoluzione, ci chiediamo spesso: cosa comprende il portafoglio non performing di un istituto di credito? Questo aspetto è cruciale per comprendere la salute economica di una banca e il suo impatto sul mercato. Il portafoglio non performing include quei crediti che non generano più reddito e rappresentano un rischio significativo.
Analizzare i componenti di questo portafoglio ci aiuta a capire le sfide che gli istituti di credito affrontano. Quali sono le conseguenze di un alto tasso di crediti non performing? In questo articolo, esploreremo le tipologie di crediti che rientrano in questa categoria, le loro cause e le strategie che le banche possono adottare per gestirli efficacemente. Prepariamoci a scoprire un aspetto fondamentale della finanza bancaria che influisce su tutti noi.
Cosa Sono i Portafogli Non Performing
Il portafoglio non performing di un istituto di credito include crediti che non generano flussi di reddito per l’ente. Questi crediti rappresentano un rischio significativo per la stabilità finanziaria della banca e, pertanto, necessitano di un’attenta gestione. È importante riconoscere che le fattispecie di crediti non performing possono variare, includendo:
La classificazione di questi crediti avviene secondo le disposizioni normative e regolatorie. Mentre il portafoglio non performing ha un impatto diretto sulla liquidità e sulla solvibilità, è essenziale monitorare costantemente questi crediti per minimizzare le perdite.
Le cause che portano a un elevato numero di crediti non performing possono essere molteplici. Malattie economiche, crisi finanziarie e cambiamenti nel mercato del lavoro possono influenzare negativamente la capacità di pagamento dei debitori. Ad esempio, durante una recessione economica, la probabilità di insolvenza aumenta notevolmente.
Le strategie di gestione dei portafogli non performing includono:
Esamineremo ogni strategia in dettaglio nelle sezioni successive, poiché una gestione proattiva del portafoglio non performing è fondamentale per garantire la salute economica dell’istituto di credito.
Tipologie di Crediti Non Performing
Il portafoglio non performing include diverse categorie di crediti che non generano reddito. Queste tipologie presentano rischi significativi per un istituto di credito. Le più comuni includono:
Crediti in Sofferenza
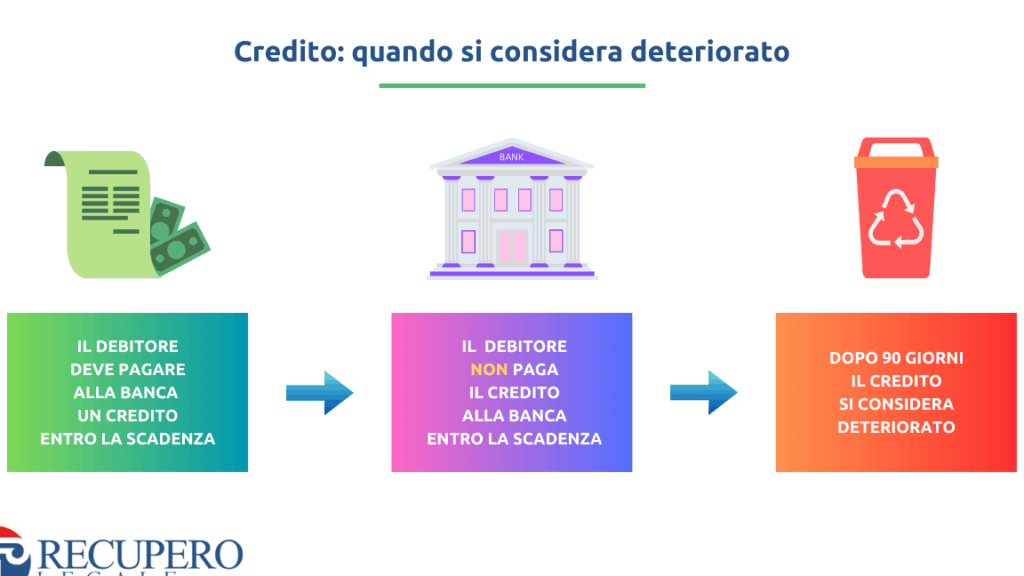
I crediti in sofferenza sono finanziamenti non rimborsati per un periodo prolungato, solitamente oltre i 90 giorni. Questi crediti indicano una situazione di crisi per il debitore. Le ragioni che causano questo stato possono variare, dai problemi finanziari personali a difficoltà aziendali. Prendere misure per monitorare e gestire questi crediti è cruciale per prevenire perdite elevate.
Crediti Sospesi
I crediti sospesi sono beni che presentano incertezze riguardo al recupero. Questi includono le rate scadute ma non ancora classificate come sofferenza. Spesso, si tratta di pagamenti temporaneamente non riscossi a causa di problematiche momentanee del debitore. È fondamentale che le istituzioni finanziarie valutino periodicamente queste posizioni per mantenere la salute del loro portafoglio.
Crediti Ristrutturati
I crediti ristrutturati si riferiscono a prestiti che hanno subito modifiche nei termini contrattuali. Queste modifiche permettono al debitore di ottimizzare il piano di rimborso. La ristrutturazione può includere l’estensione dei tempi di pagamento o la riduzione degli interessi. Questa pratica contribuisce a migliorare le probabilità di recupero dei crediti, permettendo così un’efficace gestione del rischio.
Impatti sul Bilancio di un Istituto di Credito
Il portafoglio non performing di un istituto di credito ha forti effetti sul suo bilancio. La qualità del portafoglio crediti influisce direttamente sulla redditività e sulla solidità finanziaria della banca. Se il numero di crediti non performing cresce, aumenta anche la necessità di accantonamenti. Tali accantonamenti riducono il capitale disponibile per finanziamenti e investimenti, creando una spirale negativa per l’istituto.
Rischi Finanziari
I rischi finanziari associati al portafoglio non performing includono:
- Rischi di credito: L’istituto può subire perdite significative se i debitori non rimborsano. Le svalutazioni portano a minori entrate.
- Rischi di liquidità: Un portafoglio deteriorato limita le risorse liquidabili, rendendo l’istituto vulnerabile a imprevisti finanziari.
- Rischi operativi: La gestione dei crediti non performing richiede risorse e personale dedicato. Le inefficienze possono aumentare i costi operativi, impattando la redditività.
- Rischi reputazionali: Un alto tasso di crediti non performing può danneggiare l’immagine dell’istituto, riducendo la fiducia dei clienti e degli investitori.
Strategie di Gestione
Per mitigare gli effetti negativi del portafoglio non performing, possiamo adottare le seguenti strategie:
- Ristrutturazione dei debiti: Modificare i termini di rimborso per aiutare i debitori a rientrare in carreggiata.
- Vendita di crediti morosi: Trasferire crediti problematici a terzi, riducendo il carico sul bilancio.
- Recupero attivo: Implementare pratiche più aggressive per il recupero dei crediti, migliorando la percentuale di riscossione.
- Monitoraggio costante: Utilizzare strumenti analitici per valutare periodicamente la qualità dei crediti e intervenire prontamente.
Adottare queste strategie aiuta a mantenere la stabilità finanziaria e a migliorare la salute dell’istituto nel lungo termine.
Metodi di Valutazione dei Portafogli Non Performing
La valutazione dei portafogli non performing richiede approcci specifici per comprendere meglio i rischi e il valore di tali attivi. Vengono utilizzati metodi quantitativi e qualitativi per ottenere una visione d’insieme accurata.
Analisi dei Dati Finanziari
L’analisi dei dati finanziari è fondamentale per la valutazione dei portafogli non performing. Essa comprende la revisione dei bilanci, la generazione di report periodici e l’analisi delle tendenze nel tempo. Alcuni aspetti chiave da considerare includono:
- Tasso di insolvenza: misura la percentuale di crediti non rimborsati.
- Riserva per perdite: indica quanto l’istituto ha accantonato per coprire potenziali perdite.
- Rendimento medio: analizza il guadagno atteso sui crediti non performing.
Utilizzando questi dati, possiamo identificare problematiche e prendere decisioni strategiche relative alla gestione del portafoglio.
Modelli di Previsione
I modelli di previsione giocano un ruolo cruciale nella valutazione dei portafogli non performing. Raccolgono informazioni storiche e attuali per fornire proiezioni sui futuri crediti in sofferenza. Alcuni modelli comunemente utilizzati includono:
- Modello Logistic Regression: per prevedere la probabilità di default.
- Modelli di scoring: che classificano i debitori in base al rischio.
- Analisi dei dati panel: permette di valutare le variabili nel tempo e nei vari gruppi.
Questi strumenti aiutano le istituzioni a identificare in anticipo i comportamenti dei debitori e a implementare misure di intervento efficaci.
Conclusione
La gestione del portafoglio non performing è un elemento cruciale per la salute di un istituto di credito. Affrontare con attenzione i crediti problematici consente non solo di ridurre le perdite ma anche di migliorare la stabilità finanziaria. Adottare strategie efficaci come la ristrutturazione dei debiti e il recupero attivo è fondamentale per garantire una solida posizione di mercato.
Monitorare continuamente la qualità del portafoglio non performing ci aiuta a prendere decisioni informate e a prevenire rischi futuri. Investire nella comprensione e nella gestione di questi crediti è un passo essenziale per il successo a lungo termine delle istituzioni finanziarie.