Cartolarizzare un credito è una pratica finanziaria che spesso suscita curiosità e domande. questo processo? In sostanza si tratta di trasformare crediti illiquidi in strumenti finanziari negoziabili sul mercato. Questo metodo offre vantaggi sia per le istituzioni finanziarie che per gli investitori, rendendo il mercato del credito più dinamico.
Nel nostro articolo esploreremo i dettagli di questa operazione complessa ma affascinante. Scopriremo insieme i passaggi fondamentali della cartolarizzazione e l’impatto che ha sulla gestione del rischio creditizio. Ma perché dovremmo preoccuparci di comprendere cosa significa cartolarizzare un credito? La risposta risiede nella sua crescente rilevanza nel panorama economico attuale. Continuate a leggere per approfondire questo tema cruciale e svelare gli aspetti meno conosciuti della cartolarizzazione!
Cosa Significa Cartolarizzare un Credito
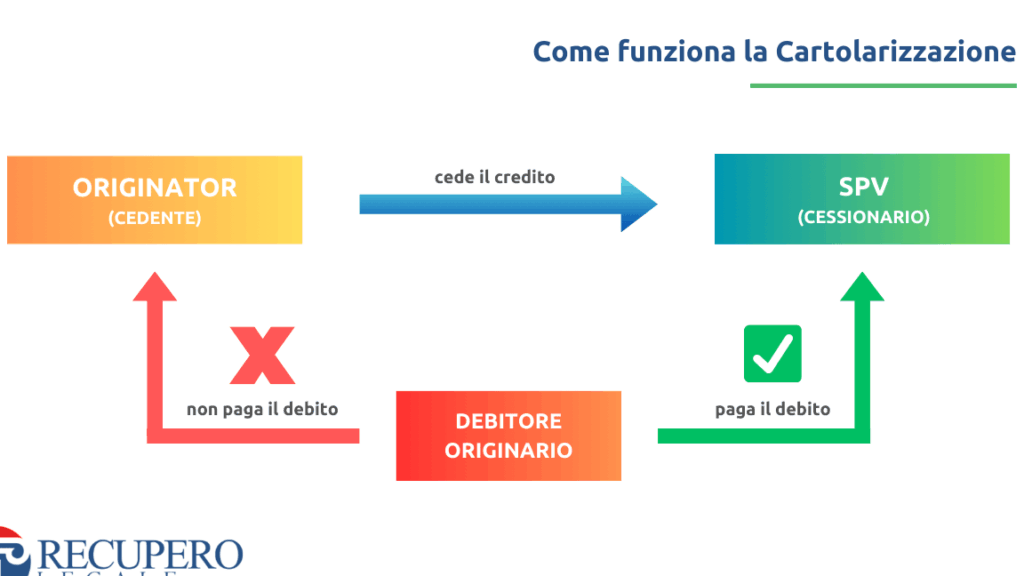
La cartolarizzazione di un credito è un processo finanziario attraverso il quale i crediti, come prestiti o fatture, vengono trasformati in titoli negoziabili. Questo consente alle aziende di liberarsi dai crediti illiquidi e ottenere liquidità immediata. In pratica, la cartolarizzazione implica la creazione di un veicolo speciale (SPV) che acquista i crediti dall’azienda originaria e li utilizza per emettere obbligazioni sul mercato.
L’obiettivo principale della cartolarizzazione è quello di trasferire il rischio associato ai crediti agli investitori mentre l’azienda può continuare a gestire le proprie operazioni senza preoccuparsi dei flussi di cassa derivanti da questi crediti. Inoltre, questo strumento offre vantaggi sia per le aziende che per gli investitori.
Vantaggi della Cartolarizzazione
Tra i principali vantaggi della cartolarizzazione possiamo includere:
- Accesso immediato alla liquidità: Le aziende possono convertire i crediti in contante rapidamente.
- Diversificazione dei rischi: Gli investitori possono accedere a una varietà di strumenti finanziari con diversi profili di rischio.
- Miglioramento della posizione patrimoniale: La rimozione dei debiti dal bilancio aziendale può migliorare gli indici finanziari.
Processi e Fasi
Il processo di cartolarizzazione si svolge generalmente in diverse fasi chiave:
- Identificazione dei Crediti: Selezioniamo i crediti più adatti alla cartolarizzazione.
- Costituzione dello SPV: Creiamo una società veicolo per isolare i rischi.
- Emissione dei Titoli: Lo SPV emette titoli basati sui flussi monetari previsti dai crediti.
- Vendita ai Investitori: I titoli vengono venduti sul mercato a vari investitori.
Attraverso questi passaggi, le aziende possono ottimizzare la loro struttura finanziaria e utilizzare la liquidità ottenuta per espandere le loro attività o ridurre altri debiti.
I Vantaggi della Cartolarizzazione per le Aziende
La cartolarizzazione offre numerosi vantaggi per le aziende, rendendola una strategia interessante da considerare. Innanzitutto, consente di ottenere liquidità immediata trasformando crediti potenzialmente illiquidi in contante disponibile. Questo aspetto è fondamentale per molte imprese che necessitano di risorse finanziarie pronte per affrontare impegni operativi o investimenti.
In secondo luogo, attraverso la cartolarizzazione si può raggiungere una diversificazione del rischio. Gli investitori sono attratti dalla possibilità di accedere a vari strumenti finanziari, ognuno con un profilo di rischio specifico. Ciò non solo favorisce l’interesse degli investitori, ma permette anche all’azienda di distribuire i rischi associati ai crediti.
Un ulteriore vantaggio è rappresentato dal miglioramento della posizione patrimoniale dell’azienda. Rimuovendo i debiti dal bilancio e convertendoli in titoli negoziabili, le aziende possono migliorare i loro indici finanziari e apparire più solide agli occhi degli investitori e delle istituzioni finanziarie.
Esempi Pratici
Per illustrare questi vantaggi, consideriamo alcune situazioni pratiche:
- Un’azienda che ha accumulato un’importante quantità di fatture non pagate può decidere di cartolarizzare tali crediti. In questo modo ottiene liquidità senza dover aspettare il pagamento dei clienti.
- Un’impresa nel settore immobiliare potrebbe utilizzare la cartolarizzazione dei mutui concessi ai propri clienti per finanziare nuovi progetti edilizi senza compromettere la propria stabilità economica.
Questi esempi dimostrano come la cartolarizzazione possa essere uno strumento efficace non solo per liberarsi dai crediti illiquidi ma anche per sostenere l’espansione e il consolidamento delle proprie attività.
Considerazioni Finali
Adottare una strategia di cartolarizzazione richiede però attenzione nella scelta dei crediti da trasformare in titoli. È essenziale valutare attentamente i flussi monetari attesi e la qualità del portafoglio crediti per massimizzare i benefici derivanti da questo processo.
Come Funziona il Processo di Cartolarizzazione
Il processo di cartolarizzazione è un meccanismo complesso che permette alle aziende di trasformare i propri crediti in titoli negoziabili. Inizialmente, l’impresa identifica e seleziona un portafoglio di crediti, che possono includere fatture, prestiti o finanziamenti. Questi crediti vengono poi trasferiti a una società veicolo (SPV – Special Purpose Vehicle), creata appositamente per gestire questa operazione. La SPV acquista i crediti dall’azienda, consentendo così alla stessa di ottenere immediata liquidità.
Una volta che la SPV ha acquisito i crediti, li raggruppa e li utilizza come garanzia per emettere titoli sul mercato. Questi titoli rappresentano il diritto a ricevere i pagamenti futuri derivanti dai crediti sottostanti. Gli investitori possono quindi acquistare questi strumenti finanziari, attirati dalla possibilità di ottenere rendimenti interessanti legati ai flussi monetari generati dai debitori.
Fasi del Processo
Il processo di cartolarizzazione può essere suddiviso in diverse fasi chiave:
- Selezione dei Crediti: Identificazione dei crediti da cartolarizzare.
- Creazione della SPV: Formazione della società veicolo per gestire l’operazione.
- Trasferimento dei Crediti: Vendita dei crediti dalla azienda alla SPV.
- Emissione dei Titoli: Creazione e vendita dei titoli agli investitori.
- Gestione delle Entrate: Raccolta e distribuzione dei pagamenti ai detentori dei titoli.
Queste fasi garantiscono non solo la trasparenza del processo ma anche la protezione degli investitori attraverso strutture adeguate che minimizzano il rischio associato.
Considerazioni Importanti
È fondamentale considerare alcuni aspetti durante il processo di cartolarizzazione:
- Qualità del Portafoglio Crediti: I crediti devono avere una qualità sufficientemente alta per attrarre gli investitori.
- Struttura Legale: È essenziale che le disposizioni legali siano chiare affinché il trasferimento dei diritti sia valido e riconosciuto dalle autorità competenti.
- Flussi Monetari Prevedibili: I flussi monetari attesi dai debitori devono essere stabili per garantire il ritorno sugli investimenti.
In sintesi, comprendere ci permette non solo di ottimizzare la gestione finanziaria dell’azienda ma anche di cogliere opportunità strategiche nel panorama economico attuale.
Tipi di Crediti Soggetti a Cartolarizzazione
I crediti soggetti a cartolarizzazione possono variare notevolmente in base alla loro natura e al settore di appartenenza. Generalmente, possiamo suddividere i crediti in diverse categorie, ognuna delle quali presenta caratteristiche specifiche che possono influenzare il processo di cartolarizzazione. È importante comprendere queste differenze per ottimizzare la strategia finanziaria dell’azienda e massimizzare i benefici legati alla liquidità.
### Crediti Commerciali
I crediti commerciali rappresentano le fatture emesse dall’azienda ai propri clienti per beni o servizi forniti. Questi sono tra i più comuni tipi di crediti cartolarizzati poiché offrono flussi di cassa relativamente prevedibili. La loro gestione è facilitata dalla capacità dei debitori di effettuare pagamenti regolari.
### Prestiti Personali e Finanziamenti
Un’altra categoria rilevante riguarda i prestiti personali e altri tipi di finanziamento concessi agli individui. Questi crediti possono essere aggregati in pool per creare titoli garantiti da flussi monetari derivanti dai rimborsi delle rate mensili. Tuttavia, la loro diversificazione può comportare rischi maggiori a causa della variabilità nei tassi di insolvenza.
### Mutui Ipotecari
I mutui ipotecari rappresentano una forma consolidata di credito per la cartolarizzazione. I pagamenti mensili dei mutuatari forniscono un flusso costante di entrate, rendendoli attraenti per gli investitori. Inoltre, l’immobile stesso funge da garanzia nel caso di default del debitore.
| Tipo di Credito | Caratteristiche | Rischio Associato |
|---|---|---|
| Crediti Commerciali | Beni/servizi forniti; Flussi previsibili. | Basso – Alta solvibilità cliente. |
| Prestiti Personali | Pagamenti rateali mensili; Maggiore variabilità. | Moderato – Rischio d’insolvenza più elevato. |
| Mutui Ipotecari | Pagamenti stabili; Garanzia immobiliare. | Basso – Sicurezza addizionale data dall’immobile. |
La scelta del tipo di credito da cartolarizzare dipende quindi non solo dalle necessità immediate dell’azienda ma anche dalle condizioni del mercato e dal profilo degli investitori interessati. Una corretta valutazione ci permette non solo di massimizzare il capitale disponibile ma anche minimizzare i rischi associati ai portafogli selezionati per questa operazione complessa ma vantaggiosa.
Rischi e Considerazioni nella Cartolarizzazione del Credito
La cartolarizzazione del credito, pur presentando numerosi vantaggi, comporta anche una serie di rischi e considerazioni che non possono essere trascurati. È fondamentale analizzare attentamente questi aspetti per garantire un processo efficiente e sostenibile. I principali fattori da tenere in conto includono il rischio di insolvenza, la qualità dei crediti sottostanti e le condizioni di mercato.
Rischio di Insolvenza
Il rischio di insolvenza è uno dei principali timori associati alla cartolarizzazione. Quando i debitori non adempiono ai loro obblighi, si generano perdite significative per gli investitori. Per mitigare questo rischio, noi dobbiamo:
- Valutare la solvibilità: Condurre un’analisi approfondita della capacità dei debitori di rimborsare.
- Diversificare il portafoglio: Suddividere i crediti in diversi pool per ridurre l’impatto dell’insolvenza su singoli prestiti.
Qualità dei Crediti Sottostanti
La qualità dei crediti è cruciale nel determinare il successo della cartolarizzazione. Crediti con una bassa qualità creditizia possono aumentare significativamente i costi e i rischi associati all’operazione. È utile quindi:
- Classificare i crediti: Utilizzare sistemi di rating per valutare il merito creditizio.
- Monitoraggio continuo: Implementare strategie per seguire l’evoluzione delle performance dei debitori nel tempo.
| Tipo di Rischio | Descrizione | Strategia Mitigativa |
|---|---|---|
| Insolvenza | Debitore non paga. | Diversificazione del portafoglio. |
| Bassa qualità creditizia | Costi elevati legati a prestiti rischiosi. | Classificazione e monitoraggio continuo. |
| Condizioni di mercato sfavorevoli | Aumento delle difficoltà economiche. | Pianificazione strategica flessibile. |
Condizioni di Mercato
Le condizioni economiche generali possono influenzare direttamente la riuscita della cartolarizzazione del credito. In periodi di crisi economica o instabilità finanziaria, le aziende devono adottare una pianificazione strategica più flessibile e reattiva alle variazioni del mercato. Ciò include:
- Analisi macroeconomica: Considerare fattori come tassi d’interesse, inflazione e disoccupazione.
- Adattamento delle strategie: Essere pronti a modifiche nei termini o nelle strutture contrattuali in base all’evoluzione delle condizioni esterne.
Concludendo questa sezione sui rischi nella cartolarizzazione del credito, possiamo affermare che una corretta gestione degli stessi ci permette non solo di proteggere gli investimenti ma anche di ottimizzare i benefici derivanti dalla liquidità ottenuta attraverso queste operazioni finanziarie complesse ma potenzialmente molto proficue.