Quando si parla di finanze personali è fondamentale comprendere il termine cosa significa minor credito. Questo concetto rappresenta una limitazione nella capacità di accesso al credito e può influenzare in modo significativo le nostre decisioni economiche quotidiane. In un mondo dove la gestione del denaro è cruciale, avere chiara questa definizione ci permette di navigare meglio tra opportunità e rischi.
Nel nostro articolo esploreremo come il minor credito influisca sulle finanze individuali e familiari. Analizzeremo i fattori che contribuiscono a questa condizione e forniremo consigli pratici su come migliorare la propria situazione creditizia. Ci chiediamo spesso: quali sono le conseguenze reali del minor credito nelle nostre vite? Scopriamolo insieme per prendere decisioni più informate e migliorare la nostra salute finanziaria.
Cosa Significa Minor Credito e Come Influisce Sulle Finanze
Un minor credito si riferisce a una situazione in cui un individuo o un’azienda ha una valutazione creditizia inferiore rispetto alla media. Questo può essere causato da vari fattori, come ritardi nei pagamenti, debiti accumulati o l’assenza di una storia creditizia solida. Comprendere cosa significa minor credito è fondamentale per affrontare le proprie finanze e pianificare strategie adeguate.
La presenza di un minor credito influisce significativamente sulle finanze, creando ostacoli nell’accesso a prestiti e linee di credito. Ad esempio, le istituzioni finanziarie potrebbero offrire tassi d’interesse più elevati o addirittura rifiutare completamente la concessione del prestito. Di conseguenza, le persone con un minor credito possono trovarsi in difficoltà nel finanziare acquisti importanti come case o auto.
Effetti sul Mercato dei Prestiti
Quando parliamo di minor credito, è utile considerare gli effetti sul mercato dei prestiti:
- Tassi d’interesse più alti: Le banche tendono a compensare il rischio maggiore associato ai mutuatari con minor credito applicando tassi d’interesse superiori.
- Accesso limitato: Non tutti i prestatori sono disposti a concedere prestiti a chi ha uno score creditizio basso.
- Condizioni contrattuali più severe: Spesso vengono imposte garanzie aggiuntive o co-firmatari per poter ottenere un finanziamento.
Queste dinamiche rendono difficile la gestione delle spese quotidiane e degli investimenti futuri, portando molte persone ad affrontare stress finanziario.
Impatti Sui Piani Finanziari
Inoltre, avere un minor credito può influenzare negativamente i nostri piani finanziari complessivi:
- Difficoltà nel risparmiare: Gli oneri maggiori sui prestiti possono ridurre la nostra capacità di risparmio.
- Limitazioni negli investimenti: La scarsa accessibilità al capitale limita anche le opportunità d’investimento.
- Stress emotivo e decisionale: La preoccupazione legata alle proprie finanze può generare ansia e indecisione riguardo il futuro economico.
Riconoscere come il minor credito influisca sulla nostra vita quotidiana è essenziale per trovare vie alternative per migliorarlo e rifinanziare eventuali debitorie esistenti.
Tipologie Di Minor Credito E Loro Impatto Economico
Le tipologie di minor credito possono variare notevolmente, influenzando in modo diverso la situazione economica di un individuo o di un’azienda. Comprendere queste diverse categorie è fondamentale per affrontare le conseguenze che comportano. Le principali forme di minor credito includono il credit scoring basso, l’insolvenza e i debiti non saldati, ciascuna delle quali porta con sé specifiche sfide finanziarie e opportunità limitate.
Tipi Comuni Di Minor Credito
- Credit Scoring Basso: Si verifica quando il punteggio creditizio dell’individuo scende al di sotto della soglia accettabile per le istituzioni finanziarie. Questo può derivare da pagamenti in ritardo o da una bassa quantità di credito utilizzato.
- Insolvenza: Rappresenta una grave condizione economica in cui un debitore non è più in grado di far fronte ai propri obblighi finanziari. L’insolvenza ha delle ripercussioni immediate sul punteggio creditizio e sulla possibilità di ottenere nuovi prestiti.
- Debiti Non Saldati: Situazione in cui gli individui accumulano debiti senza riuscire a ripagarli nei termini stabiliti. Questo accumulo può portare all’assegnazione a società di recupero crediti e, successivamente, a danni irreparabili alla propria reputazione creditizia.
Impatto Economico Delle Tipologie Di Minor Credito
L’impatto economico associato alle diverse tipologie di minor credito può manifestarsi attraverso vari canali:
| Tipo Di Minor Credito | Effetti Economici Diretti |
|---|---|
| Credit Scoring Basso | Tassi d’interesse elevati su prestiti futuri; difficoltà nel reperire finanziamenti. |
| Insolvenza | Danni permanenti al profilo creditizio; possibili azioni legali da parte dei creditori. |
| Debiti Non Saldati | Aumento dello stress finanziario; difficoltà nell’accesso a beni essenziali come abitazioni o veicoli. |
Noi dobbiamo riconoscere che ogni forma di minor credito non solo ostacola l’accesso al capitale ma incide anche sulla qualità della vita quotidiana. Le famiglie colpite possono trovarsi ad affrontare una serie crescente di problemi economici che si riflettono nel loro benessere generale. Pertanto, è cruciale identificare strategie efficaci per gestire il minor credito e migliorare la propria posizione finanziaria nel lungo termine.
Vantaggi E Svantaggi Del Minor Credito Per Le Famiglie
Il minor credito per le famiglie presenta sia vantaggi che svantaggi, influenzando profondamente la loro stabilità finanziaria e il loro benessere quotidiano. È fondamentale comprendere questi aspetti al fine di navigare in modo consapevole le sfide che emergono da una situazione di minor credito.
Uno dei principali vantaggi è la consapevolezza economica che deriva dalla gestione di un basso punteggio creditizio. Le famiglie sono costrette a esaminare più attentamente le proprie spese e i propri debiti, sviluppando così abitudini finanziarie più sane nel lungo termine. Inoltre, questo può portare a una maggiore disciplina nel risparmiare e pianificare per il futuro.
Tuttavia, gli svantaggi superano spesso i benefici percepiti. Le famiglie con minor credito si trovano ad affrontare:
- Tassi d’interesse elevati sui prestiti
- Difficoltà nell’accesso a mutui o finanziamenti
- Maggiore stress finanziario e preoccupazioni quotidiane
Impatti Negativi del Minor Credito
L’impatto negativo del minor credito non si limita solo all’accesso limitato ai finanziamenti; esso può anche influenzare altre aree della vita delle famiglie:
| Tipo Di Impatto | Descrizione |
|---|---|
| Difficoltà nell’acquisto di beni essenziali | Le famiglie possono avere problemi a ottenere prestiti per acquistare case o auto. |
| Aumento dello stress familiare | L’incertezza economica porta spesso a conflitti interni e ansia. |
| Limitazione delle opportunità future | Un profilo creditizio compromesso può ostacolare l’accesso all’istruzione o ad investimenti. |
In ultima analisi, sebbene ci possano essere alcuni vantaggi legati alla gestione consapevole delle finanze in caso di minor credito, è chiaro che gli svantaggi rappresentano un peso significativo per molte famiglie. La necessità di affrontare queste difficoltà sottolinea l’importanza della educazione finanziaria e dell’adozione di strategie efficaci per migliorare la propria affidabilità creditizia nel tempo.
Come Gestire Un Situazione Di Minor Credito
Gestire una situazione di minor credito può sembrare una sfida ardua, ma con le giuste strategie e un approccio proattivo, noi possiamo affrontare efficacemente questa realtà. È fondamentale adottare misure concrete per migliorare la nostra posizione creditizia e garantire un futuro finanziario più stabile.
Una prima azione consiste nell’analizzare il nostro profilo creditizio. Richiedere un rapporto di credito ci permette di comprendere meglio quali fattori stiano influenzando negativamente il nostro punteggio. Spesso, errori o informazioni obsolete possono essere corretti, migliorando così la nostra affidabilità creditizia in tempi relativamente brevi.
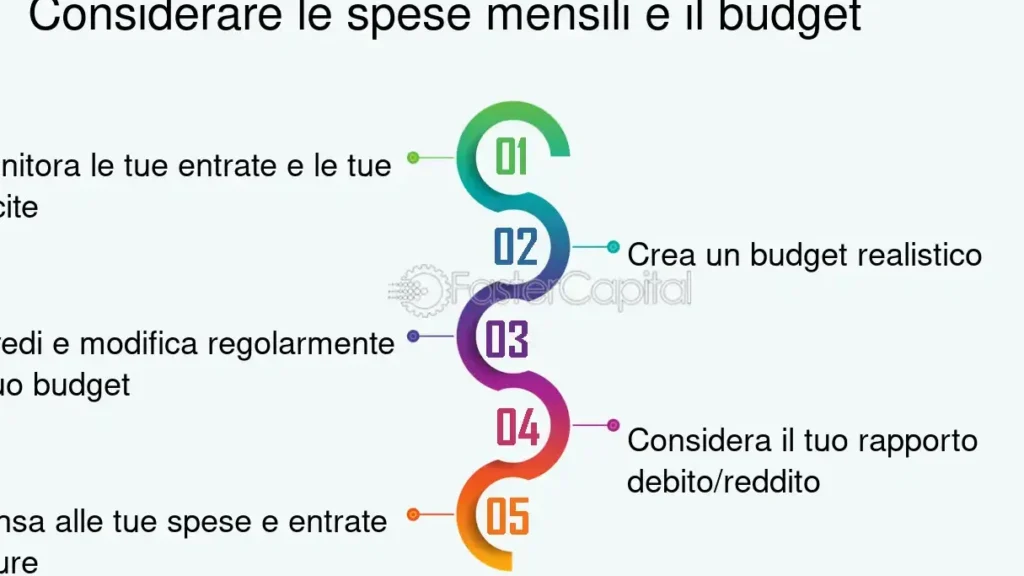
Inoltre, è cruciale stabilire un budget rigoroso. Monitorare le nostre entrate e uscite ci aiuta a identificare aree in cui possiamo ridurre le spese superflue. Creando un piano finanziario dettagliato, possiamo anche destinare risorse specifiche alla riduzione dei debiti esistenti, contribuendo a migliorare gradualmente la nostra situazione di minor credito.
Strategie Pratiche
Adottiamo alcune strategie pratiche che possono rivelarsi utili:
- Pagamenti regolari: Effettuare i pagamenti puntuali su prestiti e carte di credito è essenziale per dimostrare la nostra affidabilità.
- Riduzione del debito: Concentrarci nel ripagare i debiti con tassi d’interesse più elevati può liberarci da oneri economici maggiori nel lungo termine.
- Uso responsabile del credito: Limitare l’uso delle linee di credito disponibili aiuterà a mantenere basso il rapporto tra debito e disponibilità.
Coinvolgimento Professionale
Non sottovalutiamo nemmeno l’importanza di coinvolgere professionisti del settore. Rivolgersi a consulenti finanziari o esperti in gestione del credito può fornire ulteriori prospettive su come affrontare situazioni difficili legate al minor credito. Essi possono offrirci strumenti personalizzati per pianificare strategicamente i nostri passi futuri.
Affrontando attivamente questi aspetti e impegnandoci nella gestione della nostra situazione finanziaria, possiamo trasformare una condizione difficile in opportunità per costruire una base solida per il nostro futuro economico.
Strategie Per Migliorare La Propria Affidabilità Creditizia
Migliorare la nostra affidabilità creditizia è un passo fondamentale per superare una situazione di minor credito. Adottando strategie mirate, possiamo non solo ripristinare il nostro punteggio, ma anche costruire una solida base per le nostre future esigenze finanziarie. È importante affrontare questa sfida con determinazione e consapevolezza, seguendo alcuni principi chiave.
Monitoraggio Costante del Credito
Un aspetto cruciale è monitorare regolarmente il nostro rapporto di credito. Controllando periodicamente le informazioni presenti nei rapporti, possiamo identificare eventuali discrepanze o errori che potrebbero influenzare negativamente la nostra affidabilità. Inoltre, molti servizi offrono alert quando vengono effettuate nuove richieste di credito a nome nostro; questo ci permette di reagire tempestivamente in caso di attività sospette.
Consolidamento dei Debiti
Il consolidamento dei debiti rappresenta un’altra strategia efficace. Accorpando i nostri prestiti in un’unica soluzione con tassi d’interesse più favorevoli, possiamo semplificare la gestione delle rate mensili e ridurre l’onere complessivo del debito. È consigliabile valutare diverse opzioni prima di prendere una decisione finale, considerando attentamente costi e benefici associati a ciascuna alternativa.
Educazione Finanziaria e Consulenze
Investire nella nostra educazione finanziaria può rivelarsi estremamente vantaggioso nel lungo termine. Comprendere come funzionano i crediti, gli interessi e le varie forme di finanziamento ci aiuta a prendere decisioni più informate. Consideriamo anche l’idea di rivolgervi a professionisti esperti in consulenza creditizia; essi possono offrirci preziosi suggerimenti personalizzati basati sulla nostra situazione specifica.
Adottando queste strategie e impegnandoci attivamente nella gestione della nostra affidabilità creditizia, possiamo non solo migliorare il nostro punteggio ma anche garantirci un futuro economico più sereno e sicuro.