Nella vita quotidiana ci capita spesso di sentire l’espressione “sei a credito”, ma cosa significa realmente? Questo termine, che può sembrare semplice, racchiude un mondo di implicazioni legate alla nostra gestione finanziaria. Quando ci troviamo in una situazione di credito, non stiamo solo parlando di numeri, ma di opportunità e responsabilità.
In questo articolo esploreremo in dettaglio cosa significa essere a credito, analizzando le sue varie sfaccettature e come può influenzare le nostre decisioni economiche. Scopriremo insieme quali sono i vantaggi e i rischi legati a questa condizione e come possiamo gestirla al meglio. Siete pronti a capire come il credito può trasformare la vostra vita finanziaria? Seguiteci in questo viaggio per svelare i segreti di una gestione consapevole delle proprie risorse.
Cosa Significa Sei A Credito
Essere “a credito” indica una condizione finanziaria in cui abbiamo accesso a risorse monetarie senza doverle immediatamente rimborsare. In termini pratici, ciò significa che abbiamo ricevuto un prestito, un finanziamento o che possiamo utilizzare una linea di credito da un istituto finanziario.
La condizione “sei a credito” riguarda non solo il debito, ma anche le opportunità di spesa. Quando siamo a credito, possiamo fare acquisti che altrimenti non potremmo permetterci, migliorando la nostra capacità di gestire spese impreviste. Tuttavia, è fondamentale essere consapevoli delle implicazioni.
Quando utilizziamo il credito, assumiamo anche delle responsabilità. I pagamenti puntuali sono essenziali per mantenere un buon punteggio di credito. Se trascuriamo i pagamenti, possiamo incorrere in interessi elevati o in penalità che influenzano negativamente la nostra situazione finanziaria.
Ecco alcuni vantaggi e svantaggi legati ad essere “a credito”:
- Vantaggi:
- Possiamo ampliare le nostre possibilità di acquisto.
- Possiamo utilizzare il credito per investire in opportunità che richiedono liquidità immediata.
- Svantaggi:
- Possiamo accumulare debiti difficili da gestire.
- Possiamo subire tassi d’interesse elevati se non gestiamo il credito con attenzione.
Per gestire efficacemente il credito, è essenziale monitorare costantemente le nostre spese e i nostri debiti. Utilizzare strumenti come app di budgeting o fogli di calcolo ci consente di avere una visione chiara della nostra situazione finanziaria.Comprendere il significato di “sei a credito” è fondamentale per pianificare e gestire le nostre finanze in modo responsabile e strategico, evitando situazioni di rischio.
Importanza Del Credito
Essere a credito svolge un ruolo cruciale nella vita finanziaria. Riconosciamo che questa condizione implica non solo vantaggi, ma anche responsabilità significative.
Impatti Sulla Vita Quotidiana
Credere di avere accesso immediato a risorse finanziarie può influenzare diverse aree della nostra vita. Includiamo qui alcuni impatti principali:
- Maggiori possibilità di acquisto: Possiamo affrontare spese impreviste senza comprometterci economicamente.
- Flessibilità nei pagamenti: Possiamo scegliere come e quando pagare, facilitando la gestione delle nostre finanze.
- Aumento del debito: Possiamo accumulare importi elevati, che potrebbero diventare difficili da gestire.
Dobbiamo essere cauti, poiché uno sconsiderato uso del credito può portare a complicazioni finanziarie.
Vantaggi E Svantaggi
Esploriamo ora i vantaggi e gli svantaggi legati all’essere a credito.
Vantaggi:
- Acquisti immediati: Possiamo sfruttare opportunità che richiedono liquidità immediata.
- Costruzione del punteggio di credito: Pagare puntualmente migliora la nostra reputazione creditizia.
- Opportunità di investimento: Possiamo investire in progetti o beni che altrimenti sarebbero fuori portata.
Svantaggi:
- Rischio di indebitamento elevato: Non monitorare le spese potrebbe portare a debiti difficili da gestire.
- Tassi d’interesse elevati: A lungo termine, i costi possono aumentare notevolmente, rendendo difficile il rimborso.
- Stress finanziario: La pressione di dover rispondere a scadenze di pagamento può causare ansia.
Riconosciamo l’importanza di gestire il credito con attenzione. Dobbiamo monitorare le nostre spese e considerare attentamente ogni decisione finanziaria.
Come Funziona Il Credito
Il credito rappresenta una risorsa fondamentale nella gestione delle finanze. Accediamo a risorse monetarie in momenti strategici per affrontare spese immediate. Esploriamo come funziona il credito.
Tipi Di Credito
Ci sono diversi tipi di credito, e ciascuno ha caratteristiche specifiche:
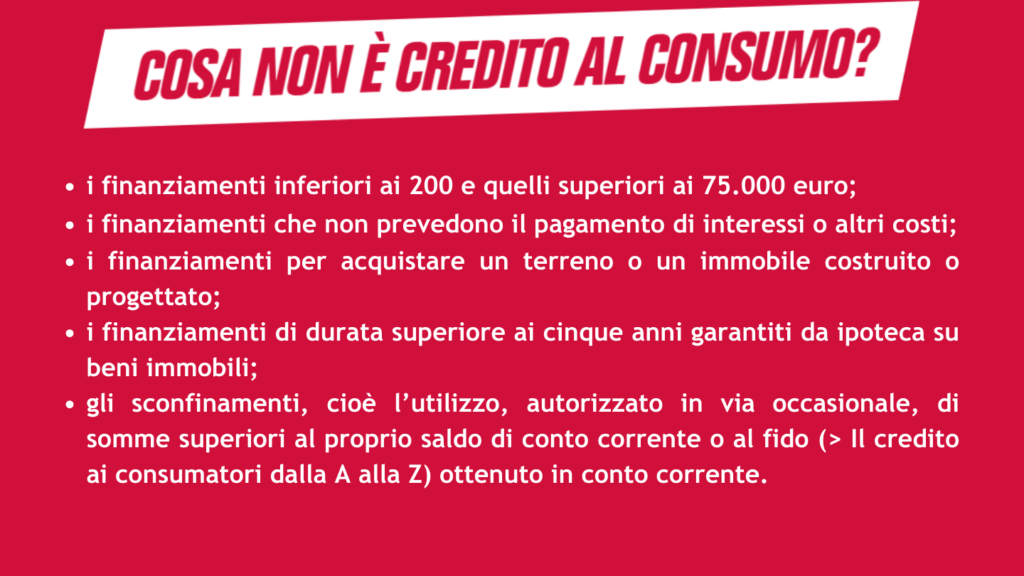
- Credito al consumo: Utilizzato per acquistare beni e servizi, come elettronica o mobili.
- Prestiti personali: Fondi prestati che non necessitano di garanzie, ma richiedono una restituzione programmata.
- Linee di credito: Offrono accesso a fondi fino a un limite stabilito, consentendo ai consumatori di prelevare quando necessario.
- Credito ipotecario: Utilizzato per acquistare immobili, con la casa stessa come garanzia.
Ogni categoria presenta vantaggi e rischi differenti.
Valutazione Del Credito
La valutazione del credito gioca un ruolo cruciale per l’approvazione dei prestiti. Viene misurata attraverso il punteggio di credito, che riflette la nostra affidabilità come debitori. Tenere presente alcuni fattori è essenziale:
- Storia creditizia: Un record di pagamenti puntuali contribuisce a un punteggio elevato.
- Utilizzo del credito: Mantenere un basso rapporto tra credito disponibile e utilizzo del credito aiuta a migliorare la valutazione.
- Richieste di credito recenti: Troppe richieste in breve tempo possono ridurre il punteggio.
Gestire con attenzione questi elementi permette di accedere a migliori condizioni di prestito. Optimizzare la nostra valutazione del credito è quindi fondamentale per una gestione finanziaria efficace.
Comportamenti Positivi Per Avere Credito
Adottare comportamenti positivi può migliorare significativamente la nostra situazione creditizia. Ecco alcune pratiche efficaci:
- Effettuare pagamenti puntuali: La puntualità nei pagamenti delle rate riduce il rischio di ritardi e penalità. Inoltre, contribuisce a mantenere un buon punteggio di credito.
- Utilizzare il credito in modo responsabile: Limitiamo l’uso del credito a spese necessarie, evitando investimenti avventati. Così si previene l’accumulo di debiti eccessivi.
- Monitorare il punteggio di credito: Controlliamo regolarmente il nostro punteggio di credito per identificarne eventuali fluttuazioni e fornisce una visione chiara della nostra situazione finanziaria.
- Mantenere bassi i saldi delle carte di credito: Un utilizzo ridotto dell’importo disponibile sulle carte di credito aumenta il punteggio. Idealmente, dovremmo mantenere il saldo al di sotto del 30% del limite di credito.
- Diversificare i tipi di credito: Avere una combinazione di crediti, come prestiti personali e carte di credito, può migliorare la nostra salute creditizia. Infatti, dimostriamo di saper gestire diversi tipi di finanziamento.
- Pianificare le spese: Impostiamo un budget per le spese mensili e seguiamo attentamente i nostri acquisti. Un buon piano finanziario previene sorprese e aiuta a mantenere il controllo.
Implementando questi comportamenti, possiamo non solo mantenere un credito positivo, ma anche costruire opportunità per il futuro.
Conseguenze Del Credito Negativo
Il credito negativo comporta diverse conseguenze, che influenzano sia la nostra vita quotidiana sia le nostre prospettive finanziarie. Rimanere a credito è cruciale, ma una gestione errata ci espone a situazioni difficili. L’impatto principale si riflette nel punteggio di credito, che può subire un abbassamento significativo.
Quando il punteggio di credito scende, le possibilità di ottenere finanziamenti riducono. Accedere a prestiti o linee di credito diventa più complesso, e spesso si affrontano tassi d’interesse più alti. Un elevato tasso d’interesse aumenta il costo totale del credito nel lungo termine.
In situazioni di credito negativo, le aziende finanziarie potrebbero rifiutare le richieste di prestito. Nella vita quotidiana, i pagamenti rateizzati diventano più impegnativi, aumentando il rischio di incurre in debiti. Le spese impreviste, come le emergenze mediche o le riparazioni auto, possono trasformarsi in problemi gravi se non si ha accesso a risorse finanziarie.
In aggiunta, un credito negativo impatta anche su opportunità lavorative. Alcuni datori di lavoro controllano il punteggio di credito durante il processo di assunzione. Un punteggio scadente può influire negativamente sulla nostra reputazione professionale.
Infine, un’errata gestione del credito influisce sul benessere psicologico. La pressione derivante dai debiti e dalle scadenze può generare stress e ansia, deteriorando la qualità della vita. Riconoscere queste conseguenze è essenziale per adottare pratiche di gestione del credito più responsabili.
Conclusione
Essere a credito rappresenta una doppia opportunità e responsabilità. Ci offre la possibilità di gestire le nostre finanze in modo più flessibile ma richiede anche una pianificazione attenta. Dobbiamo essere consapevoli dei rischi legati a un uso sconsiderato del credito e delle conseguenze che possono derivarne.
Adottando pratiche finanziarie responsabili possiamo costruire un futuro solido e positivo. Monitorare il nostro punteggio di credito e effettuare pagamenti puntuali sono passi fondamentali per mantenere la nostra situazione finanziaria in equilibrio. Con la giusta strategia possiamo sfruttare al meglio le opportunità offerte dal credito senza cadere in trappole pericolose.