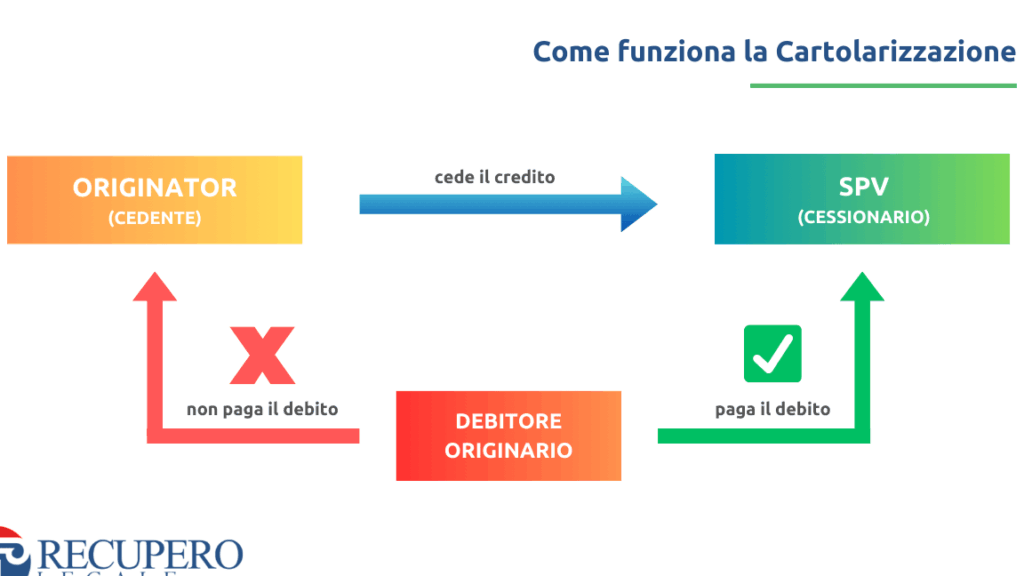
La cartolarizzazione dei crediti rappresenta un argomento di grande attualità nel mondo finanziario. Cosa vuol dire cartolarizzare un credito? In termini semplici si tratta di trasformare i crediti in strumenti finanziari negoziabili che possono essere venduti a investitori. Questa pratica non solo consente alle istituzioni finanziarie di liberare risorse ma offre anche opportunità per diversificare il rischio.
Nel nostro articolo esploreremo come funziona la cartolarizzazione e quali sono i vantaggi e gli svantaggi connessi a questo processo. Scopriremo anche le principali variabili che influenzano questa operazione. Siete pronti ad approfondire un tema così cruciale per il settore economico? Proseguite nella lettura per capire meglio cosa vuol dire cartolarizzare un credito e come questa pratica possa impattare le nostre finanze quotidiane.
Cosa Vuol Dire Cartolarizzare Un Credito
Cartolarizzare un credito significa trasformare un’attività finanziaria, come ad esempio un prestito o un mutuo, in titoli negoziabili. Questo processo consente alle istituzioni finanziarie di raccogliere liquidità immediata e ridurre il rischio associato ai crediti. In sostanza, attraverso la cartolarizzazione, i crediti vengono aggregati e poi venduti a investitori sotto forma di strumenti finanziari.
La cartolarizzazione avviene attraverso vari passaggi chiave:
- Costituzione di un portafoglio: I crediti vengono selezionati e raggruppati in un portafoglio, che rappresenta gli attivi da cartolarizzare.
- Creazione di una Special Purpose Vehicle (SPV): Si stabilisce una società veicolo per detenere questi attivi. Questo ente giuridico separato è fondamentale per isolare i rischi.
- Emissione di titoli: Vengono emessi titoli garantiti dai flussi di cassa generati dai crediti, permettendo agli investitori di acquistare diritti su tali flussi.
Vantaggi della Cartolarizzazione
La cartolarizzazione offre numerosi vantaggi sia alle istituzioni che agli investitori:
- Maggiore liquidità: Le banche possono liberarsi dei crediti illiquidi e ottenere fondi freschi.
- Diversificazione del rischio: Gli investitori possono diversificare i loro portafogli accedendo a diversi tipi di attivi senza doverli gestire direttamente.
- Ottimizzazione del capitale: Le istituzioni possono migliorare il proprio rapporto capitale/attivo riducendo l’esposizione al rischio creditizio.
Tuttavia, è importante considerare anche alcuni svantaggi associati alla cartolarizzazione:
- La complessità del processo può aumentare i costi operativi.
- Rischi legati alla qualità dei crediti inclusi nel portafoglio.
- Potenziale mancanza di trasparenza per gli investitori riguardo le performance effettive degli attivi sottostanti.
In definitiva, comprendere ci permette non solo di valutare le opportunità offerte dal mercato finanziario ma anche i rischi connessi a tale pratica.
Meccanismi Della Cartolarizzazione Del Credito
La cartolarizzazione del credito si articola attraverso una serie di meccanismi ben definiti che garantiscono la trasformazione efficiente degli attivi in titoli negoziabili. Questo processo non solo facilita l’accesso a liquidità immediata, ma permette anche di gestire il rischio in modo più strategico. Analizziamo i principali passaggi che caratterizzano questi meccanismi e come ciascuno di essi contribuisce al funzionamento complessivo della cartolarizzazione.
Selezione e Aggregazione dei Crediti
Il primo passo fondamentale consiste nella selezione dei crediti da includere nel portafoglio. Questi possono provenire da diverse tipologie di prestiti, come mutui immobiliari, prestiti personali o crediti commerciali. La scelta è cruciale poiché influisce sulla qualità finale dell’operazione di cartolarizzazione. Una volta selezionati, i crediti vengono aggregati per formare un portafoglio omogeneo che rappresenta gli attivi sottostanti.
Creazione dello Special Purpose Vehicle (SPV)
Successivamente, si procede alla creazione dello SPV, un’entità separata giuridicamente concepita per gestire il portafoglio di crediti. Questa struttura consente di isolare i rischi associati ai crediti dagli altri attivi dell’istituzione finanziaria originaria. Operando in questo modo, lo SPV emette titoli garantiti dai flussi di cassa generati dai crediti inclusi nel suo portafoglio.
Emissione e Vendita dei Titoli
Dopo aver costituito lo SPV, avviene l’emissione dei titoli. Questi strumenti finanziari rappresentano diritti sui flussi di cassa derivanti dai pagamenti effettuati dai debitori sui prestiti sottostanti. I titoli emessi possono assumere varie forme, come obbligazioni o notes, e sono venduti agli investitori sul mercato secondario. È qui che il concetto di liquidità assume rilevanza: le istituzioni ottengono fondi freschi mentre gli investitori hanno accesso a nuove opportunità d’investimento.
In sintesi, comprendere questi meccanismi ci permette non solo di afferrare cosa vuol dire cartolarizzare un credito ma anche apprezzare la complessità e la funzionalità del sistema finanziario moderno. Conoscere tali processi è essenziale per valutare le potenzialità e i rischi insiti nella pratica della cartolarizzazione del credito.
Vantaggi E Svantaggi Della Cartolarizzazione
La cartolarizzazione del credito presenta una serie di vantaggi e svantaggi che meritano un’analisi approfondita. Da un lato, questo strumento finanziario offre opportunità significative per le istituzioni e gli investitori; dall’altro, può comportare rischi e complessità che non possono essere trascurati.
Vantaggi della Cartolarizzazione
- Accesso a Liquidità: La cartolarizzazione consente alle istituzioni di ottenere liquidità immediata attraverso la vendita dei titoli emessi dallo SPV. Questo aspetto è cruciale per migliorare la gestione del capitale.
- Diversificazione del Rischio: Attraverso l’aggregazione di diversi crediti, il rischio associato ai singoli prestiti viene diluito. Gli investitori possono quindi diversificare il loro portafoglio senza dover gestire direttamente i singoli crediti.
- Efficienza Operativa: Le istituzioni finanziarie possono concentrarsi sulla loro attività principale mentre lo SPV si occupa della gestione dei crediti, ottimizzando così le risorse interne.
- Miglioramento della Qualità del Credito: La selezione rigorosa dei crediti da cartolarizzare tende a migliorare la qualità degli attivi sottostanti, contribuendo a stabilire fiducia tra gli investitori.
Svantaggi della Cartolarizzazione
- Costi Elevati: Il processo di cartolarizzazione può comportare costi considerevoli in termini di creazione dello SPV, emissione dei titoli e spese legali, che potrebbero ridurre i benefici economici attesi.
- Rischi di Mercato: Gli investitori sono esposti ai cambiamenti delle condizioni di mercato, come fluttuazioni nei tassi d’interesse o variazioni nella solvibilità degli debitori sottostanti.
- Complessità Normativa: La regolamentazione intorno alla cartolarizzazione è spesso complessa e mutevole, richiedendo competenze specifiche per garantirne la conformità legale e fiscale.
- Problemi Relativi alla Trasparenza: In alcuni casi, la struttura della cartolarizzazione può rendere difficile valutare correttamente i rischi associati agli attivi sottostanti, generando incertezze nel mercato.
In sintesi, mentre comprendiamo cosa vuol dire cartolarizzare un credito ci rendiamo conto che questo strumento ha il potenziale per offrire vantaggi significativi ma anche sfide sostanziali che devono essere attentamente valutate da tutti gli attori coinvolti nel processo finanziario.
Il Ruolo Degli Investitori Nella Cartolarizzazione
Gli investitori svolgono un ruolo cruciale nel processo di cartolarizzazione del credito, poiché sono gli attori che forniscono il capitale necessario per finanziare le operazioni. La loro partecipazione è fondamentale non solo per la creazione di liquidità, ma anche per garantire la stabilità e la fiducia nel mercato dei titoli cartolarizzati.
Tipi di Investitori
Esistono diversi tipi di investitori coinvolti nella cartolarizzazione:
- Investitori Istituzionali: Questi possono includere fondi pensione, compagnie assicurative e fondi comuni d’investimento, i quali cercano rendimenti stabili e prevedibili.
- Investitori Privati: Comprendono individui facoltosi o piccoli investitori che desiderano diversificare i propri portafogli attraverso prodotti finanziari innovativi.
- Banche e Intermediari Finanziari: Spesso acquistano titoli cartolarizzati come parte della loro strategia di gestione del rischio.
La diversificazione tra questi gruppi consente un ampio accesso ai mercati finanziari e contribuisce a una maggiore stabilità degli stessi.
Motivazioni per Investire
Le motivazioni degli investitori nell’acquisto di titoli cartolarizzati si basano su fattori chiave:
- Rendimento Attraente: Gli investitori sono attratti dai tassi d’interesse più elevati rispetto ad altre forme di investimento a basso rischio.
- Diversificazione del Portafoglio: L’inclusione di crediti cartolarizzati consente agli investitori di bilanciare il rischio con altri asset meno rischiosi.
- Accesso a Nuovi Mercati: La cartolarizzazione apre opportunità in settori o segmenti altrimenti inaccessibili agli investitori tradizionali.
- Possibilità di Liquidità: Gli investitori possono rivendere i titoli sul mercato secondario, offrendo maggiore flessibilità rispetto ad altri veicoli d’investimento illiquidi.
Rischi Associati
Tuttavia, non possiamo ignorare i rischi associati all’investimento in titoli cartolarizzati:
- Rischio Creditizio: Se gli attivi sottostanti performano male, gli investitori potrebbero subire perdite significative.
- Rischio Operativo: Le complessità legate alla gestione dello SPV (Special Purpose Vehicle) possono generare inefficienze o costi imprevisti.
- Rischio Normativo: Le modifiche alle normative fiscali o finanziarie potrebbero influenzare negativamente il valore dei titoli.
Comprendere cosa vuol dire cartolarizzare un credito implica anche riconoscere queste dinamiche complesse che governano le decisioni degli investitori in questo settore altamente specializzato. Sarà fondamentale monitorare continuamente l’evoluzione del mercato per prendere decisioni informate e strategie efficaci negli investimenti in crediti cartolarizzati.
Esempi Pratici Di Cartolarizzazione Nel Settore Finanziario
La cartolarizzazione del credito trova applicazione in diversi ambiti del settore finanziario, fornendo esempi pratici che illustrano come questa tecnica possa essere utilizzata per ottimizzare la gestione dei crediti e migliorare la liquidità delle istituzioni. Di seguito, esploreremo alcuni casi significativi di cartolarizzazione nel settore bancario e immobiliare.
Esempi nel Settore Bancario
Nel settore bancario, una delle forme più comuni di cartolarizzazione è quella dei mutui ipotecari. Le banche possono aggregare un insieme di mutui residenziali e trasformarli in titoli garantiti da ipoteche (MBS – Mortgage-Backed Securities). Questo processo consente agli istituti di credito di liberare capitale, riducendo il rischio associato ai prestiti originati.
Vantaggi degli MBS
- Liquidità immediata: Le banche possono vendere questi titoli sul mercato secondario.
- Rischio diversificato: Gli investitori acquistano parte del portafoglio mutui, distribuendo il rischio tra vari attivi.
Esempi nel Settore Immobiliare
Un altro esempio rilevante si osserva nella cartolarizzazione dei crediti immobiliari commerciali. In questo caso, gli attivi sottostanti sono rappresentati da prestiti concessi per l’acquisto o lo sviluppo di proprietà commerciali.
Casi Specifici
- Cartolarizzazione di Uffici: Un gruppo immobiliare può raccogliere fondi emettendo titoli garantiti dai flussi di cassa provenienti dall’affitto degli uffici.
- Progetti Residenziali: I finanziamenti per progetti edilizi residenziali possono essere cartolarizzati per attrarre investimenti esterni.
Questi esempi dimostrano come la cartolarizzazione non solo offre soluzioni a problemi di liquidità ma crea anche opportunità d’investimento diversificate per gli investitori.
Conclusione Pratica
In sintesi, comprendere cosa vuol dire cartolarizzare un credito implica analizzare casi concreti che evidenziano i benefici economici e strategici della pratica. Attraverso l’uso efficiente della cartolarizzazione, le istituzioni finanziarie possono ottimizzare le loro operazioni mentre gli investitori beneficiano dell’accesso a nuove fonti d’investimento con profili di rischio interessanti.