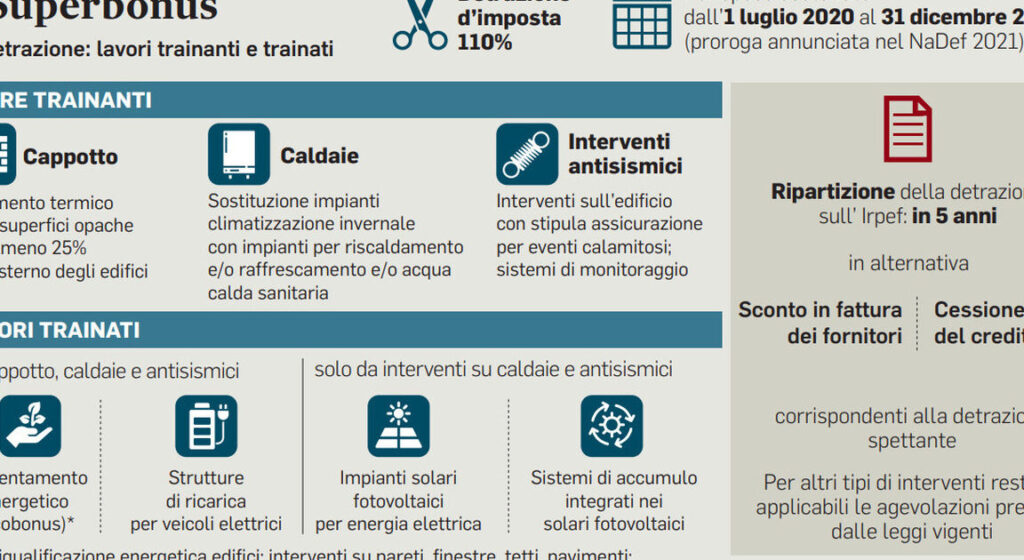
La cessione del credito è un tema di grande attualità e rilevanza per molte aziende. Da quando non si può più cedere il credito? Questa domanda ci pone di fronte a normative che hanno subito cambiamenti significativi negli ultimi anni. Comprendere queste leggi è fondamentale per chiunque operi nel settore finanziario o commerciale.
Nel nostro articolo esploreremo le attuali normative in materia di cessione del credito, analizzando i requisiti e le restrizioni che ne derivano. È essenziale rimanere aggiornati su questi aspetti per evitare problematiche legali e ottimizzare la gestione delle proprie risorse finanziarie.
Siamo certi che vi starete chiedendo: quali sono le implicazioni pratiche di queste nuove regole? Continuate a leggere per scoprire come navigare questo panorama complesso e assicurare una corretta gestione dei crediti nella vostra attività!
Da quando non si può più cedere il credito? La normativa attuale
La cessione del credito è un tema di rilevante importanza nel panorama giuridico e commerciale italiano. Da quando non si può più cedere il credito? La normativa attuale stabilisce alcuni limiti temporali e condizioni specifiche per la cessione, in particolare in relazione agli aspetti fiscali e alle garanzie necessarie. Infatti, le recenti leggi hanno cercato di chiarire ed affinare le modalità con cui questo strumento può essere utilizzato.
Limiti normativi
Negli ultimi anni, la normativa italiana ha introdotto diverse disposizioni riguardanti la cessione del credito, in particolare attraverso:
- Legge 228/2012, che ha regolamentato alcuni aspetti della cessione.
- Decreto Fiscale 2020, che ha modificato alcune procedure e requisiti.
Queste normative hanno limitato la possibilità di cedere crediti in determinati contesti, come ad esempio quelli derivanti da debitorie pubbliche o da particolari tipologie di contratti. È fondamentale essere a conoscenza di queste restrizioni per evitare problematiche legali o fiscali.
Requisiti per la cessione
Per procedere alla cessione del credito, è necessario rispettare specifici requisiti previsti dalla legge. Tra i principali possiamo evidenziare:
- Consenso del debitore: In molti casi, è richiesto il consenso esplicito del debitore ceduto.
- Forma scritta: La cessione deve avvenire tramite atto scritto e registrato.
- Notifica al debitore: È spesso obbligatoria una notifica formale al debitore circa l’avvenuta cessione.
Questi elementi sono cruciali per garantire validità giuridica alla transazione e prevenire possibili contestazioni future.
| Tipologia di Credito | Possibilità di Cessione |
|---|---|
| Debitori Pubblici | No |
| Crediti Fiscali | Soggetti a restrizioni specifiche |
| Crediti Commerciali Normali | Sì, con requisiti previsti dalla legge. |
Inoltre, nella pratica commerciale quotidiana ci troviamo anche davanti a situazioni dove i creditori possono trovare difficoltà nell’accettare determinate forme di pagamento derivanti dalla cessione dei crediti. Queste considerazioni devono sempre essere tenute presente nel momento in cui si decide se procedere con tale operazione finanziaria.
Conoscere gli aggiornamenti normativi sulla questione ci permette dunque non solo di rispondere correttamente alla domanda “da quando non si può più cedere il credito?”, ma anche di navigare efficacemente nelle complessità del sistema creditizio italiano attuale.
Le eccezioni alla cessione del credito
Nel contesto della cessione del credito, è fondamentale considerare le eccezioni che possono limitare questa pratica. Sebbene la normativa attuale stabilisca delle regole generali, esistono specifiche circostanze in cui la cessione non è consentita. Queste eccezioni possono derivare da normative speciali o dalla natura stessa del credito oggetto di cessione.
Crediti non cedibili
Ci sono diverse tipologie di crediti che non possono essere ceduti, e tra queste troviamo:
- Crediti derivanti da prestazioni sanitarie: In molti casi, i crediti riconducibili a prestazioni mediche sono vincolati e non trasferibili.
- Crediti alimentari: I diritti a ricevere alimenti non possono essere ceduti a terzi.
- Debitorie pubbliche: Come già accennato, i crediti verso enti pubblici sono soggetti a restrizioni severe.
- Certa documentazione contrattuale: Alcuni contratti prevedono esplicitamente il divieto di cessione dei crediti.
Condizioni particolari per la validità della cessione
Anche se un credito può teoricamente essere ceduto, potrebbero esserci condizioni specifiche che ne impediscono l’effettiva trasmissibilità. Ad esempio:
- Mancanza di consenso del debitore: La cessione diventa invalida senza un espresso consenso da parte del debitore originale.
- Inadempimento contrattuale: Se il debitore ha violato il contratto originario, ciò potrebbe influenzare negativamente la possibilità di cedere il credito.
- Pignoramenti o sequestri : Nel caso in cui il credito sia sottoposto ad azioni legali come pignoramenti, la sua cessione risulta impossibile fino alla risoluzione della controversia.
Tali eccezioni evidenziano l’importanza di una attenta analisi prima di procedere con una cessione del credito. Comprendere quali siano le limitazioni ci consente di navigare nel panorama normativo italiano senza incorrere in problematiche legali e fiscali potenzialmente gravose. Pertanto, conoscere le peculiarità relative alle eccezioni alla cessione del credito è fondamentale per evitare sorprese indesiderate durante le operazioni finanziarie quotidiane.
Implicazioni fiscali della cessione del credito
La cessione del credito non ha solo ripercussioni legali, ma anche significative implicazioni fiscali che è fondamentale comprendere. Quando si procede alla cessione di un credito, si attivano diverse conseguenze dal punto di vista tributario, che possono influenzare tanto il cedente quanto il cessionario. È essenziale essere consapevoli delle normative fiscali vigenti per evitare problematiche future.
Una delle principali considerazioni riguarda la tassazione dei redditi derivanti dalla cessione. In genere, i proventi ottenuti dalla vendita di crediti sono soggetti a tassazione come redditi diversi. Questo significa che il cedente deve dichiarare l’importo percepito nella sua dichiarazione dei redditi e pagare le imposte dovute in base all’aliquota applicabile.
Imposta sul valore aggiunto (IVA)
Nel caso specifico della cessione di crediti commerciali, è importante considerare anche l’impatto dell’IVA. La normativa prevede che la cessione del credito possa essere esente da IVA o soggetta ad essa, a seconda della tipologia di credito e del contesto in cui avviene la transazione. Alcuni aspetti chiave includono:
- Cessioni con IVA: Se il credito è relativo a operazioni imponibili ai fini IVA, sarà necessario applicare l’imposta sulla fattura emessa dal cedente.
- Operazioni esenti: Nel caso in cui il credito derivi da prestazioni esenti da IVA (ad esempio servizi educativi), la cessione non comporterà alcun obbligo d’imposta.
Sconto fiscale sulle perdite
Un altro aspetto rilevante riguarda le perdite derivanti dalla svalutazione di crediti inesigibili. In tali circostanze, se un creditore decide di cedere un credito ritenuto irriscossibile a una società specializzata nel recupero crediti, potrebbe beneficiare dello sconto fiscale previsto per eventuali perdite su crediti. Questa possibilità offre una strategia interessante per ottimizzare gli oneri fiscali e migliorare la gestione finanziaria.
In conclusione, comprendere le implicazioni fiscali associate alla cessione del credito è cruciale per intraprendere decisioni informate e strategiche nell’ambito della propria attività economica o personale. Essere aggiornati sulle normative ci permette di evitare sanzioni e gestire al meglio i nostri obblighi tributari in relazione ai crediti ceduti.
Cessione del credito e diritti dei creditori
La cessione del credito ha un impatto diretto sui diritti dei creditori, poiché può modificare la dinamica delle obbligazioni e delle responsabilità tra le parti coinvolte. È fondamentale per noi comprendere come questa operazione possa influenzare non solo il cedente e il cessionario, ma anche i terzi creditori che possono avere interessi in gioco. Quando si cede un credito, è essenziale considerare le implicazioni legali relative ai diritti di rivalsa e alle eventuali garanzie preesistenti.
Diritti dei creditori
Uno degli aspetti più rilevanti da considerare riguarda i diritti dei creditori nel contesto della cessione del credito. I nostri diritti possono essere tutelati attraverso diverse modalità:
- Criterio di prelazione: Alcuni creditori potrebbero vantare un diritto di prelazione su determinati beni o crediti, rendendo così la cessione soggetta a queste limitazioni.
- Opponibilità della cessione: La cessione del credito deve essere notificata al debitore affinché diventi opponibile a quest’ultimo. In assenza di tale notifica, il debitore potrebbe continuare a pagare il cedente senza conseguenze legali.
- Controversie tra cedente e cessionario: Nel caso in cui sorgano controversie riguardo alla validità della cessione o alle modalità di pagamento, i terzi creditori devono essere informati per evitare conflitti.
Efficacia della cessione
L’efficacia della sentenza che riconosce la validità della cessione è cruciale per garantire che tutti gli attori coinvolti possano esercitare i propri diritti senza ambiguità. Infatti, sebbene la legge consenta la traslazione del credito verso terzi, ogni creditore deve essere certo dell’autenticità e legittimità dell’accordo:
- Accertamento giudiziale: In alcuni casi può risultare necessario rivolgersi a un’autorità giudiziaria per accertarsi che la procedura di cessione sia stata eseguita correttamente.
- Documentazione necessaria: È importante mantenere una documentazione completa e dettagliata riguardante l’accordo di cessione per facilitare eventuali verifiche future da parte degli organi competenti.
La nostra conoscenza approfondita sulla materia ci permette non solo di gestire correttamente le nostre operazioni economiche ma anche di proteggere i diritti fondamentali in caso di contestazioni legate alla cessazione del credito. Assicurarsi che tutte le parti siano adeguatamente informate e tutelate è essenziale nel panorama complesso delle transazioni finanziarie odierne.
Evoluzione legislativa sulla cessione del credito
La cessione del credito ha attraversato un’importante evoluzione legislativa nel corso degli anni, riflettendo le mutate esigenze economiche e sociali. Le normative che disciplinano questa pratica si sono sviluppate per garantire una maggiore tutela dei diritti dei creditori e per semplificare le procedure di trasferimento dei crediti. Comprendere come è cambiata la regolamentazione ci aiuta a rispondere alla domanda “da quando non si può più cedere il credito?” e a contestualizzare l’attuale situazione normativa.
Negli ultimi decenni, diversi interventi legislativi hanno cercato di limitare o regolare la cessione del credito in specifiche situazioni. Tra le norme più significative troviamo:
- Legge n. 52/1996: Questa legge ha introdotto alcune restrizioni sulla cessione dei crediti derivanti da contratti pubblici, stabilendo che i crediti debbano essere preventivamente autorizzati dall’ente appaltante.
- D.Lgs. n. 231/2002: Ha previsto disposizioni in materia di ritardi nei pagamenti commerciali, influenzando indirettamente la cessione del credito attraverso l’introduzione di tassi d’interesse moratori.
- Legge n. 124/2017: Conosciuta anche come “legge annuale per il mercato e la concorrenza”, ha apportato modifiche significative riguardanti la trasparenza nella comunicazione delle operazioni di cessione del credito.
Questi provvedimenti hanno avuto un impatto diretto sul modo in cui viene gestita la cessione del credito negli ambiti commerciale e pubblico, richiedendo maggiore attenzione alle formalità necessarie affinché la cessione sia valida ed efficace.
Cambiamenti recenti
Nei prossimi anni possiamo attenderci ulteriori sviluppi normativi che potrebbero influenzare ancora di più questo settore. La crescente digitalizzazione delle transazioni finanziarie sta portando a discussioni su come integrare nuove tecnologie nelle pratiche tradizionali della cessione del credito. È fondamentale rimanere aggiornati sulle novità legislative per comprendere appieno quali siano le reali possibilità di effettuare una cessione del credito senza incorrere in problematiche legali o fiscali.
Conoscere l’ ci permette quindi non solo di rispondere adeguatamente alla domanda “da quando non si può più cedere il credito?”, ma anche di navigare con sicurezza nel complesso panorama normativo attuale, proteggendo i nostri diritti e quelli dei nostri partner commerciali.