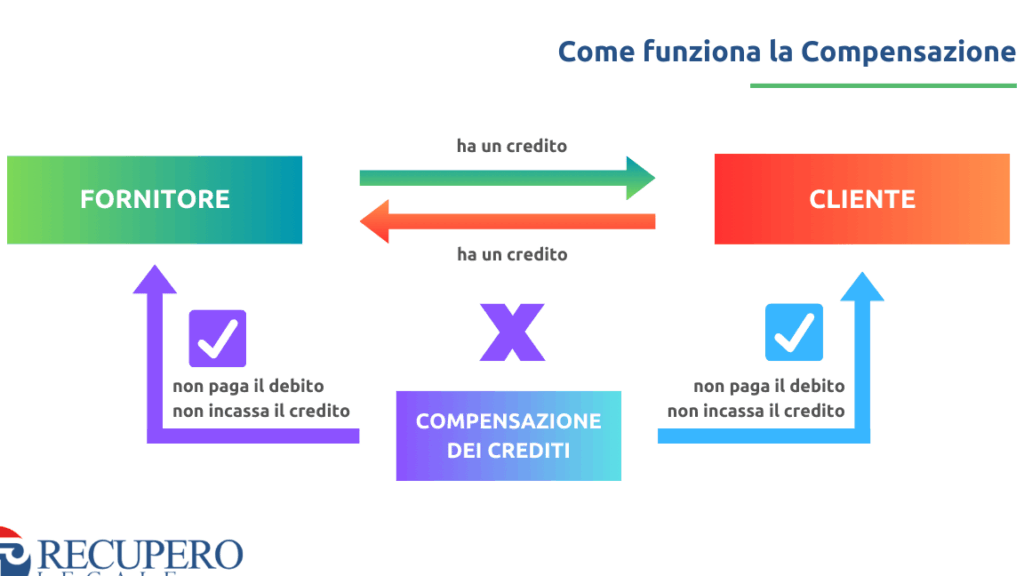
In un mondo fiscale in continua evoluzione, è fondamentale sapere da quando si può utilizzare il credito in compensazione. Questa pratica offre opportunità significative per ottimizzare la gestione delle nostre risorse economiche. Ma siamo davvero a conoscenza delle tempistiche e delle modalità corrette per sfruttare al meglio questo strumento?
Da Quando Si Può Utilizzare Il Credito In Compensazione
La possibilità di utilizzare il credito in compensazione dipende da diverse tempistiche specifiche. Prima di tutto, è fondamentale considerare che il credito diventa utilizzabile a partire dalla data di presentazione della dichiarazione dei redditi. Questa dichiarazione è un documento cruciale che attesta i redditi e le imposte dovute.
In secondo luogo, è possibile compensare solo i crediti già accertati. Pertanto, se abbiamo un credito d’imposta che non è stato confermato, non possiamo utilizzarlo in compensazione. Dobbiamo attendere l’approvazione dell’Agenzia delle Entrate, che verifica ogni richiesta.
Inoltre, la compensazione può avvenire in qualsiasi momento dell’anno fiscale, a patto che i crediti siano stati generati durante l’anno precedente e non siano scaduti. Questi crediti possono derivare da ritenute d’acconto, crediti IVA o eccedenze di imposta.
Infine, la Legge di Stabilità ha introdotto diverse novità riguardo alle modalità di utilizzo del credito in compensazione. È importante rimanere aggiornati su eventuali cambiamenti normativi che possono influenzare le nostre operazioni.
Per darci un’idea chiara delle scadenze, consideriamo la seguente tabella:
| Evento | Tempistiche |
|---|---|
| Presentazione dichiarazione dei redditi | Entro il 30 settembre dell’anno successivo |
| Crediti accertati | Subito dopo l’approvazione |
| Crediti scaduti | 5 anni dalla generazione del credito |
Gestire correttamente il credito in compensazione diventa quindi cruciale per mantenere una buona situazione fiscale. Conoscere le tempistiche e le modalità può fare la differenza nella nostra pianificazione economica.
La Normativa Vigente
La normativa che regola il credito in compensazione è fondamentale per la sua corretta applicazione. Le norme stabiliscono le tempistiche e i requisiti per utilizzare il credito, garantendo una gestione fiscale ottimale. Vediamo più nel dettaglio i suoi obiettivi e i requisiti necessari.
Obiettivi Del Credito In Compensazione
Gli obiettivi del credito in compensazione sono molteplici. Questo strumento consente di ridurre gli oneri fiscali e migliorare il flusso di cassa. Inoltre, favorisce l’adeguamento tempestivo delle obbligazioni tributarie senza dover attendere il pagamento di crediti erariali. La compensazione diventa quindi un modo per:
- Ottimizzare le risorse finanziarie.
- Semplificare la gestione fiscale.
- Ridurre l’impatto delle scadenze tributarie.
Requisiti Necessari
Per utilizzare il credito in compensazione, dobbiamo soddisfare alcuni requisiti. I crediti devono essere accertati e non scaduti, e la compensazione può avvenire solo a partire dalla data di presentazione della dichiarazione dei redditi. Ecco i requisiti principali:
- Il credito deve derivare da imposte già dichiarate.
- È necessario che non ci siano debiti tributari pendenti.
- Dobbiamo presentare correttamente la dichiarazione dei redditi.
Adeguandoci a queste condizioni, possiamo sfruttare pienamente le opportunità offerte dalla compensazione dei crediti.
Procedure Di Utilizzo
Utilizzare il credito in compensazione richiede una serie di procedure specifiche. Cominciamo con i passaggi fondamentali e la documentazione necessaria per gestire questo strumento.
Passaggi Per La Compensazione
- Accertare i crediti: Verificare che i crediti siano già riconosciuti dall’Agenzia delle Entrate.
- Controllare la scadenza: Assicuriamoci che i crediti non siano scaduti, in quanto i crediti non utilizzabili non possono essere compensati.
- Verificare i debiti tributari: Assicuriamoci di non avere debiti tributari pendenti, dato che è fondamentale per procedere con la compensazione.
- Presentare la dichiarazione dei redditi: Compilare e presentare la dichiarazione entro le scadenze previste. La compensazione diventa effettiva dalla data di presentazione.
- Compilare il modello F24: Utilizzare il modello F24 per effettuare la compensazione, selezionando correttamente le righe relative al credito disponibile.
Documentazione Necessaria
Per garantire una corretta compensazione, sono richiesti alcuni documenti essenziali:
- Dichiarazione dei redditi: Documento fondamentale che esplicita i crediti fiscali.
- Modello F24: Compilato con attenzione, specificando i codici tributo e le informazioni utili.
- Attestati di credito: Documentazione che provi l’esistenza e l’importo dei crediti da compensare.
- Documenti di identità: In caso di verifiche, è necessario presentare un documento identificativo valido.
Seguendo queste procedure e preparando la documentazione necessaria, possiamo utilizzare il credito in compensazione efficacemente.
Vantaggi E Svantaggi
L’utilizzo del credito in compensazione presenta numerosi vantaggi, ma anche alcune limitazioni, che è fondamentale considerare.
Benefici Per Le Imprese
Utilizzare il credito in compensazione garantisce maggiori opportunità fiscali per le imprese. Tra i principali benefici:
- Riduzione delle imposte: Le imprese possono abbattere il carico fiscale attraverso l’immediata compensazione dei crediti.
- Miglioramento del flusso di cassa: L’uso del credito consente di liberare risorse finanziarie per altre esigenze aziendali.
- Semplificazione gestionale: Meno complicazioni burocratiche grazie alla compensazione, che evita il pagamento diretto delle imposte.
- Flessibilità: Le aziende possono applicare i crediti in diversi momenti, agevolando la programmazione finanziaria.
Rischi E Limitazioni
Tuttavia, ci sono anche Rischi E Limitazioni legati a questa prassi. È fondamentale tenere a mente:
- Crediti non accertati: I crediti devono essere già riconosciuti; la compensazione di crediti non accertati può comportare sanzioni.
- Scadenze: Se non si presta attenzione alle tempistiche, i crediti possono scadere e diventare inutilizzabili.
- Verifica dei debiti pendenti: La presenza di debiti tributari può impedire l’uso del credito in compensazione.
- Cambiamenti normativi: Le modifiche alle leggi fiscali possono influenzare le modalità e l’ammontare dei crediti utilizzabili.
Rimanendo informati sui vantaggi e le limitazioni, possiamo ottimizzare l’uso del credito in compensazione, massimizzando i benefici e minimizzando i rischi associati.
Casistiche E Esempi Pratici
Esploriamo ora alcune Casistiche E Esempi Pratici riguardanti l’utilizzo del credito in compensazione. Questi casi aiuteranno a comprendere meglio le condizioni di applicazione.
Esempi Di Applicazione
- Crediti per IVA: Utilizziamo i crediti d’imposta accumulati per ridurre il pagamento dell’IVA. Ad esempio, nel caso in cui abbiamo accumulato un credito d’IVA di 3.000 euro nell’anno precedente, possiamo utilizzarlo nel modello F24 per compensare l’IVA dovuta.
- Riporti di perdita: Se abbiamo una perdita fiscale, possiamo utilizzare il credito in compensazione per ripianare le imposte sul reddito futuro. Ad esempio, se abbiamo registrato 5.000 euro di perdita, possiamo applicare questo credito nei periodi successivi.
- Compensazione per contributi previdenziali: Le imprese possono compensare i crediti maturati con i contributi previdenziali. Supponiamo di avere un credito di 2.000 euro per contributi, possiamo utilizzarlo per ridurre i versamenti dovuti.
Casi Rispettivi E Differenze
Analizziamo i casi rispettivi e le differenze nell’utilizzo del credito in compensazione:
- Tipologia di crediti: Diversi tipi di crediti possono essere utilizzati. I crediti d’imposta per IVA, imposte sul reddito e contributi previdenziali presentano regole di applicazione specifiche.
- Scadenze: Alcuni crediti scadono, mentre altri restano validi per periodi prolungati. Ad esempio, i crediti IVA si possono utilizzare fino a un certo limite temporale, mentre le perdite fiscali possono essere riportate per anni futuri.
- Debiti pendenti: Prima di utilizzare il credito, c’è bisogno di verificare debiti tributari. Se abbiamo debiti non saldati, non possiamo applicare i crediti fino a quando questi non vengono risolti.
Rimanendo informati su queste casistiche, ottimizziamo l’uso del credito in compensazione, massimizzando i nostri benefici economici e gestionali.
Conclusione
Utilizzare il credito in compensazione può rivelarsi una strategia vincente per ottimizzare la nostra gestione fiscale. Conoscere le tempistiche e le modalità corrette è fondamentale per sfruttare al meglio questo strumento. Dobbiamo sempre assicurarci che i crediti siano accertati e non scaduti, e che non ci siano debiti tributari pendenti.
Rimanere aggiornati sulle normative è essenziale per evitare sorprese e massimizzare i benefici. Con la giusta preparazione e attenzione ai dettagli possiamo affrontare questo aspetto della nostra realtà fiscale con maggiore sicurezza e serenità. Investire tempo nella comprensione del credito in compensazione ci permetterà di migliorare il nostro flusso di cassa e semplificare la gestione fiscale.