Quando si tratta di esigere un credito, è fondamentale sapere entro quanto tempo possiamo farlo. La scadenza per richiedere il pagamento di un debito può variare notevolmente a seconda della tipologia di credito e delle circostanze specifiche. In questo articolo, esploreremo le tempistiche legate all’esigibilità dei crediti in Italia, analizzando le diverse normative che regolano questo aspetto cruciale.
Entro quanto tempo si può esigere un credito? Questa è una domanda che molti di noi si pongono quando ci troviamo a gestire situazioni finanziarie complesse. Comprendere i termini legali e le scadenze associate ai crediti non solo ci aiuta a proteggerci da potenziali perdite ma ci fornisce anche gli strumenti necessari per affrontare eventuali controversie. Siete pronti a scoprire tutto ciò che c’è da sapere su queste tempistiche?
Entro quanto tempo si può esigere un credito
Quando parliamo di crediti, è fondamentale comprendere che esistono specifici termini entro i quali possiamo esigere il pagamento. La tempistica varia a seconda della tipologia di credito e delle circostanze in cui ci troviamo. In generale, dipende dalla scadenza concordata tra le parti e dalle normative vigenti.
Termini generali per la riscossione
In linea generale, il termine per richiedere un pagamento di un credito varia in base al tipo di obbligazione. Ecco alcune tempistiche da considerare:
- Crediti commerciali: Di solito hanno una scadenza breve, spesso fissata a 30 o 60 giorni dalla data della fattura.
- Prestiti personali o mutui: I pagamenti sono programmati secondo un piano stabilito; è importante rispettare le date previste per evitare penali.
- Debiti fiscali: Devono essere saldati entro le scadenze stabilite dall’agenzia delle entrate, con possibili sanzioni per ritardi.
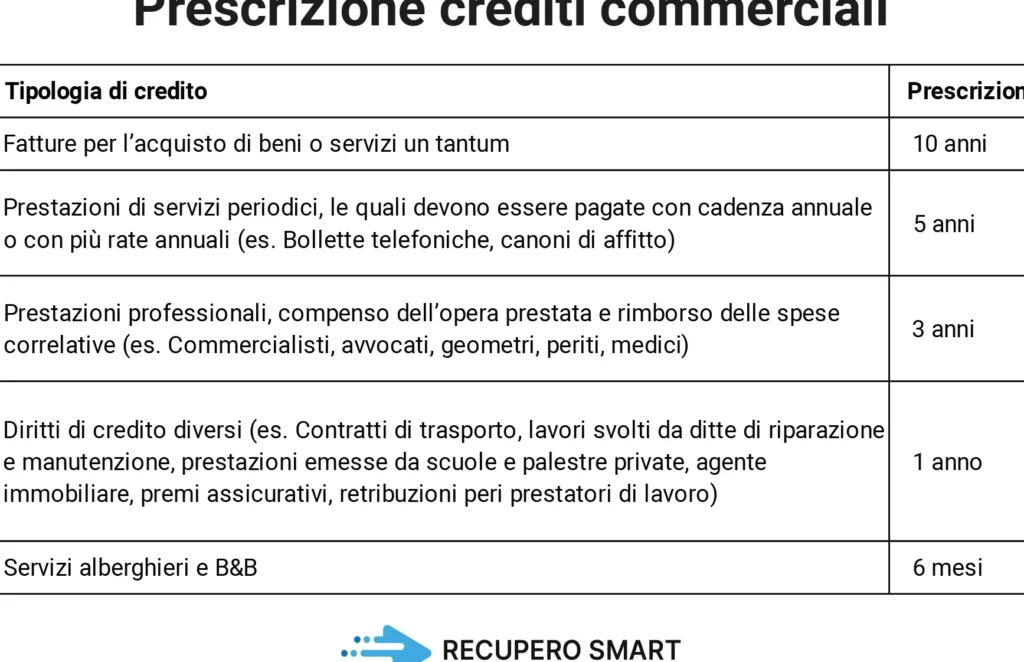
Prescrizione dei crediti
Un aspetto cruciale da tenere presente è la prescrizione dei crediti. Ogni tipo di credito ha un termine di prescrizione diverso che deve essere rispettato:
| Tipo di Credito | Termine di Prescrizione |
|---|---|
| Crediti Commerciali | 5 anni |
| Prestiti Personali | 10 anni |
| Imposte Dovute | 10 anni (dal momento dell’accertamento) |
| Danni Risarcibili (es. incidenti) | 5 anni |
È essenziale sapere che una volta decorso il termine di prescrizione, non potremo più esigere il pagamento del credito.
Eccezioni e situazioni particolari
Ci sono anche eccezioni alle regole standard riguardanti i termini per l’esigeza dei crediti. Ad esempio:
- In caso di riconoscimento del debito da parte del debitore, il termine di prescrizione può ripartire.
- In situazioni legali complesse, come procedure fallimentari o concordati preventivi, i tempi possono allungarsi notevolmente.
Comprendere queste sfide ci permette non solo di proteggere i nostri diritti ma anche pianificare meglio le nostre azioni nel recupero dei crediti.
Scadenze e termini per la richiesta di pagamento
Per poter esigere un credito, è fondamentale rispettare le scadenze e i termini stabiliti dalla legge o concordati tra le parti. Ogni tipo di obbligazione ha specifici requisiti temporali che dobbiamo tenere in considerazione per evitare di compromettere i nostri diritti. In questa sezione, analizzeremo le scadenze più comuni e come queste influenzano la possibilità di richiedere il pagamento.
Tempistiche per la richiesta di pagamento
Quando si tratta di richiedere un pagamento, è importante agire entro determinati limiti temporali. Ecco alcune indicazioni utili:
- Crediti commerciali: È consuetudine inviare solleciti entro 30 giorni dalla scadenza della fattura.
- Prestiti personali: Le rate devono essere pagate secondo il piano concordato; eventuali ritardi possono comportare l’applicazione di interessi moratori.
- Debiti fiscali: La richiesta di pagamento deve avvenire entro i termini fissati dall’agenzia delle entrate per evitare sanzioni.
Solleciti e comunicazioni formali
Nell’ambito della riscossione dei crediti, inviare un sollecito formale può rivelarsi cruciale. Questo non solo dimostra la nostra intenzione seria nel recuperare quanto dovuto, ma serve anche a interrompere eventuali decorrenze della prescrizione. È consigliabile seguire questi passaggi:
- Inviare una lettera di sollecito tramite raccomandata con ricevuta di ritorno.
- Mantenere una copia della comunicazione inviando documentazione chiara riguardo al credito in questione.
- Pianificare ulteriori azioni legali se non si riceve risposta dopo varie sollecitazioni.
In sintesi, rispettare le scadenze e comprendere i termini per la richiesta di pagamento è essenziale per garantire che possiamo esigere un credito nella tempistica corretta ed evitare complicazioni future nel processo di recupero.
Tipologie di crediti e relativi tempi di prescrizione
Quando si parla di crediti, è importante considerare che esistono diverse tipologie, ognuna con specifici tempi di prescrizione. La prescrizione rappresenta il termine entro il quale un creditore può esigere un credito; trascorso tale periodo, il diritto di azione per richiederlo viene meno. Di seguito analizziamo le principali categorie di crediti e i relativi termini.
Crediti commerciali
I crediti derivanti da transazioni commerciali sono soggetti a una prescrizione di 5 anni. Questo significa che dopo cinque anni dalla scadenza del pagamento, il creditore non potrà più richiedere l’importo dovuto. È fondamentale tenere traccia delle fatture e dei pagamenti ricevuti per evitare sorprese in futuro.
Debiti fiscali
Per quanto riguarda i debiti nei confronti dell’agenzia delle entrate, la situazione è leggermente diversa. In questo caso, la prescrizione è generalmente di 10 anni. Tuttavia, è bene notare che durante questo periodo possono verificarsi interruzioni della prescrizione in caso di atti formali emessi dall’amministrazione fiscale.
Prestiti personali
I prestiti personali seguono anch’essi una tempistica precisa: la prescrizione per i crediti derivanti da prestiti si attesta a 10 anni dal momento del mancato pagamento della rata concordata. I debitori devono quindi essere consapevoli dei propri obblighi finanziari affinché non si verifichino ritardi o problemi nel rimborso.
Altre tipologie di credito
Oltre ai casi citati, ci sono altre situazioni particolari come i crediti assistenziali, che possono avere termini diversi a seconda della legislazione vigente, o le obbligazioni contrattuali, dove i termini possono variare significativamente in base agli accordi tra le parti coinvolte.
| Tipologia di credito | Tempo di prescrizione |
|---|---|
| Crediti commerciali | 5 anni |
| Debiti fiscali | 10 anni |
| Prestiti personali | 10 anni |
Comprendere queste differenze ci permette non solo di rispettare le scadenze ma anche di pianificare meglio eventuali strategie per il recupero dei nostri diritti economici. Essere informati sui tempi e sulle modalità ci aiuta a gestire le aspettative e ad affrontare eventualità future senza incorrere in problematiche legate alla prescrizione dei crediti.
Come calcolare il termine per esigere un credito
Per calcolare il termine per esigere un credito, è fondamentale considerare vari fattori, come la tipologia di credito e le scadenze specifiche. Questo ci permette di avere una visione chiara dei nostri diritti e delle tempistiche da rispettare. Iniziamo a esaminare i passaggi principali da seguire per determinare con precisione il termine entro cui possiamo richiedere un pagamento.
Innanzitutto, dobbiamo identificare la data di scadenza del pagamento. Questa data rappresenta il momento in cui il credito diventa esigibile; pertanto, è essenziale tenerne traccia. Una volta stabilita questa data, possiamo applicare i termini di prescrizione specifici per ciascun tipo di credito.
Passaggi per calcolare il termine
- Data di scadenza: Identificare quando doveva avvenire il pagamento.
- Tipologia di credito: Riconoscere se si tratta di crediti commerciali, debiti fiscali o prestiti personali.
- Applicazione della prescrizione:
- Per i crediti commerciali, aggiungere 5 anni alla data di scadenza.
- Per i debiti fiscali e prestiti personali, aggiungere 10 anni.
- Controllo delle interruzioni: Verificare se ci sono stati atti formali che possano aver interrotto la prescrizione.
Ad esempio, se abbiamo emesso una fattura commerciale con una scadenza al 1° gennaio 2018 e non abbiamo ricevuto alcun pagamento fino ad oggi (ottobre 2023), possiamo calcolare che abbiamo tempo fino al 1° gennaio 2023 per esigere quel credito.
Fattori da considerare
È importante notare che diversi elementi possono influenzare questi termini:
- Eventuali rinvii concordati tra le parti coinvolte.
- Cambiamenti normativi che potrebbero alterare le tempistiche previste dalla legge.
- Documentazione corretta e tempestiva degli accordi presi.
Compilando tutte queste informazioni in modo accurato, siamo in grado non solo di proteggere i nostri diritti economici ma anche di evitare problematiche legate alla prescrizione dei crediti non richiesti nei tempi dovuti. Essere proattivi nella gestione dei crediti è cruciale per garantire la nostra stabilità finanziaria nel lungo periodo.
Procedure legali per il recupero dei crediti scaduti
Per affrontare efficacemente il recupero dei crediti scaduti, è fondamentale seguire delle procedure legali ben definite. Queste procedure non solo ci permettono di tutelare i nostri diritti, ma anche di adottare un approccio sistematico per garantire che le somme dovute vengano effettivamente riscosse. Di seguito, esploreremo i principali passaggi da seguire.
Innanzitutto, è essenziale inviare un sollecito di pagamento al debitore. Questo documento deve contenere tutte le informazioni relative al credito in questione, come la data di scadenza e l’importo dovuto. È consigliabile utilizzare modalità tracciabili per dimostrare l’invio del sollecito e conservarne una copia.
Dopo aver effettuato il sollecito senza ricevere risposta, possiamo procedere con una diffida legale. Quest’ultima rappresenta una richiesta formale che avvisa il debitore dell’intenzione di intraprendere azioni legali se il pagamento non viene effettuato entro un termine stabilito.
Se anche la diffida non sortisce effetto, possiamo attivare una procedura giudiziaria. A questo punto, è opportuno rivolgersi a un avvocato esperto in recupero crediti per valutare le opzioni disponibili e decidere se presentare un decreto ingiuntivo o intentare una causa civile.
Tipologie di procedure legali
Le procedure legali possono variare a seconda della tipologia del credito:
- Decreto ingiuntivo: Si tratta di uno strumento rapido per ottenere un titolo esecutivo; utile soprattutto nei casi in cui c’è documentazione chiara del credito.
- Cause civili ordinarie: Queste sono più lunghe e complesse; si utilizzano quando il credito non può essere provato facilmente o quando ci sono contestazioni da parte del debitore.
Considerazioni finali
È importante considerare che durante tutto il processo dobbiamo mantenere una documentazione accurata delle comunicazioni e degli atti effettuati. Ciò sarà utile sia per eventuali verifiche future sia per supportare la nostra posizione qualora si arrivi a un contenzioso legale. Inoltre, teniamo presente che ogni fase richiede tempistiche specifiche che devono essere rispettate affinché i nostri diritti siano tutelati nel rispetto della legge vigente.
Seguendo queste procedure con attenzione e professionalità, aumenteremo significativamente le possibilità di recupero dei crediti scaduti ed eviteremo complicazioni future nella gestione delle nostre finanze aziendali o personali.
Consigli utili per evitare ritardi nella riscossione
Per ottimizzare il processo di riscossione e ridurre al minimo i ritardi, ci sono diverse strategie che possiamo adottare. È fondamentale pianificare con attenzione ogni fase e mantenere una comunicazione chiara e costante con il debitore. Adottando alcuni accorgimenti pratici, possiamo facilitare il recupero dei crediti scaduti.
Innanzitutto, è consigliabile stabilire termini di pagamento chiari fin dall’inizio della relazione commerciale. Questo non solo facilita la comprensione reciproca delle aspettative, ma aiuta anche a prevenire malintesi in seguito. Inoltre, è utile inviare promemoria regolari prima della scadenza del pagamento; questi possono essere semplici email o telefonate che ricordano al debitore l’imminente data di scadenza.
Un’altra pratica efficace consiste nell’offrire incentivi per pagamenti anticipati o tempestivi. Ad esempio:
- Sconti: Offrendo uno sconto sul totale se il pagamento avviene entro una certa data.
- Flessibilità: Permettendo piani di pagamento rateizzati per importi elevati può incentivare i debitori a saldare quanto dovuto in modo più rapido.
In caso di difficoltà nel ricevere i pagamenti, è opportuno stabilire un contatto diretto con il debitore. Un approccio personale spesso porta a risultati migliori rispetto a comunicazioni formali e standardizzate. Durante queste conversazioni, possiamo chiarire eventuali dubbi o problemi riscontrati dal debitore riguardo al credito in questione.
Infine, mantenere una documentazione accurata è cruciale per evitare ritardi nella riscossione. Ogni interazione con il debitore dovrebbe essere registrata meticolosamente; questo non solo ci fornisce prove nel caso si renda necessario intraprendere azioni legali, ma dimostra anche professionalità e serietà nella gestione del credito.
Seguendo questi consigli pratici e mantenendo un approccio proattivo alla riscossione dei crediti, possiamo significativamente ridurre i ritardi nei pagamenti e migliorare la nostra situazione finanziaria complessiva.