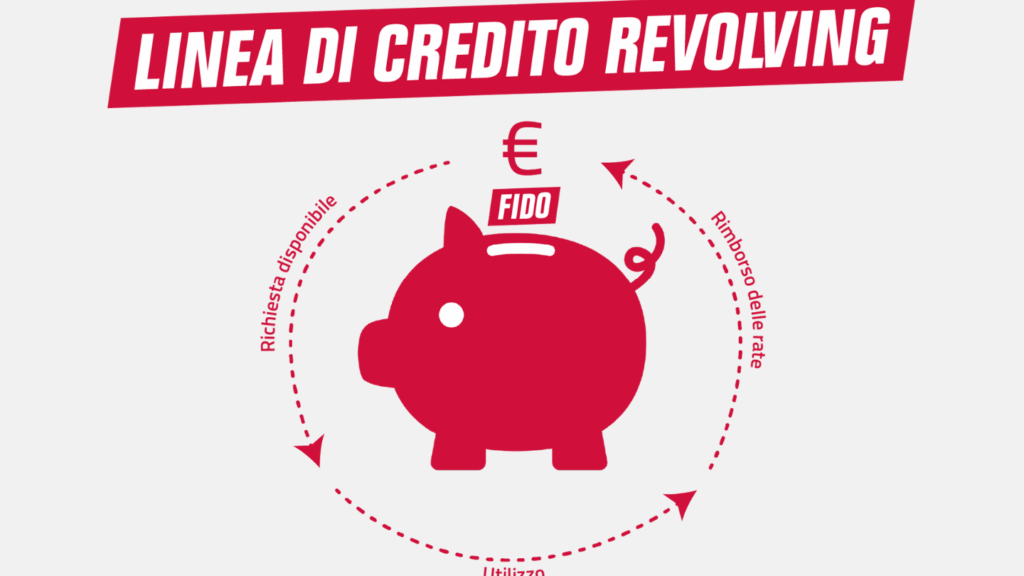
Siete mai stati curiosi di capire come funziona una linea di credito? Questo strumento finanziario può sembrare complesso, ma in realtà offre una flessibilità incredibile per gestire le proprie spese. Con una linea di credito, possiamo accedere a fondi quando ne abbiamo bisogno, senza dover richiedere un prestito tradizionale ogni volta.
Che Cos’è Una Linea Di Credito
Una linea di credito è un accordo finanziario che consente di accedere a fondi fino a un certo limite stabilito. Questa flessibilità permette di prelevare denaro in momenti diversi, senza dover richiedere un prestito ogni volta. Si tratta, quindi, di un’opzione utilissima per gestire spese impreviste o per finanziare progetti a lungo termine.
Le caratteristiche principali di una linea di credito includono:
- Limite di credito: è l’importo massimo disponibile.
- Interessi variabili: si applicano solo agli importi prelevati.
- Rimborso flessibile: consente di rimborsare l’importo a piacimento, soggetto a determinate condizioni.
A differenza di un prestito tradizionale, dove si riceve un’unica somma, con una linea di credito possiamo attingere ai fondi nel modo più conveniente per noi. Questo strumento può essere utile anche per le piccole imprese, che necessitano di liquidità per affrontare spese operative quotidiane.
Abbracciamo l’importanza di comprendere i costi associati a una linea di credito. È fondamentale tenere presente le spese annuali e le commissioni applicabili, che possono variare da un istituto all’altro. Ciò supporta una gestione finanziaria più efficiente.
Per decidere se una linea di credito è l’opzione giusta, consideriamo le nostre esigenze finanziarie e la frequenza con cui prevediamo di utilizzare i fondi. Se utilizzata in modo responsabile, una linea di credito può rappresentare un valido alleato nella nostra pianificazione economica.
Come Funziona Una Linea Di Credito
Una linea di credito offre un accesso flessibile ai fondi, consentendo di prelevare denaro secondo le esigenze specifiche. Comprendere come funziona aiuta a gestire meglio le finanze.
Tipologie Di Linee Di Credito
Le linee di credito possono variare in base all’utilizzo e alle condizioni. Ecco alcune delle tipologie più comuni:
- Linea di Credito Personale: Utilizzabile per spese personali, come viaggi o acquisti imprevisti.
- Linea di Credito Aziendale: Destinata alle aziende, per gestire fluttuazioni di cassa e finanziare operazioni quotidiane.
- Linea di Credito Ipotecaria: Garantita da un immobile, spesso con tassi di interesse più bassi.
- Carta di Credito: Un tipo di linea di credito che consente acquisti fino a un determinato limite, con rimborso mensile.
Le caratteristiche specifiche possono influenzare la scelta della tipologia più adatta alle nostre esigenze.
Meccanismo Di Funzionamento
Il meccanismo di funzionamento di una linea di credito è semplice. Iniziamo con un limite di credito stabilito dall’ente finanziario, che può variare in base al profilo di credito. Dopo l’approvazione, possiamo prelevare fondi fino a quel limite.
Quando utilizziamo la linea di credito, gli interessi vengono calcolati solo sugli importi prelevati. Ciò significa che non paghiamo interessi sull’intero limite, ma solo su quanto effettivamente usiamo. Le rate di rimborso offrono flessibilità; possiamo decidere di rimborsare quanto prelevato secondo le condizioni concordate.
È fondamentale monitorare le spese e gestire i pagamenti in modo responsabile. Costi come commissioni annuali o spese di gestione possono incidere sul totale da rimborsare. Essere consapevoli di questi fattori guida verso un uso più efficace della linea di credito.
Vantaggi Della Linea Di Credito
La linea di credito presenta vantaggi significativi per la gestione delle finanze personali. Sfruttare questo strumento può semplificare diverse situazioni economiche.
Flessibilità Finanziaria
La flessibilità è uno dei principali vantaggi offerti da una linea di credito. Possiamo accedere ai fondi disponibili quando servono e prelevare solo l’importo necessario. Questo comporta costi di interesse minori, poiché gli interessi vengono applicati solo sugli importi prelevati. In altre parole, non paghiamo interessi su una somma fissa, ma solo su ciò che utilizziamo. Inoltre, la possibilità di rimborsare in modo flessibile consente di adattare i pagamenti alle nostre esigenze mensili e ai flussi di cassa.
Gestione Delle Spese
Una linea di credito aiuta a gestire meglio le spese quotidiane e impreviste. Possiamo pianificare spese come emergenze o opportunità senza dover ricorrere a prestiti tradizionali. È utile anche per finanziare progetti a lungo termine, come ristrutturazioni o acquisti di grandi dimensioni. Inoltre, la maggior parte delle linee di credito offre strumenti di monitoraggio delle spese, consentendoci di visualizzare i prelievi e i rimborsi in tempo reale. Questo facilita il mantenimento di un budget equilibrato, evitando sorprese nel momento del pagamento.
Sfruttare Una Linea Di Credito In Maniera Responsabile
Utilizzare una linea di credito comporta responsabilità. Prima di attingere a questa risorsa, valutiamo attentamente il nostro budget. Monitorare le spese mensili ci aiuta a comprendere come e quando utilizzare i fondi disponibili. Stabilire un limite personale di spesa previene l’accumulo di debiti inutili.
Consideriamo sempre il rimborso. Rimborsare gli importi prelevati in modo tempestivo riduce i costi complessivi degli interessi. Inoltre, pianificare un piano di rimborso ci permette di gestire meglio le finanze. Un uso prudente comporta anche evitare di utilizzare la linea di credito per acquisti impulsivi o non necessari.
Allo stesso modo, è fondamentale tenere sotto controllo il nostro utilizzo. Utilizzare strumenti di monitoraggio delle spese aiuta a mantenere un budget equilibrato. Avere un quadro chiaro delle spese ci consente di prendere decisioni informate. In questo modo, possiamo evitare sorprese nei pagamenti e mantenere la nostra situazione finanziaria sotto controllo.
Non dimentichiamo di considerare i costi associati. Spese annuali e commissioni possono ridurre significativamente il valore della linea di credito. Confrontiamo le offerte di diverse istituzioni finanziarie per trovare la soluzione più vantaggiosa per noi. Ogni opzione offre caratteristiche diverse, quindi scegliere in base alle esigenze specifiche è cruciale.
In definitiva, sfruttare una linea di credito in modo responsabile implica pianificazione e riflessione. La responsabilità ci permette di ottenere il massimo da questo strumento finanziario senza compromettere la nostra stabilità economica.
Rischi Associati Alla Linea Di Credito
L’uso di una linea di credito comporta diversi rischi, che è fondamentale considerare per evitare complicazioni finanziarie. Comprendere questi rischi aiuta a fare scelte più informate.
Aumento del Debito
Il rischio principale associato a una linea di credito è l’aumento del debito. Se non monitoriamo attentamente le spese, potremmo trovarci in una situazione di indebitamento. Ogni prelievo aumenta l’importo dovuto, e questo può accumularsi rapidamente. Pertanto, è importante stabilire un budget rigoroso e attenersi ad esso.
Interessi Variabili
Gli interessi variabili rappresentano un’altra insidia significativa. A differenza di un prestito a rate fisse, gli interessi di una linea di credito possono fluttuare, aumentando i costi complessivi. Se il tasso d’interesse aumenta, anche il pagamento mensile cresce, aumentando il carico finanziario.
Spese Nascoste
Le spese nascoste possono sorprenderti. Commissioni annuali, costi per prelievi eccessivi, o penali possono erodere i benefici di una linea di credito. Dobbiamo sempre leggere i termini e le condizioni, per essere a conoscenza di tutte le eventuali spese che l’ente finanziario potrebbe applicare.
Rischio di Sovraindebitamento
Il sovraindebitamento può insorgere facilmente. Avere accesso a fondi illimitati può indurre a spendere oltre le proprie possibilità, portando a una spirale di debiti. È cruciale limitare i prelievi solo a spese realmente necessarie per evitare questo rischio.
Ripercussioni sul Credito
Le ripercussioni sulla nostra valutazione del credito devono essere sempre presenti nella nostra mente. Se accumuliamo debiti e non rimborsiamo in modo tempestivo, questo potrebbe influenzare negativamente il punteggio di credito. Un punteggio di credito basso a sua volta aumenta i costi di futuri prestiti e può limitare l’accesso ad altre forme di finanziamento.
Scelte Finanziarie Errate
Le scelte finanziarie errate possono tradursi in conseguenze durature. Prendere decisioni impulsive riguardo la linea di credito può comportare danni economici nel lungo termine. Pianificazione e riflessione prima di prelevare fondi sono essenziali.
Uso Responsabile
Infine, l’uso responsabile della linea di credito rimane fondamentale. Bisogna sempre considerare le proprie possibilità di rimborso e monitorare le spese per evitare situazioni critiche. Utilizzare strumenti di budgeting può aiutare a mantenere il controllo sulle finanze e prevenire imprevisti.
La consapevolezza di questi rischi consente di utilizzare una linea di credito in modo strategico e vantaggioso, evitando problemi finanziari.
Conclusione
Utilizzare una linea di credito può essere una scelta vantaggiosa per gestire le nostre finanze. La flessibilità e la possibilità di accedere a fondi quando ne abbiamo bisogno ci permettono di affrontare spese impreviste senza stress.
Tuttavia è fondamentale rimanere sempre vigili riguardo ai costi associati e ai rischi di sovraindebitamento. Stabilire un budget e monitorare le spese sono pratiche essenziali per sfruttare al meglio questo strumento.
Con una pianificazione attenta possiamo massimizzare i benefici di una linea di credito, garantendo così una gestione economica equilibrata e responsabile.