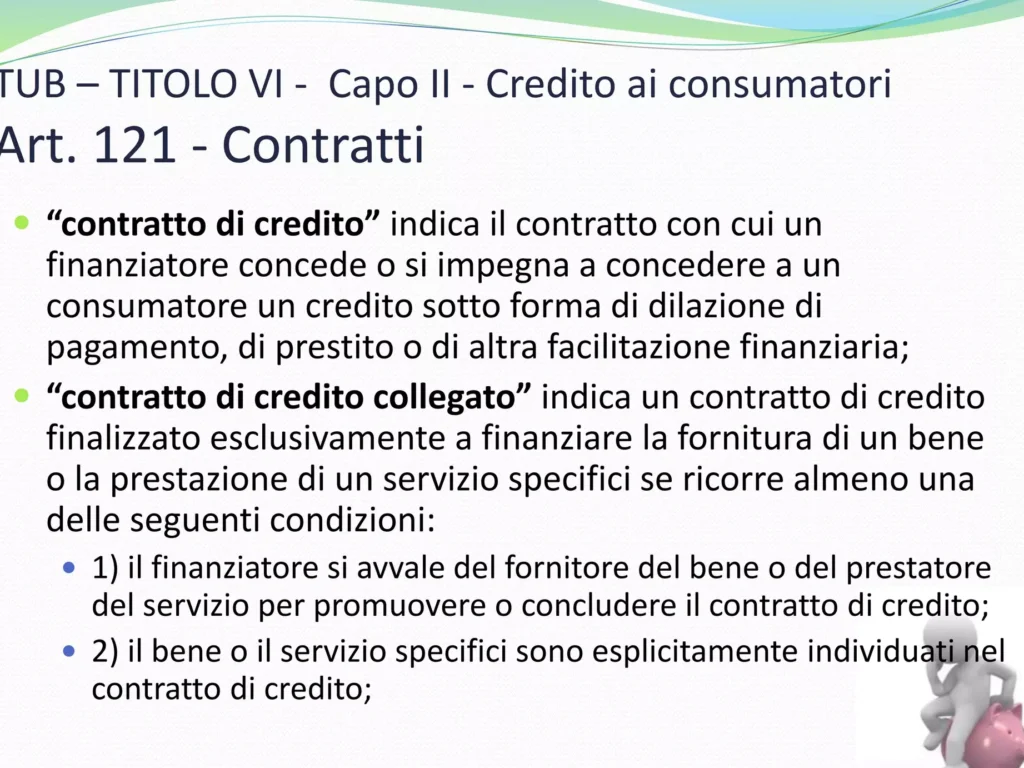
La disciplina sul credito ai consumatori è un tema cruciale nella nostra società moderna. Perché si applichi la disciplina sul credito ai consumatori è una domanda fondamentale che merita attenzione. Ogni giorno milioni di persone fanno uso di prestiti e carte di credito, e comprendere le regole che governano queste transazioni è essenziale per proteggere i nostri interessi finanziari.
Nel nostro articolo esploreremo le motivazioni alla base della regolamentazione del credito ai consumatori. Analizzeremo come tali normative non solo tutelano i diritti dei singoli ma promuovono anche un mercato più equo e sostenibile. Ci chiediamo quindi: quali sono gli effetti reali di questa disciplina sulle nostre decisioni quotidiane? Scopriremo insieme perché sia tanto importante essere informati su questo argomento.
Perché si applichi la disciplina sul credito ai consumatori
La disciplina sul credito ai consumatori è fondamentale per garantire un mercato equo e trasparente. Essa si applica non solo per proteggere i diritti dei consumatori, ma anche per promuovere pratiche di prestito responsabili da parte degli istituti finanziari. In questo contesto, è essenziale considerare come una regolamentazione adeguata possa ridurre il rischio di indebitamento eccessivo e migliorare la consapevolezza finanziaria tra i cittadini.
Obiettivi della disciplina sul credito
La normativa che regola il credito ai consumatori ha diversi obiettivi chiave:
- Protezione dei consumatori: Assicurarsi che i consumatori siano informati sui termini del credito.
- Prevenzione dell’indebitamento: Limitare l’accesso al credito non responsabile.
- Promozione della concorrenza: Favorire un ambiente competitivo tra le istituzioni finanziarie.
Questi obiettivi sono interconnessi e mirano a creare un sistema in cui i consumatori possano prendere decisioni informate senza rischiare conseguenze finanziarie negative.
Rischi legati all’assenza di regolamentazione
Senza una disciplina chiara, i consumatori possono trovarsi esposti a vari rischi:
- Indebitamento insostenibile: L’accesso illimitato al credito può portare a situazioni di insolvenza.
- Informazioni ingannevoli: La mancanza di trasparenza nei contratti può generare confusione.
- Pratiche predatorie: Alcuni operatori potrebbero approfittarsi della vulnerabilità dei consumatori.
Affrontando questi rischi attraverso la regolamentazione, noi possiamo contribuire a costruire un ambiente creditizio più sicuro e sostenibile.
Importanza dell’educazione finanziaria
Un altro aspetto cruciale nella discussione su è l’importanza dell’educazione finanziaria. Attraverso programmi educativi, possiamo:
- Aumentare la consapevolezza sui diritti dei consumatori.
- Promuovere comportamenti di spesa responsabili.
- Ridurre il numero di conflitti tra creditori e debitori.
Investendo nell’educazione finanziaria, contribuiamo non solo alla protezione individuale, ma anche alla stabilità economica complessiva della società.
Importanza della protezione dei consumatori nel settore creditizio
La protezione dei consumatori nel settore creditizio riveste un’importanza fondamentale, poiché garantisce che i cittadini possano accedere a prodotti finanziari in modo sicuro e consapevole. In un contesto economico sempre più complesso, dove le offerte di credito si moltiplicano, è essenziale fornire ai consumatori gli strumenti necessari per valutare correttamente le proprie scelte. Una regolamentazione adeguata non solo salvaguarda gli interessi individuali ma contribuisce anche alla stabilità del sistema finanziario nel suo complesso.
Vantaggi della protezione dei consumatori
La protezione dei consumatori offre numerosi vantaggi, tra cui:
- Maggiore trasparenza: I clienti possono comprendere appieno i termini e le condizioni associate ai prestiti.
- Riduzione dell’indebitamento: Normative efficaci limitano la concessione di crediti eccessivi, prevenendo situazioni di sovraindebitamento.
- Accesso equo al credito: Tutti i cittadini hanno la possibilità di ottenere finanziamenti senza discriminazioni o pratiche ingannevoli.
Questi elementi sono cruciali per costruire un ambiente creditizio sano, dove ogni individuo può prendere decisioni informate senza timori legati a pratiche predatorie.
Il ruolo delle istituzioni
Le istituzioni finanziarie hanno un ruolo chiave nella protezione dei consumatori. Devono adottare politiche responsabili che promuovano l’integrità nelle operazioni creditizie. Le misure come la formazione del personale e l’implementazione di sistemi di monitoraggio possono contribuire significativamente a mantenere elevati standard etici nel settore.
Inoltre, è importante che esistano entità indipendenti dedicate alla supervisione delle pratiche creditizie. Queste organizzazioni possono fungere da intermediari tra consumatori e istituti finanziari, facilitando la risoluzione delle controversie e garantendo il rispetto delle normative vigenti.
Educazione continua
L’educazione continua in materia finanziaria deve essere una priorità per tutti i soggetti coinvolti. Offrendo risorse informative e corsi formativi sui diritti dei consumatori e sulle responsabilità legate all’assunzione di debito, possiamo migliorare ulteriormente la situazione attuale. Investendo nella cultura della gestione responsabile del credito non solo aiutiamo gli individui a fare scelte migliori ma rafforziamo anche la fiducia nell’intero sistema economico.
In sintesi, la protezione dei consumatori nel settore creditizio rappresenta un pilastro fondamentale per il funzionamento equo ed efficace del mercato del credito. Essa permette ai singoli cittadini di affrontare il mondo degli affari con maggiore sicurezza ed è essenziale affinché tutti possano beneficiare delle opportunità economiche disponibili senza incorrere in rischi inutili.
Principali normative che regolano il credito al consumo
Le normative che regolano il credito al consumo sono fondamentali per garantire un ambiente di prestiti equo e sicuro. Queste leggi stabiliscono i diritti dei consumatori, definendo chiaramente le responsabilità degli istituti finanziari e stabilendo requisiti minimi per la concessione di crediti. In Italia, la principale normativa è rappresentata dal Decreto Legislativo n. 141 del 2010, che ha recepito la Direttiva Europea 2008/48/CE sul credito ai consumatori. Questa legge si propone di tutelare i consumatori attraverso una maggiore trasparenza nelle informazioni e pratiche commerciali corrette.
Obiettivi principali della normativa
La disciplina sul credito al consumo mira a raggiungere diversi obiettivi chiave:
- Tutela dei diritti dei consumatori: Assicurando che ogni individuo sia informato riguardo alle condizioni dei prestiti.
- Prevenzione del sovraindebitamento: Limitando l’accesso a forme di credito non sostenibili.
- Promozione della concorrenza: Favorendo un mercato più competitivo tra gli operatori finanziari.
Questi obiettivi non solo proteggono il singolo cittadino ma contribuiscono anche alla salute economica generale, riducendo il rischio sistemico nel settore creditizio.
Normative specifiche da considerare
Oltre al Decreto Legislativo n. 141/2010, esistono ulteriori disposizioni rilevanti:
- Il Codice del Consumo (D.Lgs. n. 206/2005): Regola vari aspetti delle transazioni commerciali ed offre strumenti per la tutela degli acquirenti.
- Regolamento Europeo (UE) n. 575/2013: Stabilisce requisiti prudenziali per le banche che operano nel settore del credito.
- Direttiva (UE) 2019/2161: Riforma le norme esistenti sul diritto dei consumatori in relazione ai contratti a distanza e alle vendite fuori dai locali commerciali.
Queste normative lavorano insieme per creare un quadro giuridico solido che sostiene i diritti dei consumatori e garantisce pratiche responsabili da parte delle istituzioni finanziarie.
L’importanza dell’adeguata regolamentazione diventa quindi evidente quando consideriamo come essa possa mitigare rischi associati all’indebitamento irresponsabile, promuovendo un approccio più consapevole alla gestione del debito.
Impatto della disciplina sul credito sulle decisioni finanziarie dei consumatori
La disciplina sul credito ha un impatto significativo sulle decisioni finanziarie dei consumatori, influenzando le modalità con cui questi ultimi si approcciano al debito e alla gestione delle proprie finanze. Attraverso la regolamentazione, si promuove una maggiore consapevolezza riguardo alle condizioni di prestito e si previene il sovraindebitamento. Questo non solo aiuta i consumatori a fare scelte più informate, ma contribuisce anche a creare un ambiente economico più stabile.
Effetti sulla consapevolezza finanziaria
Le normative presenti nel settore creditizio stimolano una maggiore educazione finanziaria tra i consumatori. Ad esempio:
- Aumento della trasparenza: Le istituzioni devono fornire informazioni chiare sui costi del credito, permettendo così ai consumatori di valutare meglio le offerte disponibili.
- Informazioni sui diritti: I consumatori sono resi consapevoli dei loro diritti legali, rendendoli meno vulnerabili a pratiche commerciali scorrette.
- Formazione e supporto: Gli enti regolatori spesso offrono risorse educative che guidano i consumatori nella comprensione delle dinamiche del credito.
Comportamenti di spesa responsabile
La disciplina sul credito incoraggia comportamenti di spesa responsabile. Quando i consumatori comprendono l’importanza di gestire il proprio debito in modo sostenibile, possono prendere decisioni più sagge in merito all’uso del credito. Alcuni aspetti chiave includono:
- Pianificazione finanziaria: I consumatori imparano a pianificare le proprie spese in base alle disponibilità reali piuttosto che affidarsi esclusivamente al credito facile.
- Diminuzione dell’indebitamento eccessivo: Con l’adeguata informazione, è possibile evitare situazioni di sovraindebitamento che possono portare a crisi economiche personali.
- Crescita della fiducia nei servizi finanziari: Un mercato trasparente contribuirà ad aumentare la fiducia dei cittadini nelle istituzioni bancarie e nei prodotti offerti.
Tutto ciò dimostra come la regolamentazione non solo protegga i singoli individui ma favorisca anche una cultura della responsabilità nel consumo del credito. Di conseguenza, possiamo affermare con sicurezza che è fondamentale comprendere perché si applichi la disciplina sul credito ai consumatori, poiché essa promuove una gestione più sana delle finanze personali e maggior stabilità per l’intero sistema economico.
Rischi legati all’assenza di una regolamentazione del credito
L’assenza di una regolamentazione adeguata nel settore del credito espone i consumatori a numerosi rischi, che possono avere conseguenze gravi sulle loro finanze personali e sul benessere economico complessivo. Senza norme chiare e vincolanti, gli istituti di credito possono adottare pratiche poco trasparenti, lasciando i consumatori vulnerabili a condizioni sfavorevoli.
Pratiche commerciali scorrette
In un contesto privo di regolamentazione, le pratiche commerciali scorrette possono proliferare. Ciò include:
- Tassi d’interesse esorbitanti: Le istituzioni potrebbero applicare tassi elevati senza giustificazioni adeguate.
- Costi nascosti: Spese aggiuntive non chiaramente comunicate al momento della richiesta del prestito.
- Pubblicità ingannevole: Offerte che sembrano vantaggiose ma nascondono clausole svantaggiose.
Queste problematiche rendono difficile per i consumatori fare scelte informate riguardo ai prodotti finanziari disponibili.
Sovraindebitamento
La mancanza di una disciplina sul credito può facilmente condurre al sovraindebitamento. Quando i prestatari non ricevono informazioni complete sui termini dei prestiti e sulla loro capacità di rimborso, corrono il rischio di contrarre debiti superiori alle proprie possibilità. Questo può portare a:
- Difficoltà nei pagamenti: I consumatori potrebbero trovarsi in difficoltà nel rispettare le rate mensili.
- Cattivo stato creditizio: Il mancato pagamento delle rate influisce negativamente sulla reputazione creditizia dell’individuo.
- Situazioni di crisi economica personale: La pressione derivante dal debito può causare stress significativo e influire sulla qualità della vita.
Mancanza di supporto educativo
Senza una regolamentazione efficace, la formazione finanziaria rimane limitata. I consumatori spesso non sono consapevoli dei diritti e delle responsabilità legate all’assunzione di un debito. Questa carenza educativa porta a decisioni affrettate o errate riguardo l’utilizzo del credito.
Investire nella protezione dei consumatori attraverso normative efficaci è cruciale per garantire che possano gestire il proprio credito in modo responsabile e sostenibile. Solo così possiamo comprendere appieno perché si applichi la disciplina sul credito ai consumatori; essa è fondamentale per evitare situazioni dannose che minacciano la stabilità finanziaria individuale e collettiva.
Vantaggi di una gestione responsabile del credito per i consumatori
Una gestione responsabile del credito offre numerosi vantaggi per i consumatori, contribuendo a una maggiore stabilità finanziaria e a una migliore qualità della vita. Quando le persone sono informate e consapevoli delle proprie scelte di credito, possono evitare trappole finanziarie e costruire un futuro economico più sicuro.
Consapevolezza finanziaria
Adottare pratiche di gestione responsabile del credito implica anche un aumento della consapevolezza finanziaria. I consumatori che comprendono i termini dei prestiti e le proprie responsabilità tendono a fare scelte più informate. Questo approccio riduce il rischio di sovraindebitamento, poiché gli individui sono in grado di valutare la propria capacità di rimborso prima di contrarre debiti.
Miglioramento del punteggio creditizio
Un altro aspetto positivo è il miglioramento del punteggio creditizio. Gestire il proprio credito in modo responsabile significa effettuare pagamenti puntuali e mantenere bassi i livelli di indebitamento. Un punteggio creditizio elevato non solo facilita l’accesso al credito futuro, ma può anche tradursi in condizioni più favorevoli, come tassi d’interesse inferiori.
Protezione contro le frodi
Inoltre, una buona gestione del credito aiuta i consumatori a proteggersi dalle frodi. Monitorando regolarmente i propri conti e rapporti creditizi, gli individui possono individuare rapidamente attività sospette o errori nei loro estratti conto. Questa vigilanza non solo contribuisce alla sicurezza personale ma rafforza anche la fiducia nel sistema creditizio.
| Vantaggio | Descrizione |
|---|---|
| Consapevolezza finanziaria | Aumento della conoscenza sui prodotti di credito. |
| Miglioramento del punteggio creditizio | Puntualità nei pagamenti aumenta l’affidabilità. |
| Protezione contro le frodi | Monitoraggio attivo aiuta nell’individuazione precoce delle irregolarità. |
Investire nella gestione responsabile del credito non solo favorisce il benessere individuale ma crea anche un ambiente economico più sano per tutti noi. Comprendere perché si applichi la disciplina sul credito ai consumatori diventa quindi fondamentale per garantire diritti equi e pratiche trasparenti nel settore.