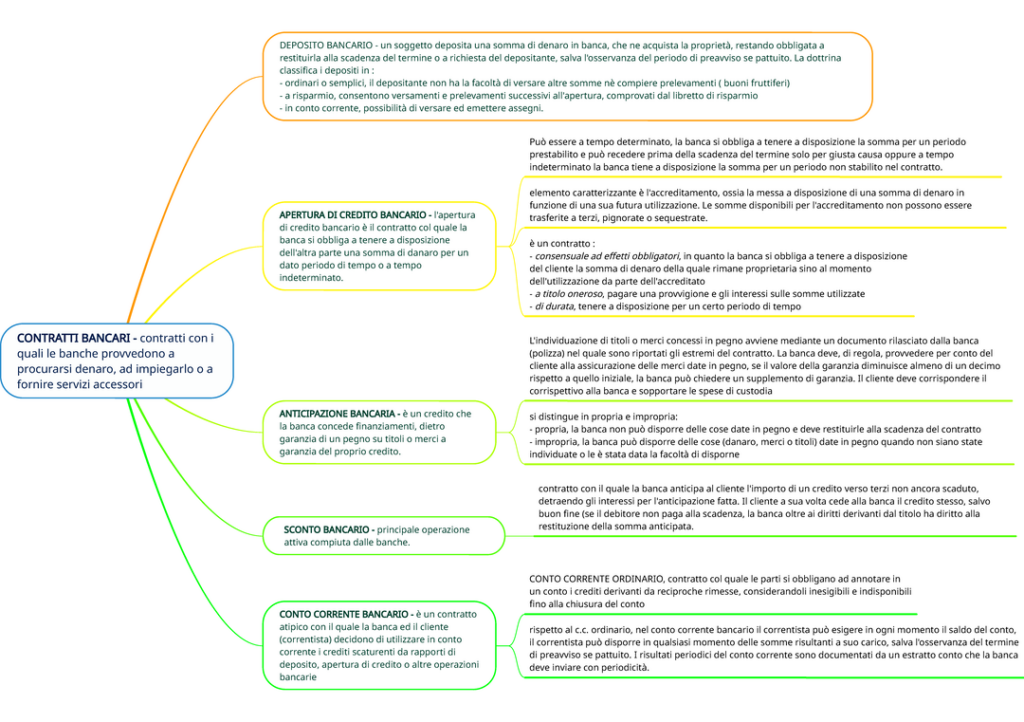
Nel mondo dei finanziamenti, è fondamentale comprendere quale diritto per il finanziatore possono prevedere i contratti di credito a tempo indeterminato. Questi contratti offrono flessibilità e opportunità sia per i creditori che per i debitori, ma presentano anche delle specifiche normative da considerare. La nostra analisi si propone di chiarire quali diritti spettano al finanziatore in questo contesto e come questi possano influenzare le decisioni economiche.
Esploreremo le implicazioni legali e pratiche di tali diritti, evidenziando l’importanza della trasparenza e della tutela degli interessi del finanziatore. Ci chiediamo spesso se i contratti di credito a tempo indeterminato siano davvero vantaggiosi per tutti o se nascondano insidie che potrebbero rivelarsi problematiche nel lungo periodo. Quali garanzie possiamo aspettarci? Continuate a leggere per scoprire gli aspetti chiave che ogni finanziatore deve conoscere prima di stipulare un contratto di questo tipo.
Quale diritto per il finanziatore possono prevedere i contratti di credito a tempo indeterminato
Nei contratti di credito a tempo indeterminato, il finanziatore può prevedere una serie di diritti che garantiscono la protezione dei propri interessi. Questi diritti sono fondamentali per gestire efficacemente il rapporto con il debitore e per assicurare la restituzione del capitale e degli eventuali interessi concordati. È importante che i finanziatori comprendano quali sono le opzioni legali disponibili per tutelarsi in un contesto economico incerto.
Diritti fondamentali del finanziatore
Tra i principali diritti che possono essere inclusi nei contratti di credito a tempo indeterminato ci sono:
- Diritto al pagamento puntuale: Il finanziatore ha il diritto di ricevere i pagamenti alle scadenze stabilite nel contratto.
- Diritto all’adeguamento delle condizioni: In caso di variazioni significative nel rischio creditizio del debitore, il finanziatore può richiedere una revisione delle condizioni contrattuali.
- Diritto alla risoluzione anticipata: Qualora si verifichino inadempienze da parte del debitore, il finanziatore può esercitare il diritto di risolvere anticipatamente il contratto.
Altri diritti accessori
Oltre ai diritti fondamentali, possiamo considerare anche alcuni diritti accessori utili nella gestione complessiva del contratto:
- Diritto a richiedere garanzie aggiuntive: Se necessario, il finanziatore può chiedere ulteriori garanzie patrimoniali per mitigare il rischio.
- Diritto all’informazione: Il debitore è tenuto a fornire informazioni aggiornate sulla propria situazione economica e patrimoniale.
- Diritto alla modifica dei termini contrattuali: In base all’evoluzione della relazione commerciale o al cambiamento delle condizioni di mercato, possono essere previste modifiche alle clausole originarie.
È fondamentale che tali diritti siano esplicitamente indicati nel contratto per evitare ambiguità future e garantire un chiaro riferimento normativo in caso di controversie. La chiarezza nelle clausole contribuisce non solo a tutelare gli interessi del finanziatore ma anche a stabilire un rapporto più trasparente e fiducioso con il debitore.
Diritti e doveri del finanziatore nei contratti di credito
Nel contesto dei contratti di credito a tempo indeterminato, è essenziale che il finanziatore sia consapevole non solo dei propri diritti, ma anche dei doveri che gli competono. Questi aspetti sono cruciali per la creazione di un rapporto equilibrato e trasparente con il debitore. I diritti del finanziatore garantiscono la protezione degli interessi economici, mentre i doveri contribuiscono alla stabilità del contratto e alla fiducia reciproca tra le parti coinvolte.
Dovere di informazione
Uno dei principali doveri del finanziatore è quello di fornire al debitore tutte le informazioni necessarie relative alle condizioni del contratto. Questo include dettagli sui tassi d’interesse applicabili, eventuali costi aggiuntivi e le modalità di rimborso. Un’informativa chiara permette al debitore di comprendere appieno l’impegno finanziario assunto, riducendo così il rischio di inadempienze future.
Dovere di diligenza
Inoltre, il finanziatore ha l’obbligo di agire con diligenza nella gestione del contratto. Ciò implica che deve monitorare costantemente la situazione economica del debitore e intervenire tempestivamente in caso si verifichino difficoltà nel rispetto delle scadenze previste. Un approccio proattivo può contribuire a prevenire problematiche più gravi e a mantenere una relazione commerciale sana.
Diritti dell’istituto finanziario
I diritti e i doveri devono essere chiaramente delineati nel contratto per evitare ambiguità o fraintendimenti futuri. Tra i diritti fondamentali che riteniamo importanti ci sono:
- Diritto all’accesso ai documenti: Il finanziatore ha diritto a richiedere documentazione comprovante la situazione patrimoniale del debitore.
- Diritto all’audizione: In caso di modifiche contrattuali, il finanziatore deve poter esprimere la propria opinione prima della finalizzazione delle stesse.
Questa interazione bidirezionale tra diritti e doveri crea un ambiente favorevole alla cooperazione ed evita conflitti giuridici potenzialmente dannosi per entrambe le parti.
In sintesi, riconoscere quali diritti per il finanziatore possono prevedere i contratti di credito a tempo indeterminato implica anche una comprensione approfondita dei doveri ad esso associati. Stabilendo chiaramente questi elementi nel contratto, possiamo costruire relazioni commerciali più solide e durature nel tempo.
Modalità di estinzione anticipata del contratto di credito
La possibilità di estinzione anticipata del contratto di credito rappresenta un aspetto fondamentale da considerare sia per il finanziatore che per il debitore. Questa modalità consente al debitore di chiudere il contratto prima della scadenza prevista, fornendo così una maggiore flessibilità e opportunità di gestione delle proprie finanze. Tuttavia, è importante comprendere le condizioni e le implicazioni legate a tale scelta.
Condizioni per l’estinzione anticipata
Di norma, i contratti di credito a tempo indeterminato possono prevedere clausole specifiche riguardanti l’estinzione anticipata. Tali clausole devono essere chiaramente delineate nel contratto e possono includere:
- Notifica preventiva: Il debitore è tenuto a comunicare l’intenzione di estinguere anticipatamente il contratto con un preavviso definito.
- Costo dell’estinzione: In alcuni casi, può essere previsto un costo aggiuntivo o una penale per l’estinzione anticipata, che deve essere specificato nel contratto.
- Modalità di pagamento: Le modalità attraverso cui deve avvenire la liquidazione del debito residuo devono essere stabilite chiaramente.
I diritti del finanziatore in caso di estinzione anticipata
Nell’ottica della protezione degli interessi economici del finanziatore, è cruciale che questi abbia diritti ben definiti in caso di estinzione anticipata. Tra i diritti fondamentali possiamo evidenziare:
- Diritto alla compensazione dei costi sostenuti: Il finanziatore ha diritto a recuperare eventuali spese amministrative o costi associati all’apertura e alla gestione del contratto fino al momento dell’estinzione.
- Diritto alla trasparenza delle informazioni: È essenziale che il finanziatore riceva tutte le informazioni necessarie relative all’estinzione, garantendo così una valutazione accurata delle conseguenze economiche.
L’informativa reciproca tra le parti gioca un ruolo cruciale nella corretta applicazione delle modalità di estinzione anticipata. Stabilire procedure chiare facilita non solo la risoluzione del rapporto contrattuale ma contribuisce anche a mantenere un clima di fiducia tra il finanziatore e il debitore.
Rischi associati ai contratti di credito a lungo termine
Nei contratti di credito a lungo termine, i rischi associati possono influenzare significativamente sia il finanziatore che il debitore. È fondamentale per noi comprendere quali siano questi rischi e come si possano gestire. La natura prolungata di tali contratti espone entrambe le parti a variabili economiche, mutamenti normativi e situazioni personali che possono alterare l’equilibrio iniziale del contratto.
Rischi economici
I rischi economici rappresentano una delle principali preoccupazioni nei contratti di credito a lungo termine. Tra i più rilevanti possiamo evidenziare:
- Variazione dei tassi d’interesse: Un aumento dei tassi può rendere il costo del credito molto più elevato nel tempo.
- Inflazione: L’inflazione può erodere il potere d’acquisto, influenzando la capacità del debitore di adempiere agli obblighi contrattuali.
- Cambio della situazione lavorativa: Perdita dell’impiego o riduzione del reddito possono compromettere la solvibilità del debitore.
Rischi legali e normativi
Oltre ai rischi economici, ci sono anche aspetti legali e normativi che possiamo considerare. Questi includono:
- Cambiamenti legislativi: Modifiche alle leggi sul credito potrebbero influenzare i diritti e doveri delle parti coinvolte.
- Esecuzioni forzate: In caso di inadempimento da parte del debitore, il finanziatore deve essere preparato ad affrontare procedure legali complesse per recuperare il proprio credito.
Avere consapevolezza di questi rischi ci permette non solo di tutelare gli interessi del finanziatore ma anche di garantire una maggiore sicurezza per il debitore. È cruciale stabilire clausole contrattuali chiare che definiscano le responsabilità e le conseguenze in caso di eventi imprevisti, migliorando così la gestione complessiva del contratto nel tempo.
Clausole specifiche da considerare nel contratto di credito
È essenziale prestare attenzione a specifiche clausole nei contratti di credito, poiché esse determinano il quadro giuridico e operativo del rapporto tra finanziatore e debitore. Tali clausole non solo definiscono le modalità di gestione del credito, ma anche i diritti e doveri reciproci delle parti coinvolte. In particolare, è opportuno considerare alcuni elementi che possono influenzare la buona riuscita del contratto.
Clausole relative ai tassi d’interesse
Una delle prime questioni da affrontare riguarda le clausole sui tassi d’interesse. Queste devono essere chiaramente esplicitate nel contratto per evitare malintesi futuri. Dobbiamo tenere in considerazione:
- Tipo di interesse: se fisso o variabile.
- Modalità di aggiornamento: come si modifica l’interesse nel tempo.
- Penalità per ritardi: eventuali costi aggiuntivi in caso di mancato pagamento.
Clausole sul rimborso anticipato
Un’altra clausola cruciale riguarda il rimborso anticipato del capitale. È importante che il contratto preveda condizioni chiare riguardo alla possibilità per il debitore di estinguere anticipatamente il debito, comprese eventuali penali o sconti applicabili. Questo aspetto può risultare vantaggioso per entrambe le parti: il finanziatore ha la certezza dei flussi monetari previsti, mentre il debitore può ridurre gli interessi complessivi pagati.
Clausole sulla modifica del contratto
In un contesto economico in continua evoluzione, è fondamentale includere nel contratto delle clausole che permettano modifiche alle condizioni originarie senza necessità di riscrivere l’intero accordo. Tali modifiche potrebbero derivare da cambiamenti nelle normative vigenti o dall’andamento dei mercati finanziari. Ciò offre flessibilità e sicurezza ad entrambe le parti nell’affrontare imprevisti.
In sintesi, prestando attenzione a queste clausole specifiche possiamo garantire una relazione più chiara e sicura tra finanziatore e debitore nei contratti di credito a tempo indeterminato. Un’attenta redazione dei termini contrattuali non solo protegge i diritti del finanziatore ma contribuisce anche a instaurare un clima di fiducia con il debitore.