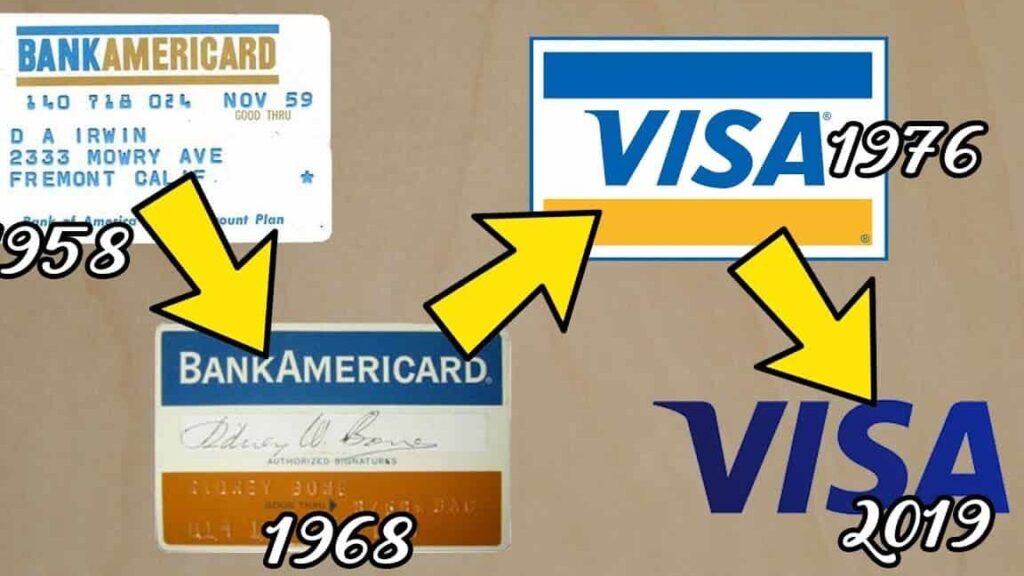
Immaginate un mondo senza carte di credito. Come gestiremmo le nostre spese quotidiane? La carta di credito ha rivoluzionato il modo in cui facciamo acquisti, rendendo le transazioni più semplici e veloci. Ma vi siete mai chiesti quando è nata la carta di credito e come ha evoluto nel tempo?
In questo articolo, esploreremo la storia affascinante di questo strumento finanziario, dalle sue origini fino all’era moderna. Scopriremo le innovazioni che hanno portato alla nascita delle carte di credito e come hanno cambiato le nostre abitudini di spesa. Preparatevi a un viaggio nel tempo che svelerà curiosità e dettagli sorprendenti su un elemento fondamentale della nostra vita quotidiana.
Storia Della Carta Di Credito
La carta di credito ha una storia affascinante che affonda le radici in epoche antiche. Attraverso gli anni, questo strumento finanziario si è evoluto, influenzando il modo in cui gestiamo le nostre transazioni quotidiane.
Origini E Sviluppi Iniziali
Le origini della carta di credito risalgono agli anni ’20 del Novecento. I primi esperimenti si sono verificati con l’introduzione di “biglietti di credito”. Questi documenti permettevano ai clienti di effettuare acquisti a credito, incorporando aspetti innovativi nel commercio. Tuttavia, il vero sviluppo è avvenuto nel 1950, quando la Diners Club lanciò la prima carta di credito moderna, consentendo il pagamento nei ristoranti senza la necessità di contante.
I Primi Esempi Di Carte Di Credito
I primi esempi di carte di credito mostravano già caratteristiche simili a quelle attuali. Con l’avvento della Diners Club, le persone potevano utilizzare questa carta per pagare in diverse attività commerciali. Dopo il successo di questo modello, altri istituti finanziari hanno iniziato a lanciare le proprie carte. Nel 1951, American Express seguì l’esempio, contribuendo significativamente all’espansione del mercato delle carte di credito. A questi sviluppi iniziali si aggiunse, nel 1966, la creazione del circuito interbancario, che permetteva la connessione tra le diverse carte emesse da banche diverse, rendendo l’utilizzo delle carte sempre più accessibile e conveniente.
Evoluzione Della Carta Di Credito
La carta di credito ha attraversato diverse fasi evolutive dal suo concepimento. Abbiamo assistito a significativi cambiamenti che hanno plasmato non solo il suo utilizzo, ma anche il modo in cui le persone gestiscono le proprie finanze.
Carte Di Credito Negli Anni ’50
Negli anni ’50, la carta di credito ha fatto un passo innovativo con l’introduzione della Diners Club, che ha lanciato la prima carta di credito moderna nel 1950. Questa innovazione ha permesso ai suoi possessori di effettuare pagamenti nei ristoranti senza utilizzare denaro contante. L’idea di pagare in modo semplice, attraverso questo strumento, ha rapidamente guadagnato popolarità. American Express, fondata nel 1850, ha allargato ulteriormente il mercato già nel 1951, contribuendo all’adozione delle carte di credito come metodo di pagamento preminente.
Innovazioni Tecnologiche
Le innovazioni tecnologiche hanno accelerato l’evoluzione delle carte di credito. Negli anni ’60, è stata introdotta la banda magnetica, che ha semplificato enormemente il processo di transazione. Questa tecnologia ha reso possibile memorizzare informazioni direttamente sulla carta, aumentando la sicurezza e velocità delle operazioni. Inoltre, l’implementazione di circuiti interbancari nei successivi anni ’60 ha facilitato l’accettazione delle carte a livello globale, rendendo le transazioni sempre più sicure e accessibili.
Negli anni ’80, l’avvento dei POS (Point of Sale) ha ulteriormente rivoluzionato l’esperienza d’acquisto, permettendo di pagare in modo elettronico in negozi e servizi. Oggi, l’evoluzione continua con l’integrazione della tecnologia contactless e degli smartphone, offrendo soluzioni sempre più pratiche e veloci per i consumatori.
Impatto Sociale E Economico
L’introduzione delle carte di credito ha avuto un impatto significativo sia a livello sociale che economico. Questo strumento ha trasformato le modalità di pagamento e ha semplificato il modo in cui gestiamo le finanze quotidiane.
Vantaggi Per I Consumatori
Le carte di credito offrono diversi vantaggi per i consumatori:
- Facilità di utilizzo: Le transazioni avvengono rapidamente, il che elimina la necessità di contante.
- Flessibilità di pagamento: Consente di effettuare acquisti immediati e di ripagare l’importo in rate.
- Programmi di fidelizzazione: Molte carte offrono punti o cashback per incentivare l’uso.
- Sicurezza nelle transazioni: In caso di frodi, è possibile contestare addebiti non autorizzati.
- Accesso al credito: Permette di affrontare spese inattese senza dover ricorrere a prestiti.
Ogni vantaggio contribuisce a un’esperienza di acquisto più confortevole e conveniente per i consumatori.
Critiche E Rischi
Le carte di credito non sono prive di critiche e rischi, come evidenziato da alcuni aspetti negativi:
- Indebitamento: L’accesso facile al credito può portare a spese eccessive e a difficoltà finanziarie.
- Commissioni elevate: Alcune carte impongono interessi e commissioni che gravano sui consumatori.
- Frodi e sicurezza: I rischi di frodi online e furti d’identità continuano a preoccupare.
- Isolamento sociale: Il pagamento elettronico può ridurre l’interazione sociale che avviene durante transazioni in contante.
Questi rischi richiedono un uso consapevole delle carte di credito, affinché i benefici superino gli svantaggi.
L’Attuale Sistema Delle Carte Di Credito
L’attuale sistema delle carte di credito continua a evolversi, offrendo opzioni diverse e maggiori livelli di sicurezza per i consumatori.
Tipi Di Carte Disponibili
Possiamo trovare vari tipi di carte di credito, ognuna con caratteristiche specifiche.
Ognuna di queste tipologie soddisfa esigenze diverse, semplificando le transazioni quotidiane in vari contesti.
Normative E Sicurezza
Le normative sulle carte di credito sono fondamentali per garantire la sicurezza delle transazioni. Finanziarie e legislative, queste norme proteggono tanto i consumatori quanto le istituzioni.
La legge italiana, ad esempio, impone requisiti rigorosi. Tra questi ci sono:
Inoltre, con l’aumento delle frodi online, tecnologia come il tokenization e la crittografia avanzata diventa sempre più comune. Questi sistemi garantiscono che i dati delle carte siano protetti durante le transazioni, riducendo il rischio per gli utenti.
Conclusione
La storia delle carte di credito è un viaggio affascinante che ci mostra come un semplice strumento finanziario abbia trasformato le nostre abitudini di spesa. Dalle origini nei primi anni ’20 fino alle innovazioni moderne come il contactless e l’integrazione con gli smartphone, abbiamo assistito a un’evoluzione continua.
Oggi le carte di credito non sono solo un mezzo di pagamento ma anche un’opportunità per gestire le finanze in modo più efficiente. È fondamentale approcciare l’uso di queste carte con consapevolezza per massimizzare i benefici e minimizzare i rischi. Con una vasta gamma di opzioni disponibili, ogni consumatore può trovare la carta che meglio si adatta alle proprie esigenze.