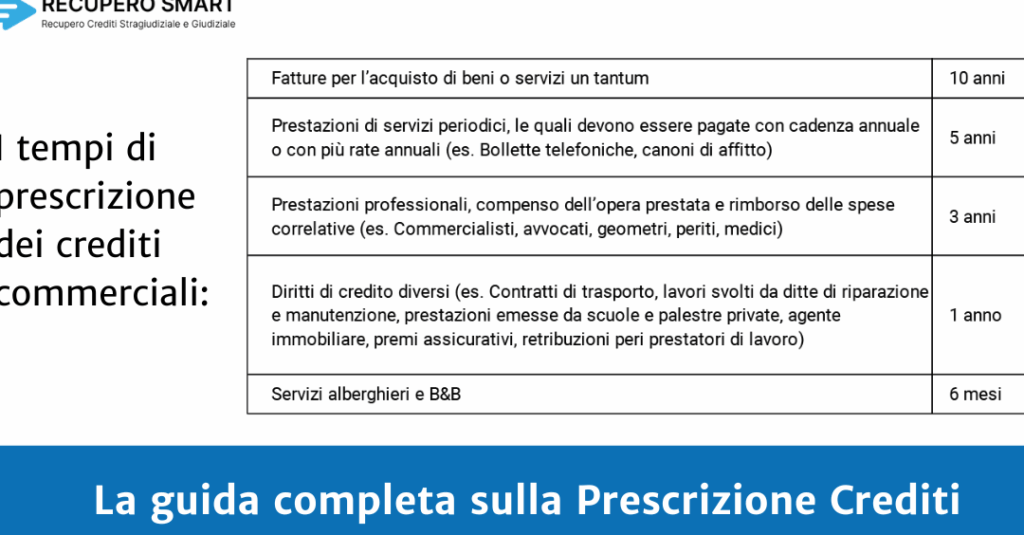
Siamo tutti d’accordo che comprendere quando un credito è esigibile è fondamentale per gestire al meglio le nostre finanze. Ma cosa significa realmente? La scadenza di un credito può influenzare non solo le nostre decisioni economiche, ma anche il nostro rapporto con i creditori.
In questo articolo, esploreremo i vari aspetti legati all’esigibilità dei crediti, dai termini legali alle implicazioni pratiche. Scopriremo insieme come riconoscere i segnali che indicano che è giunto il momento di richiedere il pagamento e quali sono i diritti e doveri di entrambe le parti coinvolte.
Se vi siete mai chiesti come evitare sorprese sgradite o come proteggere i vostri interessi, continuate a leggere. La conoscenza è potere e capire quando un credito è esigibile può fare la differenza nel nostro percorso finanziario.
Cos’è un Credito
Un credito rappresenta un diritto di ricevere una somma di denaro da un’altra persona o entità. Esso si basa su un accordo, il quale stabilisce le condizioni di rimborso. Avere un credito significa che abbiamo accesso a fondi non ancora trasferiti. Questa relazione si fonda su una fiducia reciproca.
I tipi di crediti comunemente presenti includono:
- Crediti bancari, concessi dalle istituzioni finanziarie.
- Crediti commerciali, tra imprese per beni o servizi forniti.
- Crediti ipotecari, garantiti da un immobile.
Conoscere i dettagli associati ai crediti è fondamentale. Un credito può avere scadenze specifiche e condizioni di pagamento. È importante identificare quando un credito diventa esigibile. In generale, i crediti diventano esigibili quando è scaduto il termine concordato.
Inoltre, dobbiamo considerare gli interessi e le possibili penalità associate ai crediti. Gli interessi possono aumentare l’importo totale dovuto, rendendo essenziale rispettare le scadenze. Riconoscere questi aspetti ci aiuta a gestire meglio le nostre finanze.
Se abbiamo diritto a un credito, dobbiamo anche essere consapevoli dei nostri diritti e doveri. Conoscere queste responsabilità evita malintesi e protegge i nostri interessi. Consideriamo, quindi, l’importanza di mantenere rapporti chiari e trasparenti con i creditori. É fondamentale, in questo contesto, un dialogo aperto per evitare conflitti.
Quando un Credito è Esigibile
Un credito è esigibile quando raggiunge la scadenza prevista nel contratto o accordo stipulato tra le parti. Essere informati sui termini esatti di un credito è cruciale per una gestione finanziaria efficace. Questa consapevolezza aiuta a non perdere scadenze e diritti.
Definizione di Esigibilità
L’esigibilità rappresenta il diritto di un creditore di richiedere il pagamento di una somma di denaro. La definizione di esigibilità varia a seconda del tipo di credito e delle condizioni stabilite nel contratto. Ad esempio, un credito commerciale può diventare esigibile al momento della consegna della merce o della prestazione del servizio, mentre un prestito bancario diventa esigibile nel momento concordato per il rimborso. Altri elementi che influenzano l’esigibilità includono:
- Data di scadenza concordata
- Eventuali eventi di mancato pagamento
- Clausole contrattuali specifiche
Normative Giuridiche Riguardanti l’Esigibilità
Le normative giuridiche definiscono le regole sull’esigibilità dei crediti. Il Codice Civile italiano regola tali aspetti, delineando gli obblighi delle parti coinvolte. Le normative stabiliscono aspetti come:
- Modalità di richiesta del pagamento
- Conseguenze in caso di insolvenza
- Diritti del creditore e dell debitore
La conoscenza di queste norme permette di agire in modo tempestivo nel recupero dei crediti, evitando conflitti e malintesi. Mantenere relazioni chiare e professionali con i creditori facilita anche il rispetto delle scadenze e delle obbligazioni contrattuali.
Le Fasi del Credito
Analizziamo le varie fasi del credito, fondamentali per comprendere la sua esigibilità. Ogni fase contribuisce a definire il momento in cui possiamo richiedere il pagamento e le azioni da intraprendere.
Accordo Contrattuale
Un Accordo Contrattuale stabilisce le basi del credito. Definisce i diritti e i doveri delle parti coinvolte. Gli elementi principali includono:
Comprendere queste componenti evita malintesi e facilita il processo di richiesta, perché ogni parte sa cosa aspettarsi. L’esigibilità nasce dalla stipula di questo accordo. Se le condizioni sono rispettate, il credito si considera esigibile al termine concordato.
Scadenza e Tempistiche
La scadenza e le tempistiche sono cruciali nella gestione dei crediti. La data di scadenza segna il momento in cui un credito diventa esigibile. Ecco alcuni punti chiave:
Ogni credito implica scadenze specifiche, e la loro ignoranza può condurre a conseguenze fiscali e legali. Una gestione attenta delle tempistiche assicura di non perdere opportunità di recupero e di mantenere solide relazioni con i creditori. Inoltre, considerare il tempo di attesa per il pagamento aiuta a pianificare le finanze in modo efficace.
Implicazioni dell’Esigibilità
L’esigibilità di un credito comporta diverse implicazioni per le parti coinvolte. Comprendere queste conseguenze aiuta a gestire meglio le relazioni finanziarie e a pianificare le proprie azioni.
Conseguenze per il Debitore
La scadenza di un credito ha un impatto diretto sul debitore. In primo luogo, la scadenza implica che il debitore deve effettuare il pagamento entro la data stabilita nel contratto. Ritardare il pagamento può comportare l’applicazione di interessi di mora e spese aggiuntive. Inoltre, se il debitore non adempie, il creditore può avviare azioni legali per il recupero del credito. L’esigibilità di un credito porta anche a un potenziale deterioramento della reputazione creditizia, rendendo più difficile ottenere finanziamenti futuri. Essere consapevoli dei termini del credito permette al debitore di evitare tali conseguenze negative.
Diritti del Creditore
Dal punto di vista del creditore, l’esigibilità rappresenta l’affermazione dei propri diritti. Alla scadenza del credito, il creditore ha il diritto di richiedere il pagamento e di esigere il rispetto degli accordi stipulati. Se il debitore non adempie, il creditore può intraprendere azioni legali per recuperare il proprio credito, incluse cause in tribunale o piani di rimborso forzato. Inoltre, il creditore può applicare interessi di mora, aumentando così l’importo dovuto. È fondamentale, quindi, che i creditori abbiano chiarezza sui termini e sulle condizioni, così da agire tempestivamente quando un credito diventa esigibile.
Conclusione
Comprendere quando un credito è esigibile è essenziale per una gestione finanziaria responsabile. Le scadenze e i termini contrattuali non solo definiscono i diritti e i doveri delle parti coinvolte ma influenzano anche le decisioni economiche quotidiane.
Essere consapevoli delle tempistiche ci permette di evitare problemi legati a interessi di mora o azioni legali. Manteniamo sempre una comunicazione chiara con i nostri creditori e pianifichiamo le scadenze in modo strategico.
In questo modo possiamo garantire relazioni finanziarie solide e una gestione efficace dei nostri crediti. La nostra attenzione ai dettagli fa la differenza nel mantenere la nostra reputazione creditizia e nel raggiungere i nostri obiettivi finanziari.