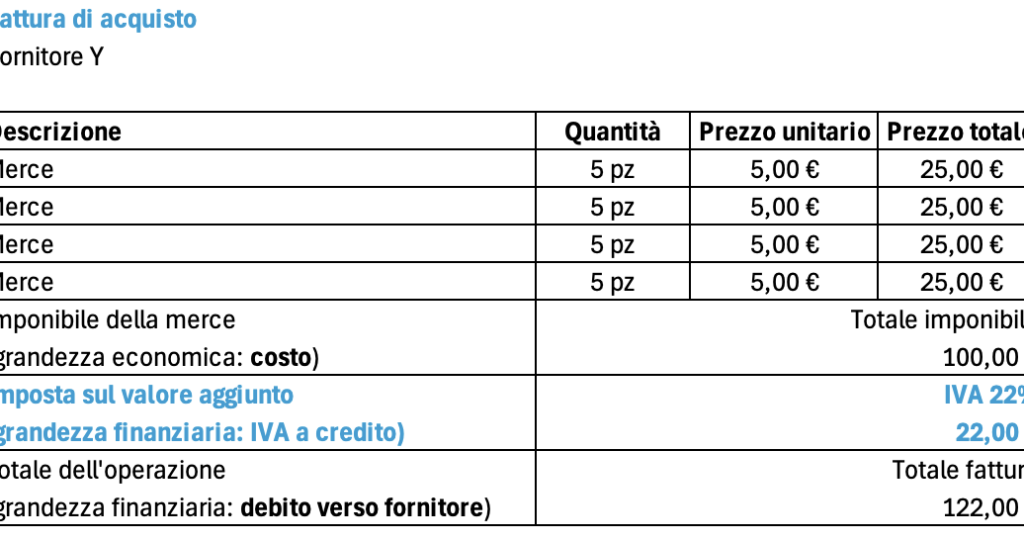
Quando vendiamo l’IVA è a credito, ci troviamo di fronte a una situazione fiscale che merita attenzione. Comprendere come funziona questo aspetto della gestione dell’IVA può fare la differenza per le nostre attività. In questo articolo esploreremo in dettaglio cosa significa vendere con IVA a credito e quali implicazioni ha per noi imprenditori.
Esamineremo i requisiti necessari affinché possiamo beneficiare di questa opportunità e analizzeremo i vantaggi fiscali associati. Sappiamo che una corretta gestione dell’IVA non solo ottimizza le finanze aziendali ma ci permette anche di evitare errori costosi. Ma quando realmente si verifica la situazione in cui vendiamo l’IVA a credito? Scopriamolo insieme nel proseguo del nostro approfondimento!
Quando vendo l’IVA è a credito: definizione e principi fondamentali
Quando parliamo di quando vendo l’IVA è a credito, ci riferiamo alla situazione in cui un venditore ha diritto a detrarre l’imposta sul valore aggiunto (IVA) pagata sui beni o servizi acquistati nel corso della propria attività commerciale. In sostanza, si tratta di una forma di recupero fiscale che consente alle imprese di evitare la duplicazione dell’imposta quando effettuano operazioni commerciali.
Definizione di IVA a credito
L’IVA a credito rappresenta l’importo dell’imposta che un’azienda ha già versato per acquisti utili alla sua attività. Questo credito può essere utilizzato per compensare l’IVA che l’impresa deve versare sulle vendite effettuate. Di fatto, questo meccanismo garantisce che solo il valore aggiunto venga tassato, evitando così una doppia imposizione.
Principi fondamentali da considerare
Per comprendere appieno come funziona il sistema dell’IVA a credito, è importante tenere in considerazione alcuni principi chiave:
- Proporzionalità: L’importo dell’IVA a credito deve essere proporzionato all’utilizzo dei beni e servizi nell’attività d’impresa.
- Tracciabilità: È necessario mantenere documentazione dettagliata delle fatture emesse e ricevute per giustificare le richieste di rimborso dell’IVA.
- Tempestività: La richiesta del credito IVA deve avvenire entro determinati termini stabiliti dalla normativa fiscale vigente.
Questi principi non solo aiutano le aziende nella gestione della propria contabilità ma anche garantiscono la conformità con le leggi fiscali europee e nazionali. Assicurarsi di seguirli è essenziale per evitare problemi durante eventuali controlli da parte delle autorità fiscali.
Come funziona il meccanismo dell’IVA a credito nelle vendite
Il meccanismo dell’IVA a credito nelle vendite si basa sulla possibilità per un soggetto IVA di detrarre l’imposta pagata sui beni o servizi acquistati, al fine di compensare l’IVA che deve essere versata sulle vendite effettuate. Questo processo non solo rappresenta una forma di recupero fiscale, ma è anche essenziale per garantire la liquidità delle aziende e mantenere una corretta gestione finanziaria.
Quando parliamo di quando vendo l’IVA è a credito, ci riferiamo specificamente all’applicazione della normativa IVA che consente alle imprese di utilizzare il credito d’imposta generato dagli acquisti per ridurre il carico fiscale sulle vendite. È importante notare che il diritto alla detrazione dell’IVA sorge nel momento in cui il bene o servizio è stato ricevuto e fatturato, purché le spese siano pertinenti all’attività commerciale.
Condizioni per la detrazione
Per poter beneficiare del meccanismo di IVA a credito, devono sussistere alcune condizioni fondamentali:
- Registrazione: L’impresa deve essere regolarmente registrata come soggetto passivo ai fini IVA.
- Fattura valida: È necessario disporre di una fattura conforme alle normative fiscali vigenti, che attesti l’acquisto effettuato.
- Utilizzo aziendale: I beni o servizi devono essere utilizzati esclusivamente nell’ambito dell’attività d’impresa.
Esempio pratico
Immaginiamo un’azienda che acquista materiali da costruzione per un valore totale di 10.000 euro più 2.200 euro di IVA (al 22%). Se successivamente questa azienda vende i propri servizi ad un cliente per 20.000 euro più 4.400 euro di IVA, avrà diritto a detrarre i 2.200 euro già pagati sull’acquisto iniziale dall’importo totale dovuto sull’operazione successiva.
| Operazione | Importo senza IVA | IVA |
|---|---|---|
| Acquisto materiali | €10.000 | €2.200 |
| Vendita servizi | €20.000 | €4.400 |
| Totale dovuto | – | €4.400 |
| Credito d’imposta | – | -€2.200 |
| Totale finale da versare | – | €2.200 |
Questo esempio evidenzia chiaramente e dimostra quanto possa rivelarsi vantaggioso nella pianificazione fiscale delle aziende.
In sintesi, comprendere come funziona l’IVA a credito ci permette non solo di ottimizzare le nostre operazioni commerciali, ma anche di evitare problematiche legate alla doppia imposizione e gestire in modo efficiente la nostra contabilità aziendale.
Requisiti per richiedere l’IVA a credito nel commercio
Per richiedere l’IVA a credito nel commercio, è fondamentale soddisfare alcuni requisiti specifici che garantiscono il corretto utilizzo di questo meccanismo fiscale. Questi requisiti non solo tutelano le imprese ma anche il sistema fiscale nel suo complesso, prevenendo abusi e irregolarità.
- Esistenza di un titolo di spesa: L’acquisto deve essere documentato da una fattura valida, emessa da un soggetto passivo IVA. Questo documento deve contenere tutte le informazioni richieste dalla normativa per essere considerato valido.
- Utilizzo aziendale del bene o servizio: È necessario dimostrare che i beni o servizi acquistati siano utilizzati nell’ambito dell’attività commerciale. Ciò implica che l’imprenditore debba essere in grado di giustificare l’impiego dei beni ai fini della propria attività.
- Puntualità nei pagamenti: Per poter richiedere il credito d’imposta, è essenziale che l’IVA relativa agli acquisti sia stata effettivamente pagata. La detrazione non può avvenire se il pagamento resta pendente.
- Registrazione al registro IVA: Solo i soggetti registrati come contribuenti IVA possono beneficiare della detrazione sull’IVA a credito. Pertanto, la registrazione corretta è imprescindibile.
Documentazione necessaria
Nell’ambito della richiesta di IVA a credito, è importante predisporre adeguatamente la documentazione necessaria per facilitare eventuali controlli fiscali:
- Fatture d’acquisto: devono essere conservate in modo ordinato e facilmente accessibile per eventuali verifiche da parte dell’Agenzia delle Entrate.
- Dichiarazioni IVA: devono riflettere con precisione le operazioni effettuate e gli importi richiesti a credito.
- Copia dei contratti: se applicabili, i contratti relativi all’acquisizione dei beni o servizi possono supportare ulteriormente la legittimità della richiesta.
Esempio pratico di requisiti rispettati
Consideriamo un esempio pratico: un’impresa edile acquista attrezzature per 15.000 euro più 3.300 euro di IVA (al 22%). Se questa impresa ha regolarmente pagato l’importo e ha ricevuto una fattura conforme dalle aziende fornitrici, potrà procedere alla richiesta del credito d’imposta corrispondente.
| Operazione | Importo senza IVA | IVA |
|---|---|---|
| Acquisto attrezzature edili | €15.000 | €3.300 |
Soddisfacendo questi requisiti fondamentali e assicurandosi di avere tutta la documentazione in ordine, noi imprenditori possiamo gestire più efficacemente il nostro carico fiscale e ottimizzare le risorse finanziarie disponibili per lo sviluppo delle nostre attività commerciali.
Tempistiche e modalità di recupero dell’IVA a credito
Una volta soddisfatti i requisiti per richiedere l’IVA a credito, è fondamentale comprendere le tempistiche e le modalità attraverso cui possiamo recuperare questa somma. La gestione del credito d’imposta non è solo una questione di rispetto delle norme, ma anche di pianificazione finanziaria efficace. Conoscere le scadenze ci permette di ottimizzare la nostra liquidità e prevenire eventuali problemi con l’Agenzia delle Entrate.
Tempistiche per il recupero
Il recupero dell’IVA a credito avviene generalmente in concomitanza con la presentazione della dichiarazione IVA periodica. Le tempistiche possono variare in base alla frequenza con cui siamo tenuti a presentare queste dichiarazioni:
- Dichiarazione mensile: Se presentiamo l’IVA mensilmente, possiamo richiedere il rimborso già nel mese successivo all’acquisto.
- Dichiarazione trimestrale: In caso di dichiarazione trimestrale, il recupero dell’IVA a credito sarà possibile solo al termine del trimestre successivo.
- Dichiarazione annuale: Le imprese che effettuano la dichiarazione annuale possono richiedere il rimborso direttamente nella loro dichiarazione annuale, ma dovranno attendere fino alla scadenza prevista per quella specifica dichiarazione.
Modalità di richiesta
Per quanto riguarda le modalità di richiesta del rimborso dell’IVA a credito, esistono diverse opzioni che noi imprenditori possiamo considerare:
- Credito compensabile: Possiamo utilizzare l’importo dell’IVA a credito per compensare debiti fiscali futuri. Questa è una soluzione pratica che ci consente di ridurre immediatamente la nostra esposizione fiscale.
- Richiesta di rimborso diretto: In alternativa, possiamo optare per una richiesta di rimborso diretto tramite un’apposita domanda da presentare all’Agenzia delle Entrate. Questo processo può richiedere più tempo rispetto alla compensazione.
Scegliendo la modalità più adatta alle nostre esigenze aziendali e seguendo attentamente le scadenze stabilite dalla normativa fiscale, potremo gestire efficacemente il nostro credito d’imposta e migliorarne il flusso economico nella nostra attività commerciale. Una corretta pianificazione ci aiuterà a evitare ritardi o sanzioni involontarie durante questo processo cruciale.
Errori comuni da evitare nella gestione dell’IVA a credito
Nella gestione dell’IVA a credito, è fondamentale essere consapevoli di alcuni errori comuni che possono compromettere la nostra capacità di recuperare l’importo dovuto o, peggio ancora, comportare sanzioni da parte dell’Agenzia delle Entrate. Evitare questi scivoloni ci permette non solo di ottimizzare il nostro flusso di cassa ma anche di garantire una corretta conformità fiscale.
Uno degli errori più frequenti riguarda l’errata documentazione. È essenziale conservare tutte le fatture e la relativa documentazione giustificativa per poter dimostrare il diritto al credito d’imposta. La mancanza di prove adeguate può portare al rigetto della richiesta da parte dell’amministrazione fiscale.
Un altro aspetto critico è rappresentato dalla scadenza delle dichiarazioni IVA. Non rispettare le tempistiche previste per la presentazione delle dichiarazioni può precluderci la possibilità di richiedere il rimborso dell’IVA a credito. Dobbiamo assicurarci di monitorare attentamente le date e pianificare in anticipo.
Inoltre, spesso si commette l’errore di non considerare i requisiti specifici per l’accesso all’IVA a credito. Ad esempio, alcune tipologie di acquisti potrebbero non dare diritto al rimborso o all’utilizzo del credito in compensazione. Essere informati sui dettagli normativi ci aiuterà a evitare sorprese indesiderate.
Infine, è importante prestare attenzione alla compensazione impropria del credito d’imposta con debiti fiscali già esistenti senza aver valutato adeguatamente l’entità del proprio debito totale. Questa pratica potrebbe causare problemi futuri se non gestita correttamente.
Seguendo queste indicazioni e mantenendo un approccio proattivo nella gestione della nostra IVA a credito, potremo evitare problematiche legate alla liquidità e alle sanzioni fiscali, garantendo così una conduzione più serena ed efficace della nostra attività commerciale.