Quando si effettua un acquisto online o in negozio la tempistica di accredito di un pagamento con carta di credito è una delle domande più comuni. Sappiamo quanto sia frustrante aspettare che i fondi vengano accreditati sul nostro conto. In questo articolo esploreremo quando viene accreditato un pagamento con carta di credito, analizzando le variabili che possono influenzare questo processo.
Comprendere il meccanismo dei pagamenti con carta di credito ci permette non solo di gestire meglio le nostre finanze ma anche di evitare inconvenienti durante gli acquisti. Dalle transazioni immediatamente elaborate alle attese che possono protrarsi per giorni, ogni situazione ha le sue peculiarità. Ci siamo mai chiesti quali fattori determinano questi tempi? Scopriamo insieme le risposte e chiarifichiamo ogni dubbio su quando possiamo aspettarci l’accredito dei nostri pagamenti.
Quando viene accreditato un pagamento con carta di credito
Quando effettuiamo un pagamento con carta di credito, è fondamentale comprendere che l’accredito non avviene immediatamente. In genere, ci sono diversi fattori che determinano . Il processo di accredito può variare in base all’istituto bancario, al tipo di carta utilizzata e alla metodologia del commerciante.
Tempistiche standard per l’accredito
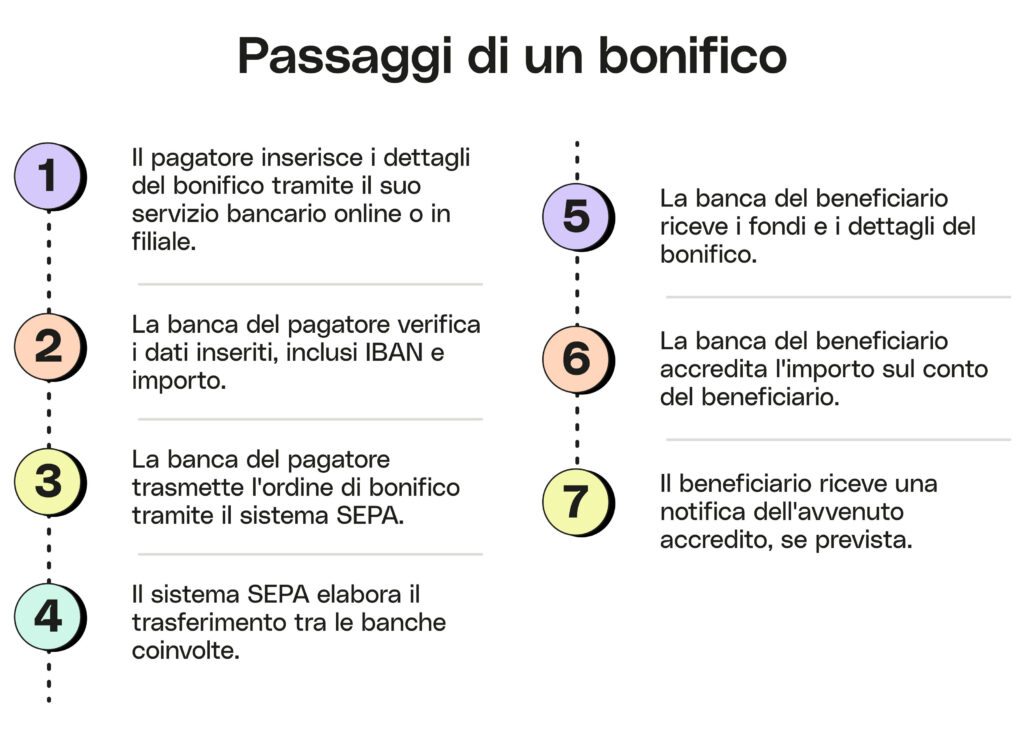
L’accredito di un pagamento effettuato con carta di credito segue una serie di passaggi:
- Autorizzazione: Quando realizziamo una transazione, la banca emittente della nostra carta verifica se i fondi sono disponibili.
- Settlement: Una volta autorizzato il pagamento, il commerciante invia la richiesta di regolamento alla propria banca.
- Accredito finale: La nostra banca trasferisce i fondi al commerciante.
In media, questo processo richiede da 2 a 5 giorni lavorativi per completarsi. Tuttavia, alcune operazioni potrebbero essere accreditate più rapidamente o richiedere più tempo.
Fattori che influenzano l’accredito
È importante considerare vari elementi che possono influire sui tempi dell’accredito:
- Tipo di transazione: Pagamenti online possono avere tempistiche diverse rispetto a quelli effettuati in negozio.
- Banca emittente: Alcune banche hanno procedure più rapide rispetto ad altre.
- Giorni festivi e weekend: Le transazioni effettuate durante questi periodi possono subire ritardi.
Comprendere questi fattori ci permette di avere aspettative più realistiche riguardo ai tempi necessari per vedere riflesso il nostro pagamento sul conto del commerciante.
Differenze tra carte di credito e debito nell’accredito
Le carte di credito e le carte debitore si comportano in modo diverso durante il processo d’accreditamento:
| Tipo di Carta | Tempi d’Accredito |
|---|---|
| Carta di Credito | 2-5 giorni lavorativi |
| Carta Debito | Spesso immediato |
Con le carte debito, i fondi vengono generalmente trasferiti immediatamente dal nostro conto corrente al conto del commerciante, mentre le carte di credito seguono il percorso descritto precedentemente. Questa distinzione è cruciale nel decidere quale metodo utilizzare a seconda delle nostre esigenze finanziarie immediate.
Tempistiche per l’accredito dei pagamenti
Le con carta di credito possono variare notevolmente a seconda di diversi fattori. È importante avere una chiara comprensione di queste tempistiche, poiché ci aiutano a pianificare meglio le nostre spese e a gestire le aspettative riguardo al momento in cui vedremo il pagamento effettivamente accreditato sul conto del commerciante. In generale, possiamo suddividere il processo in tre fasi principali che determinano quando viene accreditato un pagamento con carta di credito.
Tempistiche standard per l’accredito
In media, i tempi necessari per completare l’intero processo d’accredito oscillano tra 2 e 5 giorni lavorativi. Tuttavia, esistono delle eccezioni che possono influenzare questa stima temporale:
- Transazioni nazionali vs internazionali: Le operazioni effettuate all’interno dello stesso paese tendono ad essere più rapide rispetto a quelle transfrontaliere, dove potrebbero intervenire ulteriori verifiche.
- Tipologia del commerciante: Alcuni commercianti hanno accordi specifici con le banche che velocizzano il processo d’accredito.
- Piattaforme online: Gli acquisti su piattaforme digitali possono richiedere meno tempo grazie alla loro infrastruttura tecnologica ottimizzata.
Esempio pratico
Prendiamo ad esempio un acquisto effettuato lunedì presso un negozio fisico. Se la transazione viene elaborata correttamente, potremmo vedere l’accredito sul nostro conto entro mercoledì o giovedì della stessa settimana. Al contrario, se decidiamo di comprare da un rivenditore internazionale venerdì sera, possiamo aspettarci ritardi fino alla successiva settimana lavorativa.
Fattori che influiscono sulle tempistiche
Dobbiamo considerare anche altri elementi esterni alle nostre transazioni quotidiane:
- Sistemi bancari durante festività: Durante periodi festivi o fine settimana, molti istituti non elaborano pagamenti; ciò può prolungare i tempi d’attesa.
- Errori nella transazione: Qualsiasi anomalia o errore nel processamento della transazione può causare ritardi significativi nell’accreditamento finale.
- Cambiamenti normativi o tecnici: Aggiornamenti ai sistemi bancari o modifiche alle normative finanziarie possono influenzare i tempi d’elaborazione delle carte di credito.
Fattori che influenzano l’accredito delle transazioni
Quando parliamo dei , è fondamentale considerare variabili che possono incidere sulla tempistica e sull’efficienza del processo. Questi elementi non solo riguardano il sistema bancario, ma anche le modalità di pagamento e la natura della transazione stessa. Comprendere queste dinamiche ci aiuta a gestire meglio le nostre aspettative in merito a quando viene accreditato un pagamento con carta di credito.
- Tipo di carta utilizzata: Le carte di credito emesse da diverse istituzioni finanziarie possono avere procedure d’accredito differenti. Alcune banche offrono servizi più rapidi rispetto ad altre, il che può influenzare i tempi.
- Verifiche antifrode: In alcuni casi, le transazioni potrebbero essere soggette a controlli aggiuntivi per verificare la legittimità dell’operazione. Questo processo può allungare i tempi d’attesa prima che il pagamento venga accreditato.
- Modalità di acquisto: Gli acquisti effettuati online tramite piattaforme sicure tendono ad essere elaborati più velocemente rispetto alle operazioni fatte in negozi fisici dove potrebbero esserci rallentamenti nella registrazione delle vendite.
In aggiunta, è utile considerare come gli accordi contrattuali tra commercianti e istituti bancari possano influire sui tempi d’accredito. Alcuni commercianti sono in grado di negoziare condizioni migliori per accelerare l’elaborazione dei pagamenti, mentre altri potrebbero trovarsi vincolati da procedure standardizzate più lunghe.
Anche eventi imprevisti come problemi tecnici o malfunzionamenti nei sistemi informatici possono portare a ritardi significativi nell’accredito delle transazioni. Pertanto, tenere presente questi fattori ci permette non solo di capire meglio quando possiamo aspettarci un accredito sul conto del commerciante, ma anche di pianificare adeguatamente le nostre spese quotidiane.
Differenze tra carte di credito e debito nell’accredito
Le carte di credito e le carte di debito presentano differenze significative, non solo nel loro funzionamento, ma anche nelle tempistiche d’accredito delle transazioni. Comprendere queste differenze è fondamentale per chi si chiede quando viene accreditato un pagamento con carta di credito rispetto a una carta di debito.
Una delle principali distinzioni riguarda il momento in cui i fondi vengono effettivamente prelevati dal conto dell’utente. Con una carta di debito, il pagamento avviene immediatamente e i fondi vengono detratti direttamente dal conto corrente. Al contrario, le transazioni effettuate con carta di credito generano un debito che dovrà essere saldato successivamente; pertanto, l’accredito può subire variazioni a seconda del circuito utilizzato e delle politiche della banca emittente.
Tempistiche d’accredito
Quando parliamo dei tempi d’accredito per le carte di credito, questi possono variare notevolmente rispetto alle carte di debito. Di seguito sono elencati alcuni fattori chiave che influenzano queste tempistiche:
- Tipo di operazione: Gli acquisti online possono richiedere tempi diversi rispetto agli acquisti fisici.
- Circuito della carta: Alcuni circuiti offrono condizioni più favorevoli per l’accredito veloce.
- Accordi tra commercianti e banche: Le condizioni contrattuali possono accelerare o rallentare i tempi d’accredito.
Esempio pratico
| Tipo Carta | Tempistica Accredito |
|---|---|
| Carta di Debito | Immediata |
| Carta di Credito | Fino a 5 giorni lavorativi |
Questa tabella evidenzia come la scelta tra utilizzare una carta piuttosto che l’altra possa avere un impatto diretto sulla nostra disponibilità economica immediata. In sintesi, mentre le transazioni con carta di debito garantiscono un accredito istantaneo, quelle con carta di credito possono richiedere più tempo prima che i fondi siano disponibili sul conto del commerciante.
Cosa fare in caso di ritardi nell’accredito?
In caso di ritardi nell’accredito dei pagamenti effettuati con carta di credito, è importante sapere quali passi intraprendere per risolvere la situazione. Prima di tutto, suggeriamo di verificare lo stato della transazione attraverso l’app o il sito web della propria banca. Questo passaggio ci permette di accertarci che il pagamento sia stato realmente elaborato e non ci siano stati problemi tecnici.
Se dopo aver controllato notiamo ancora un ritardo, il passo successivo è contattare il servizio clienti della nostra banca emittente. È consigliabile avere a disposizione tutte le informazioni relative alla transazione in questione, come data, importo e descrizione dell’operazione. In questo modo il personale potrà assisterci più facilmente e velocemente.
Ulteriori azioni da considerare
Nel caso in cui la risposta del servizio clienti non fosse soddisfacente o se i ritardi persisteranno, possiamo considerare ulteriori azioni:
- Richiedere un rimborso: Se si tratta di un acquisto online e non riceviamo assistenza dal venditore, possiamo attivare una contestazione.
- Monitorare i termini di accredito: Essere consapevoli delle tempistiche standard per l’accredito può aiutarci a gestire meglio le aspettative.
- Considerare alternative: Se i ritardi sono frequenti con una determinata carta, potrebbe essere utile esplorare altre opzioni bancarie o carte con condizioni più favorevoli.
È fondamentale mantenere la calma durante queste situazioni; spesso i problemi si risolvono rapidamente una volta che vengono segnalati al giusto interlocutore.