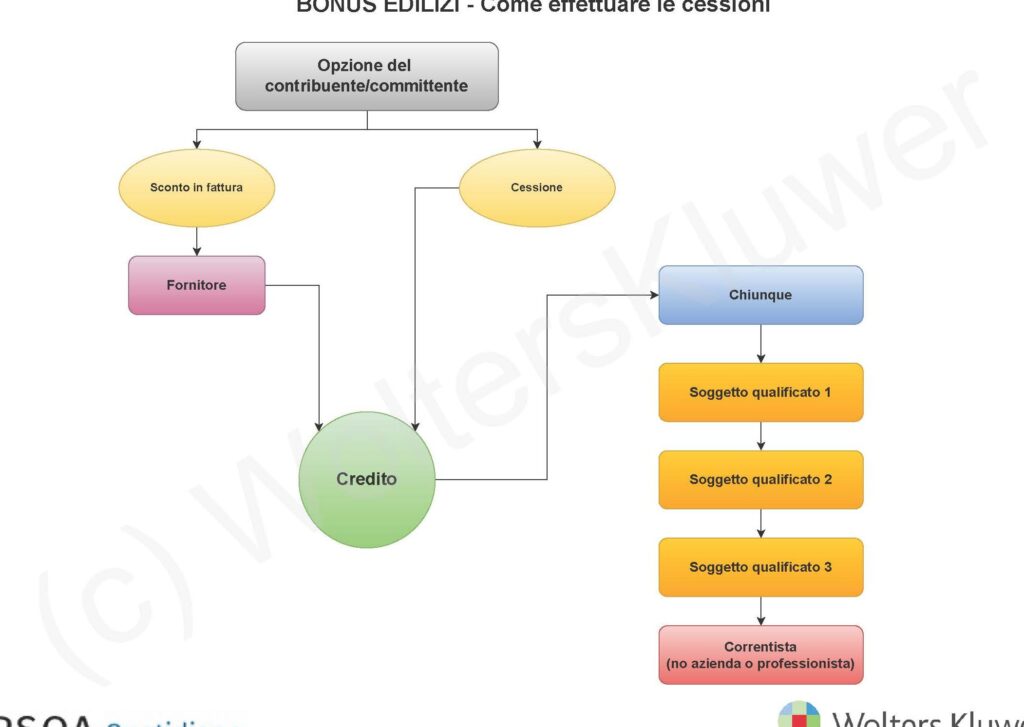
Navigare nel mondo del credito può sembrare complesso e confuso. Quanto credito possiamo cedere è una domanda fondamentale che molti di noi si pongono quando si tratta di gestire le proprie finanze. Conoscere i limiti e le condizioni per la cessione del credito è essenziale per prendere decisioni informate.
In questo articolo esploreremo insieme i vari aspetti legati a questa tematica cruciale. Analizzeremo i requisiti necessari e le normative vigenti, fornendo indicazioni chiare su come procedere in modo sicuro ed efficace. Siamo certi che comprendere quanto credito possiamo cedere ci permetterà di ottimizzare le nostre risorse finanziarie e affrontare con maggiore serenità eventuali imprevisti economici.
Siete pronti a scoprire tutto ciò che c’è da sapere sulla cessione del credito? La chiarezza delle informazioni e la nostra esperienza possono aiutarvi a navigare con sicurezza in questo ambito. Proseguiamo insieme!
Quanto credito posso cedere: la normativa vigente
La cessione del credito è regolata da normative specifiche che definiscono i limiti e le condizioni per la sua attuazione. In Italia, il codice civile e diverse leggi speciali stabiliscono le disposizioni relative alla cessione del credito, garantendo così trasparenza e sicurezza nelle transazioni. È fondamentale essere a conoscenza di tali norme per comprendere quanto credito possiamo cedere in modo legittimo.
Normativa di riferimento
Le principali norme riguardanti la cessione del credito includono:
- Codice Civile Italiano: Articolo 1260 e seguenti, che disciplinano l’assegnazione dei crediti.
- Legge n. 52/1996: Riguarda la cessione dei crediti vantati nei confronti della pubblica amministrazione.
- Legge n. 44/2012: Introduce regole specifiche sulla cessione dei crediti fiscali.
Questi articoli forniscono un quadro normativo chiaro su come procedere con la cessione dei crediti, evidenziando i diritti e i doveri delle parti coinvolte.
Limiti alla cessione
Esistono anche alcuni limiti pratici da considerare quando ci chiediamo quanto credito possiamo cedere:
- Tipologia di Credito: Non tutti i crediti possono essere ceduti; alcuni richiedono il consenso dell’altra parte.
- Importo Massimo Cedido: Non ci sono limiti generali sull’importo cedibile, ma è possibile che contratti o normative specifiche ne impongano.
- Scadenza del Credito: I crediti scaduti non possono generalmente essere ceduti.
Conoscere questi aspetti ci permette di navigare nel processo di cessione con maggiore consapevolezza e tutela legale.
I limiti di cessione del credito in Italia
Esistono diversi limiti alla cessione del credito in Italia che è fondamentale conoscere per gestire correttamente le proprie operazioni finanziarie. Questi limiti non solo riguardano la tipologia di crediti cedibili, ma anche le condizioni specifiche in cui si può effettuare la cessione. Pertanto, quando ci chiediamo quanto credito possiamo cedere, è cruciale considerare tutti gli aspetti normativi e pratici.
Limiti legati al consenso
Uno dei principali limiti alla cessione del credito riguarda il consenso dell’altra parte coinvolta nel contratto originale. In alcuni casi, come per i contratti di prestito o quelli con obbligazioni specifiche, è necessario ottenere l’approvazione del debitore prima di procedere con la cessione. Ciò implica che non sempre abbiamo la libertà totale di trasferire il nostro credito senza seguire determinate procedure.
Limiti temporali e scadenze
Un altro aspetto importante da tenere presente è relativo alle scadenze dei crediti. I crediti scaduti generalmente non possono essere ceduti; quindi, se un debito non viene saldato entro i termini stabiliti, diventa impossibile trasferirlo a terzi. Questo ci ricorda l’importanza della gestione attenta delle nostre finanze e della tempistica nei pagamenti.
Riferimenti normativi
I limiti imposti dalla legge sulla cessione del credito sono chiaramente definiti nel Codice Civile Italiano e nelle normative speciali già menzionate. Ecco alcune informazioni utili:
| Normativa | Descrizione |
|---|---|
| Articolo 1260 Codice Civile | Disciplina generale sulla cessazione dei diritti creditizi. |
| Legge n. 52/1996 | Cessione dei crediti nei confronti della pubblica amministrazione. |
| Legge n. 44/2012 | Regole per la cessione dei crediti fiscali. |
Essere consapevoli di questi limiti ci aiuta a navigare meglio nel complesso mondo della cessione del credito e ad evitare possibili problematiche legali o finanziarie in futuro. La trasparenza nella gestione delle nostre operazioni è fondamentale per garantire una corretta attuazione delle stesse, mantenendoci all’interno dei confini normativi stabiliti dalla legge italiana.
Condizioni necessarie per la cessione del credito
Per procedere con la cessione del credito, è fondamentale rispettare alcune condizioni necessarie che ne garantiscono la validità e l’efficacia. Queste condizioni non solo si riferiscono agli aspetti legali ma anche a pratiche commerciali che dobbiamo considerare attentamente. Quando ci chiediamo quanto credito possiamo cedere, dobbiamo tenere presente che devono sussistere specifiche circostanze affinché la cessione sia accettata e riconosciuta.
Consenso del debitore
Una delle principali condizioni necessarie riguarda il consenso del debitore originale. In molte situazioni, è obbligatorio informare il debitore riguardo alla cessione e ottenere il suo assenso. Questo passaggio è cruciale per evitare contestazioni future e garantire un trasferimento di credito senza intoppi. Senza questo consenso, la cessione potrebbe risultare nulla o inefficace.
Forma scritta
Un’altra condizione importante è che la cessione del credito debba essere formalizzata in forma scritta. La legge italiana richiede che ogni operazione di cessione venga documentata in modo chiaro, indicando i dettagli essenziali come l’importo ceduto, le parti coinvolte e le eventuali scadenze. Questa formalizzazione non solo facilita la comunicazione tra le parti ma protegge anche i diritti di ciascuna parte nel caso sorgano controversie.
Notifica al debitore
Dopo aver ottenuto il consenso e redatto un documento scritto, è necessario notificare al debitore l’avvenuta cessione del credito. La notifica serve a rendere ufficiale il trasferimento e deve avvenire in maniera tempestiva; ritardi nella comunicazione possono portare a complicazioni nei pagamenti o nella gestione dei crediti ceduti.
| Condizione Necessaria | Descrizione |
|---|---|
| Consenso del Debitore | Necessario per procedere con la cessione. |
| Forma Scritta | Adeguata documentazione dell’operazione. |
| Notifica al Debitore | Presa d’atto ufficiale della cessione. |
Corrispondendo a tutte queste condizioni necessarie, possiamo gestire meglio i nostri crediti cedibili evitando problematiche legali o finanziarie indesiderate. È essenziale mantenere una buona organizzazione documentale per facilitare qualsiasi futura operazione di cessione del credito, assicurandoci così di rimanere sempre all’interno delle normative vigenti.
Tipologie di crediti cedibili e le loro specifiche
Esistono diverse tipologie di crediti che possiamo cedere, ognuna con le proprie specifiche e requisiti. Comprendere queste categorie ci aiuta a rispondere alla domanda “quanto credito posso cedere” in modo più preciso, poiché ogni tipologia presenta vantaggi e limitazioni differenti.
Crediti commerciali
I crediti commerciali sono tra i più comuni e riguardano le somme dovute da clienti per beni o servizi forniti. Questi crediti possono essere ceduti a istituti finanziari o ad altre imprese per ottenere liquidità immediata. È importante notare che la cessione di crediti commerciali richiede una chiara documentazione dei contratti originali e delle fatture emesse.
Crediti tributari
Un’altra categoria significativa è rappresentata dai crediti tributari, ovvero importi che i contribuenti possono vantare nei confronti dell’amministrazione fiscale. La loro cessione può avvenire in casi particolari, come nel caso di compensazione del debito fiscale, ma richiede l’adeguato rispetto delle normative fiscali vigenti.
Crediti da prestito
I crediti da prestito si riferiscono alle somme erogate da un istituto finanziario a un soggetto debitore. In questo contesto, la cessione può avvenire solo se prevista nel contratto originale e generalmente necessita del consenso del debitore. Questa tipologia è meno comune ma può rivelarsi utile in determinate circostanze.
| Tipologia di Credito | Descrizione |
|---|---|
| Crediti Commerciali | Somme dovute da clienti per beni o servizi. |
| Crediti Tributari | Importo vantato nei confronti dell’amministrazione fiscale. |
| Crediti da Prestito | Somme erogate da istituti finanziari a debitori. |
Oltre a queste categorie principali, esistono altre forme di crediti cedibili come gli assegni bancari o i titoli di stato, ognuno con modalità specifiche di trasferimento. Ogni forma di credito comporta responsabilità giuridiche ed economiche che dobbiamo considerare attentamente prima di procedere con qualsiasi operazione di cessione. Rimanere informati sulle varie tipologie ci consente non solo di gestire meglio il nostro portafoglio creditorio ma anche di massimizzare le opportunità disponibili sul mercato della cessione del credito.
Vantaggi e svantaggi della cessione del credito
La cessione del credito presenta una serie di vantaggi e svantaggi che è fondamentale considerare prima di intraprendere questa operazione. Da un lato, la possibilità di ottenere liquidità immediata può rivelarsi cruciale per le aziende in difficoltà o per quelle che desiderano investire rapidamente in nuove opportunità. Dall’altro, ci sono rischi e limitazioni legati alla gestione dei crediti ceduti.
Vantaggi
- Liquidità immediata: La cessione del credito permette di trasformare crediti futuri in disponibilità immediata, migliorando così la situazione finanziaria.
- Riduzione del rischio: Trasferendo il credito a terzi, possiamo ridurre l’esposizione al rischio di insolvenza da parte dei debitori.
- Gestione semplificata: Affidando i crediti a professionisti o istituzioni specializzate, possiamo delegare la gestione delle riscossioni e concentrare le nostre risorse su altre aree dell’attività.
Svantaggi
- Costi associati: Spesso la cessione del credito comporta commissioni o interessi che possono ridurre l’importo finale ricevuto.
- Perdita di controllo: Una volta ceduto il credito, non abbiamo più voce in capitolo sulle modalità di recupero e gestione da parte del cessionario.
- Impatto sulla reputazione: In alcuni casi, se i debitori vengono contattati da un terzo per la riscossione, potrebbe sorgere una percezione negativa riguardo all’azienda creditrice.
È essenziale valutare attentamente questi aspetti prima di decidere “quanto credito posso cedere”, considerando non solo i benefici immediati ma anche le possibili conseguenze a lungo termine sulla nostra attività e sui rapporti con i clienti. La scelta della tipologia di credito da cedere può influenzare notevolmente sia i vantaggi che gli svantaggi associati a tale operazione.