Non pagare la carta di credito può sembrare una soluzione temporanea, ma le conseguenze possono essere gravi. Cosa succede realmente se trascuriamo i pagamenti? In questo articolo, esploreremo le ripercussioni immediate e a lungo termine di questa scelta, dall’accumulo di interessi alle possibili azioni legali da parte della banca.
Molti di noi possono trovarsi in difficoltà economiche e pensare che ignorare il pagamento sia la risposta. Tuttavia, è fondamentale comprendere le conseguenze di questa decisione. Dalle segnalazioni alle agenzie di credito fino alla possibilità di un pignoramento, ogni passo ha un impatto significativo sulla nostra vita finanziaria.
Insieme, analizziamo i rischi e le opzioni a nostra disposizione, affinché possiamo affrontare la situazione con maggiore consapevolezza e preparazione.
Cosa Succede Se Non Paghi La Carta Di Credito
Non pagare la carta di credito comporta diverse conseguenze significative. La prima è l’accumulo di interessi. Infatti, gli interessi possono aumentare rapidamente, creando un debito ancora maggiore.
Inoltre, le banche segnalano i pagamenti in ritardo alle agenzie di credito. Queste segnalazioni danneggiano il nostro punteggio di credito, rendendo più difficile ottenere prestiti in futuro. Quanto più a lungo rimaniamo inadempienti, tanto maggiore sarà l’impatto sulla nostra affidabilità finanziaria.
Dopo alcuni mesi di mancati pagamenti, la banca può avviare azioni legali. Questo processo può portare a costosi procedimenti legali, e, in casi estremi, a pignoramenti. È importante sapere che una volta avviati tali procedimenti, difendersi può essere complesso e stressante.
Se cumuliamo un elevato debito, la banca può anche decidere di chiudere il nostro conto. Chiusure di questo tipo limitano le nostre opzioni di pagamento e possono complicare ulteriormente la gestione delle finanze.
Infine, il nostro nome può finire in blacklist. Un’eventuale segnalazione a società di recupero crediti rende problematico anche ottenere un semplice finanziamento. È essenziale affrontare i problemi di pagamento prima che diventino irreversibili, per evitare situazioni finanziarie difficili.
Impatti Immediate
Non pagare la carta di credito provoca conseguenze immediate significative. Queste ripercussioni non solo influenzano le finanze a breve termine, ma possono anche complicare la gestione futura del credito.
Penalità E Interessi
Le penalità finanziarie iniziano rapidamente dopo un mancato pagamento. Le banche applicano commissioni per ritardi che variano tipicamente da 20 a 40 euro. Gli interessi sul saldo non pagato aumentano in modo esponenziale, con tassi che possono superare il 20% annuo. Inoltre, ogni mese di ritardo comporta l’accumulo di ulteriori interessi, rendendo il debito sempre più gravoso.
Riflessioni Sulla Scadenza
Le scadenze di pagamento sono fondamentali per mantenere una buona salute finanziaria. Ignorare le scadenze porta a segnalazioni presso le agenzie di credito, che influenzano negativamente il nostro punteggio. Un punteggio di credito più basso limita la possibilità di ottenere prestiti futuri. Inoltre, se il debito non viene saldato, ci si espone a procedimenti legali, complicando ulteriormente la nostra situazione finanziaria.
Conseguenze A Lungo Termine
Non pagare una carta di credito ha effetti duraturi sulla nostra situazione finanziaria. Le conseguenze vanno oltre i pagamenti persi e possono influenzare notevolmente il nostro futuro economico.
Segnalazione Alle Agenzie Di Credito
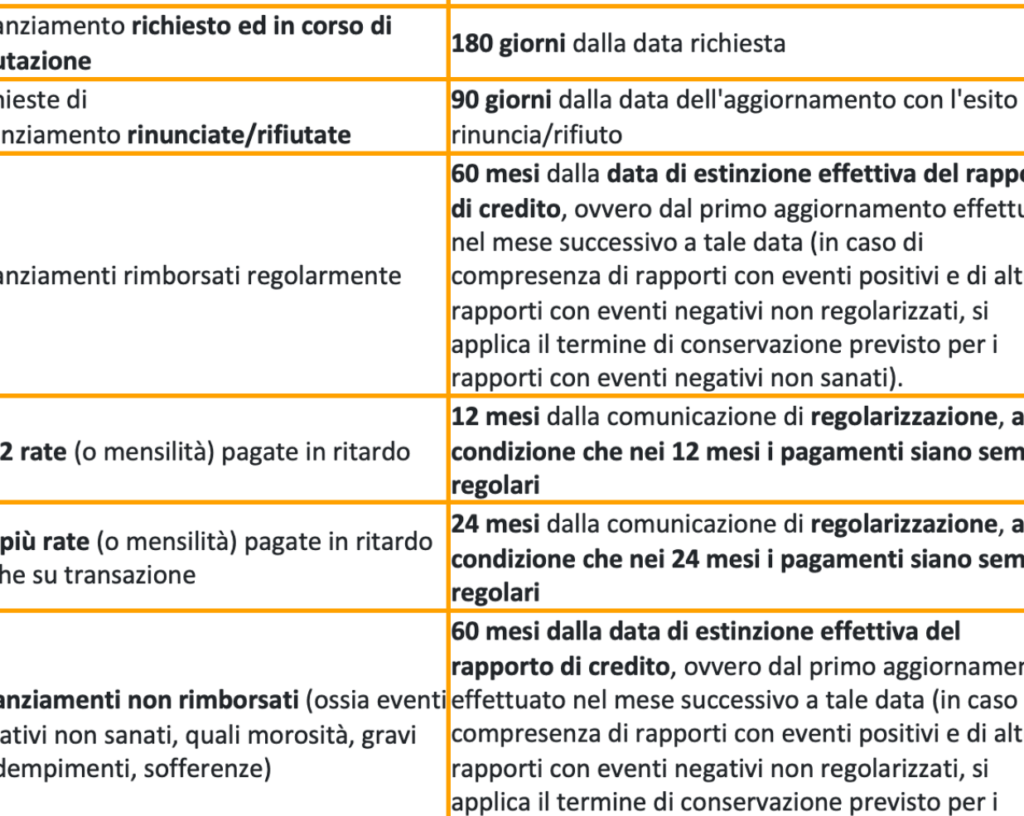
Dopo aver trascurato i pagamenti, le banche segnalano la situazione alle agenzie di credito. Questa segnalazione può avvenire già dopo 30 giorni di ritardo. La notizia è che le informazioni rimangono nel nostro profilo di credito per fino a 6 anni. Il punteggio di credito subisce un colpo significativo, rendendo molto difficile ricevere prestiti. Le statistiche indicano che un punteggio di 600 punti o inferiore restringe le opzioni di finanziamento.
Difficoltà Nella Richiesta Di Nuove Linee Di Credito
La nostra capacità di ottenere nuove linee di credito risente della cattiva gestione del debito. Con un punteggio di credito basso, le banche considerano il nostro profilo come ad alto rischio. Questo fattore porta a tassi di interesse più elevati sulle richieste di prestito e, in alcuni casi, a rifiuti diretti. In effetti, il 35% del nostro punteggio di credito deriva dalla storia di pagamento, quindi ogni ritardo incide negativamente su questa parte.
Ci chiediamo spesso quali siano le alternative per migliorare questa situazione. Vale la pena esplorare opzioni come la negoziazione del debito o la consulenza finanziaria per rimettere in carreggiata le nostre finanze.
Strategie Per Gestire I Pagamenti
Gestire i pagamenti in modo efficace richiede un approccio strategico e disciplinato. Molti di noi possono trovare utile adottare metodi pratici per evitare futuri problemi finanziari.
Budgeting E Pianificazione Finanziaria
Attuare un budget mensile aiuta a visualizzare le spese e a tenere sotto controllo le entrate. Monitorare le spese ci permette di identificare le aree in cui possiamo risparmiare. Inoltre, pianificare le spese di carte di credito con attenzione previene l’accumulo di debiti. Creiamo una lista delle spese fisse e variabili, includendo:
- Affitto o mutuo
- Bollette
- Spese alimentari
- Altri impegni finanziari
Stabilire un tetto massimo per ogni categoria di spesa ci consente di evitare spese superflue. Infine, svolgere verifiche mensili ci aiuta a rimanere in linea con gli obiettivi.
Opzioni Di Negoziazione Con La Banca
Quando si verificano difficoltà nel pagamento, contattare la banca dev’essere una priorità. Molte banche offrono piani di pagamento personalizzati o opzioni di ristrutturazione del debito. Richiesta di un incontro con un consulente finanziario consente di esaminare le possibilità. Alcune opzioni che possiamo considerare includono:
- Estensione della scadenza di pagamento
- Riduzione del tasso di interesse
- Piani di rimborso rateale
Essere proattivi è fondamentale. Iniziamo a comunicare tempestivamente per esplorare le migliori alternative e mantenere il nostro profilo finanziario in salute.
Conclusione
Non pagare la carta di credito può avere conseguenze devastanti per la nostra situazione finanziaria. È fondamentale essere consapevoli dei rischi legati all’accumulo di debiti e al danneggiamento del nostro punteggio di credito.
Agire tempestivamente è essenziale. Se ci troviamo in difficoltà, contattare la banca per discutere le opzioni disponibili può fare la differenza.
Adottare un approccio proattivo nella gestione delle nostre finanze ci aiuterà a evitare problematiche future e a mantenere un profilo creditizio sano. Prendiamoci cura delle nostre spese e pianifichiamo attentamente per garantire una stabilità economica duratura.