Non pagare la carta di credito può sembrare una scelta semplice, ma le conseguenze possono essere serie. Se non paghi la carta di credito, cosa succede realmente? È una domanda che molti di noi si pongono, soprattutto in momenti di difficoltà economica. Le ripercussioni non riguardano solo il nostro stato finanziario, ma possono anche influenzare il nostro punteggio di credito.
In questo articolo, esploreremo le conseguenze dirette e indirette di un mancato pagamento. Scopriremo come i ritardi nei pagamenti possono impattare il tuo futuro finanziario e quali misure possiamo prendere per affrontare la situazione. Se ti sei mai chiesto quali siano i rischi e le opzioni disponibili, continua a leggere. La consapevolezza è il primo passo per prendere decisioni informate e proteggere il nostro patrimonio.
Conseguenze Del Non Pagamento Della Carta Di Credito
Il mancato pagamento della carta di credito provoca conseguenze significative, sia a breve che a lungo termine. Comprendere questi effetti ci aiuta a prendere decisioni più informate riguardo alla gestione del credito.
Impatti Immediati
Il primo effetto immediato riguarda le spese di mora. Quando non paghiamo entro la scadenza, la società emittente applica spesso una penale per ritardo, che può variare da 20 a 30 euro. Inoltre, l’importo non pagato comincia a generare interessi, spesso superiori al 20% annuo, aumentando drasticamente il debito complessivo.
Anche il punteggio di credito subisce un colpo. Se non paghiamo, la nostra storia creditizia viene segnata, il che può ostacolare future richieste di prestiti. Già dopo una sola rata mancante, il punteggio può diminuire di 100 punti, rendendo difficile ottenere nuovi finanziamenti.
Impatti a Lungo Termine
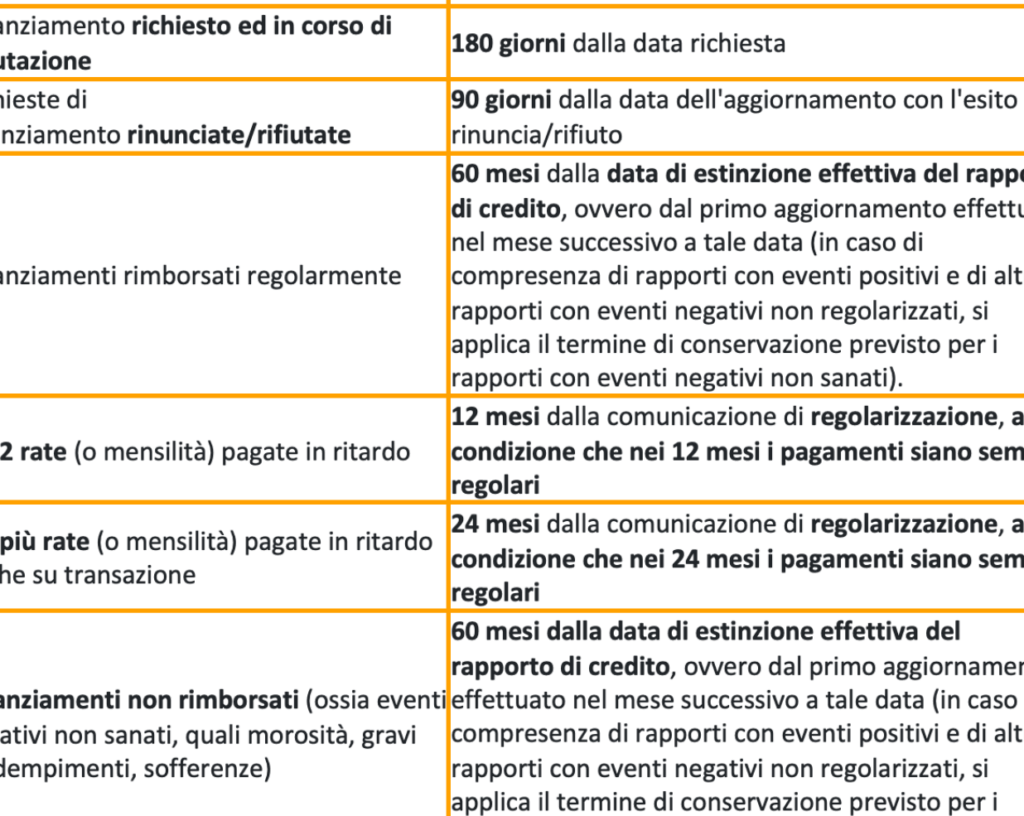
Nel lungo termine, le conseguenze possono diventare ancora più gravi. Le segnalazioni di pagamento tardivo possono rimanere nel nostro report creditizio fino a 7 anni. Questo può influenzare non solo la capacità di ottenere nuovi prestiti, ma anche le condizioni applicate: tassi di interesse più alti o requisiti di garanzia più severi.
Inoltre, un cattivo punteggio di credito può complicare situazioni quotidiane, come l’affitto di un appartamento. I proprietari spesso controllano i punteggi creditizi e una storia negativa può portare al rifiuto della nostra domanda.
Riconoscere l’importanza di questi impatti ci aiuta ad agire rapidamente e a cercare alternative, come la pianificazione del rimborso o la richiesta di un piano di pagamento.
Ulteriori Costi E Penali
Il mancato pagamento della carta di credito comporta una serie di costi aggiuntivi e penali che possono aggravare ulteriormente la nostra situazione finanziaria. Questi costi non sono trascurabili e meritano attenzione.
Interessi Moratori
Gli Interessi Moratori si applicano immediatamente dopo la scadenza del pagamento. Spesso, la percentuale di interesse sui pagamenti in ritardo è superiore a quella standard, creando un debito che aumenta rapidamente. Ad esempio, un interesse moratorio del 25% può tradursi in un’aggiunta significativa sul saldo residuo. Inoltre, gli interessi continuano ad accumularsi ogni mese, rendendo sempre più difficile saldare il debito. È importante monitorare regolarmente il nostro stato di conto per evitare sorprese sgradite.
Spese Aggiuntive
Le Spese Aggiuntive associate ai pagamenti mancati possono includere commissioni per ritardi e costi di gestione, che variano da €25 a €40. Queste spese non solo aumentano l’importo dovuto, ma possono anche influenzare negativamente il nostro punteggio di credito. Per alcuni prestatori, un pagamento mancante ripetuto può portare all’applicazione di commissioni ulteriori o addirittura alla chiusura della nostra linea di credito. Quindi, è cruciale affrontare tempestivamente le difficoltà di pagamento.
Implicazioni Sul Credito
Il mancato pagamento di una carta di credito genera ripercussioni significative sul nostro stato finanziario. Comprendere queste implicazioni ci aiuta a fare scelte più informate.
Valutazione Del Credito
Un grande impatto si nota nella Valutazione Del Credito. La nostra storia creditizia riceve un colpo immediato, con una possibile diminuzione del punteggio. Infatti, le segnalazioni di pagamento tardivo possono portare a una riduzione di fino a 100 punti per un singolo pagamento mancato. Questo cambiamento rimane nel nostro report creditizio per fino a 7 anni, influenzando la nostra capacità di ottenere prestiti futuri. Se consideriamo che un punteggio di credito elevato facilita l’accesso a tassi di interesse più favorevoli, il rischio di un aumento dei costi finanziari diventa evidente.
Possibili Difficoltà Future
Le difficoltà future collegate al mancato pagamento possono essere numerose. In primo luogo, molte istituzioni finanziarie potrebbero negare richieste di prestito. In secondo luogo, le condizioni, se approvate, potrebbero includere tassi di interesse più elevati. Dobbiamo anche considerare che il nostro punteggio di credito basso può complicare l’affitto di un appartamento o l’acquisto di un’auto. Le segnalazioni negative possono portare anche a costi aggiuntivi. Le spese per ritardi e interessi moratori aumentano il nostro debito, creando una situazione finanziaria ancora più difficile da gestire. Riconoscere queste potenziali problematiche ci spinge a trovare soluzioni proattive per evitare il deterioramento della nostra situazione creditizia.
Strategie Per Gestire Il Debito Della Carta Di Credito
Gestire il debito della carta di credito richiede pianificazione e proattività. Ci sono diverse strategie che possiamo adottare per evitare che la situazione peggiori e per affrontare i debiti esistenti in modo efficace.
Consigli Utili
- Stabilire un budget mensile: Creiamo un piano finanziario dettagliato che includa le spese mensili e i pagamenti della carta di credito. Questo ci aiuta a monitorare le spese e a fare scelte più informate.
- Prioritizzare i pagamenti: Dobbiamo dare priorità ai pagamenti della carta di credito rispetto ad altre spese non essenziali. Pagare in tempo riduce gli interessi e i costi aggiuntivi.
- Considerare il consolidamento del debito: Possiamo valutare opzioni di consolidamento, come prestiti a basso interesse, per semplificare i pagamenti e ridurre il tasso globale di interesse.
- Contattare il prestatore: Se ci troviamo in difficoltà, contattare il nostro prestatore per discutere un piano di pagamento può spesso portare a soluzioni più gestibili.
Risorse Disponibili
- Associazioni di consulenziali finanziari: In Italia, diverse organizzazioni offrono servizi di consulenza gratuita sui debiti, aiutando a creare piani di rimborso personalizzati.
- App di gestione finanziaria: Strumenti digitali come applicazioni di budgeting possono semplificare il monitoraggio delle spese e il pagamento delle bollette, fornendo promemoria utili.
- Corsi online e workshop: Diverse piattaforme offrono corsi su finanze personali, che possono fornire conoscenze pratiche su come gestire il debito in modo efficace.
Conclusione
Affrontare il mancato pagamento della carta di credito è cruciale per il nostro benessere finanziario. Le conseguenze possono essere severe e durature. È fondamentale essere consapevoli dei rischi e delle opzioni disponibili per evitare un deterioramento della nostra situazione creditizia.
Prendere decisioni informate e agire tempestivamente ci permette di proteggere il nostro patrimonio e migliorare la nostra gestione del debito. Con strategie adeguate e risorse utili possiamo affrontare le difficoltà e ripristinare la nostra stabilità finanziaria. Non sottovalutiamo mai l’importanza di mantenere il controllo sulle nostre finanze.