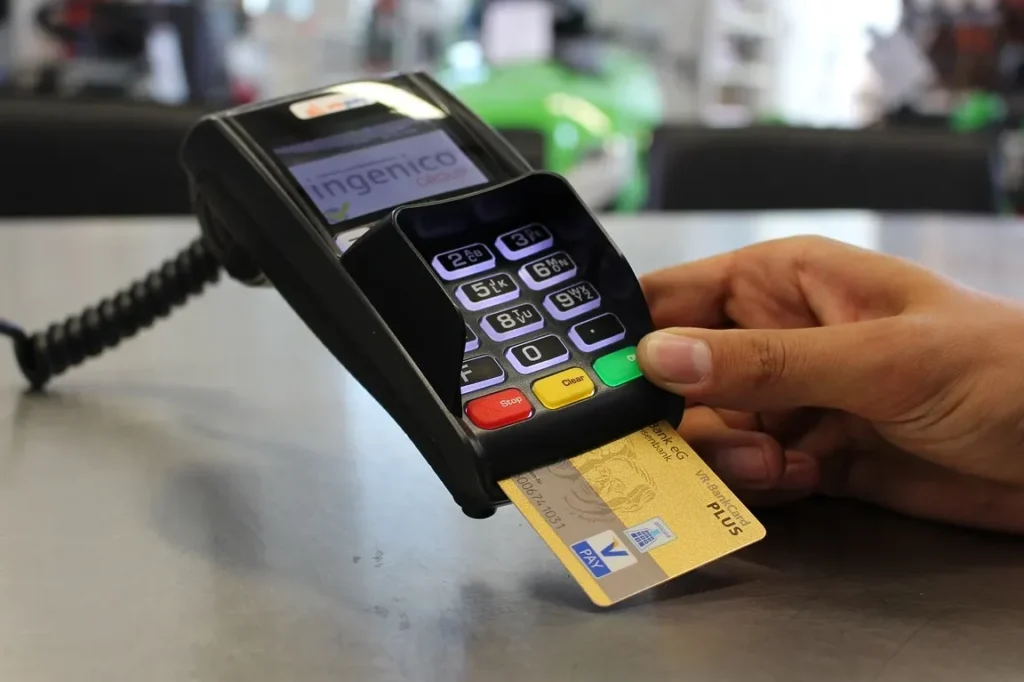
Negli ultimi anni abbiamo assistito a un’evoluzione significativa nel mondo dei pagamenti. Si può usare un bancomat come carta di credito? Questa è una domanda che molti di noi si pongono quando si tratta di gestire le proprie finanze quotidiane. Con la crescente diffusione delle carte e delle tecnologie digitali, è fondamentale comprendere le differenze e le possibilità offerte da questi strumenti.
In questo articolo esploreremo come possiamo utilizzare il nostro bancomat per effettuare acquisti con modalità simili a quelle della carta di credito. Analizzeremo i vantaggi e gli svantaggi di questa pratica e vi daremo consigli utili su come ottimizzare l’uso del bancomat nella vita quotidiana. Siete pronti a scoprire se davvero possiamo sfruttare al massimo il nostro bancomat? Continuate a leggere per approfondire questo tema affascinante!
Si può usare un bancomat come carta di credito? Le differenze principali
Utilizzare un bancomat come carta di credito è una domanda comune tra gli utenti, specialmente in un mondo sempre più digitalizzato. Sebbene entrambi i tipi di carte siano strumenti utili per effettuare pagamenti, ci sono differenze fondamentali da considerare.
Innanzitutto, il bancomat è collegato direttamente al nostro conto corrente bancario e permette prelievi e pagamenti immediati, mentre la carta di credito offre la possibilità di acquistare beni e servizi a credito, con la somma che verrà addebitata successivamente. Questo comporta che, con un bancomat, non possiamo spendere oltre il saldo presente nel nostro conto.
Differenze principali
- Modalità di pagamento
- Il bancomat richiede che i fondi siano disponibili immediatamente.
- La carta di credito consente acquisti anche se non si dispone del denaro sul momento.
- Limiti di spesa
- I limiti del bancomat sono definiti dal saldo disponibile.
- Con la carta di credito si ha accesso a una linea di credito prestabilita.
- Costi associati
- L’uso del bancomat generalmente non comporta costi aggiuntivi se utilizzato entro determinati limiti.
- Le carte di credito possono avere commissioni annuali o interessi sui saldi non pagati.
- Protezione e sicurezza
- Le transazioni con la carta di credito offrono spesso maggior protezione contro frodi rispetto ai pagamenti diretti tramite bancomat.
Queste differenze significative influiscono sulla scelta dell’uno rispetto all’altro in base alle esigenze individuali e alle abitudini finanziarie degli utenti. È importante riflettere su quale strumento possa meglio soddisfare le nostre necessità quotidiane prima di decidere come procedere nei nostri acquisti.
Tipologie di carte e loro utilizzo
Esistono diverse tipologie di carte che possiamo utilizzare per gestire le nostre finanze, ognuna con caratteristiche specifiche e modalità di utilizzo. Comprendere queste differenze è fondamentale, soprattutto quando ci chiediamo se si può usare un bancomat come carta di credito. Le due categorie principali includono il bancomat e la carta di credito, ma esistono anche altri strumenti alternativi che possono influenzare le nostre scelte.
Bancomat
Il bancomat è progettato principalmente per prelievi e pagamenti diretti dal nostro conto corrente. Questo significa che ogni transazione viene immediatamente addebitata sul saldo disponibile, rendendo l’uso del bancomat sicuro in termini di spese. Inoltre, molti sportelli automatici offrono funzionalità aggiuntive come il monitoraggio delle spese e la gestione dei limiti di prelievo. Tuttavia, non consente l’accesso a fondi oltre il nostro saldo attuale.
Carta di Credito
D’altra parte, la carta di credito offre una linea di credito prestabilita, permettendoci così di effettuare acquisti anche senza disponibilità immediata nel conto bancario. Questa tipologia include vantaggi come programmi fedeltà o assicurazioni sui viaggi, ma presenta anche costi come commissioni annuali o interessi sui saldi non saldati. È importante notare che le carte di credito richiedono una gestione accorta per evitare debitorie elevate.
Altre Tipologie
Oltre al bancomat e alla carta di credito, possiamo trovare altre opzioni:
- Carte Prepagate: Offrono sicurezza poiché possono essere caricate con somme specifiche prima dell’uso.
- Carte Ricaricabili: Simili alle prepagate ma spesso collegate a conti correnti o piattaforme online.
- Wallet Digitali: Applicazioni mobile che consentono pagamenti rapidi tramite smartphone.
| Tipologia | Modalità d’uso | Vantaggi | Svantaggi |
|---|---|---|---|
| Bancomat | Pagamenti immediati | Sicurezza nel saldo | Nessun accesso a fondi extra |
| Carta di Credito | Pagamenti a credito | Linea di credito | Costi associati |
| Carte Prepagate | Fondi caricati in anticipo | Controllo delle spese | Limite nelle transazioni |
| Wallet Digitali | Pagamenti tramite smartphone | Comodità e velocità | Dipendenza dalla tecnologia |
Comprendere queste diverse tipologie ci aiuta a fare scelte informate su quale strumento utilizzare in base alle nostre esigenze quotidiane e alla nostra situazione finanziaria.
Vantaggi e svantaggi dell’uso del bancomat come carta di credito
Utilizzare un bancomat come carta di credito presenta sia vantaggi che svantaggi, ed è fondamentale analizzarli per comprendere se questa scelta possa soddisfare le nostre esigenze finanziarie. Sebbene il bancomat non sia progettato principalmente per l’uso a credito, alcuni istituti bancari offrono la possibilità di effettuare pagamenti in modalità “credito”. Questo approccio può sembrare conveniente, ma richiede una valutazione attenta.
Vantaggi
- Controllo delle spese: Utilizzando un bancomat in modalità credito, possiamo mantenere una gestione più rigorosa del nostro budget. Ogni transazione viene addebitata direttamente sul conto corrente, evitando spese eccessive.
- Sicurezza: Le transazioni con bancomat sono generalmente più sicure rispetto all’uso della carta di credito tradizionale. Non esiste il rischio di accumulare debiti o interessi elevati.
- Facilità d’uso: Molti utenti trovano comodo utilizzare lo stesso strumento per prelievi e pagamenti. Ridurre il numero di carte da gestire semplifica la vita quotidiana.
Svantaggi
- Limitazioni ai fondi disponibili: A differenza delle carte di credito, i pagamenti effettuati con il bancomat non permettono di spendere oltre quanto disponibile nel conto. Questo può essere un limite in situazioni in cui è necessaria maggiore flessibilità finanziaria.
- Assenza di vantaggi aggiuntivi: A differenza delle carte di credito che offrono programmi fedeltà o assicurazioni, l’uso del bancomat come carta di credito non fornisce tali benefici extra.
- Possibili costi aggiuntivi: Alcuni istituti possono applicare commissioni extra per l’utilizzo della funzione “credito” su un bancomat. È importante informarsi sulle condizioni specifiche della propria banca.
In sintesi, mentre si può usare un bancomat come carta di credito, è essenziale considerare attentamente i pro e i contro prima di adottare questa pratica nella propria gestione finanziaria quotidiana.
Come effettuare pagamenti con un bancomat in modalità credito
Per effettuare pagamenti con un bancomat in modalità credito, è importante seguire alcuni passaggi fondamentali. Innanzitutto, dobbiamo assicurarci che la nostra banca offra questa opzione. Non tutte le carte bancomat sono abilitate a funzionare in modalità credito, quindi è essenziale verificare le condizioni specifiche del nostro istituto.
Una volta confermata l’attivazione della funzione “credito”, il processo di pagamento diventa piuttosto semplice. Quando ci troviamo presso un punto vendita e siamo pronti a pagare, dobbiamo selezionare l’opzione “credito” direttamente sul terminale di pagamento. A questo punto, inseriamo il nostro bancomat nel lettore e digitiamo il PIN richiesto.
Passaggi per il pagamento
- Selezione dell’opzione: Scegliere “credito” sul terminale.
- Inserimento del bancomat: Inserire la carta nel lettore come faremmo normalmente.
- Digitazione del PIN: Immettere il codice segreto associato alla carta.
- Conferma della transazione: Attendere la conferma della transazione per completare l’operazione.
È fondamentale ricordare che i fondi verranno immediatamente addebitati sul nostro conto corrente, proprio come avviene con una normale transazione effettuata tramite bancomat. Inoltre, sebbene si possa utilizzare questa funzionalità per acquisti quotidiani o spese occasionali, non dovremmo dimenticare le limitazioni associate all’importo disponibile nel conto corrente stesso.
Esempio pratico
Immaginiamo di trovarci in un negozio e desideriamo acquistare un articolo del valore di 50 euro. Dopo aver scelto l’opzione “credito”, inseriamo il nostro bancomat e digitiamo il PIN; dopo pochi secondi riceveremo una ricevuta che attesta l’avvenuto pagamento.
In sintesi, utilizzare un bancomat come carta di credito può semplificare le nostre operazioni quotidiane ma richiede consapevolezza riguardo alle proprie finanze e alle politiche bancarie applicabili al proprio strumento finanziario.
Requisiti per utilizzare il bancomat come una carta di credito
Per utilizzare un bancomat come una carta di credito, ci sono alcuni requisiti fondamentali che dobbiamo soddisfare. Prima di tutto, è necessario avere una carta bancomat abilitata per la funzione “credito”. Questa attivazione può variare a seconda dell’istituto bancario e del tipo di conto corrente associato. Pertanto, è consigliabile contattare la nostra banca per confermare se il nostro bancomat consente questo utilizzo.
In aggiunta, dobbiamo assicurarci che il nostro conto corrente disponga di fondi sufficienti per coprire le transazioni effettuate in modalità credito. Anche se stiamo utilizzando una funzionalità simile a quella della carta di credito, i pagamenti verranno addebitati direttamente sul nostro saldo disponibile. È importante tenere presente che alcune carte potrebbero avere limiti specifici riguardanti l’importo massimo delle transazioni o commissioni associate all’uso in modalità credito.
Documentazione necessaria
Quando ci rechiamo presso la banca per attivare questa opzione, potrebbe essere richiesta la seguente documentazione:
- Documento d’identità: Necessario per verificare la nostra identità.
- Codice fiscale: Spesso richiesto per questioni burocratiche.
- Estratto conto: Alcune banche potrebbero richiedere un estratto conto recente del nostro conto corrente.
Controllo delle condizioni
È fondamentale anche rivedere attentamente le condizioni contrattuali associate all’uso del bancomat come carta di credito. Dobbiamo prestare attenzione a dettagli quali:
- Tassi d’interesse: Se applicabili nel caso di pagamenti rateali.
- Commissioni: Eventuali costi aggiuntivi legati alla transazione o al servizio.
- Limiti giornalieri: I massimali imposti dalla banca sull’importo totale spendibile quotidianamente.
Assicurarci che tutti questi requisiti siano soddisfatti non solo facilita l’utilizzo del bancomat come carta di credito, ma contribuisce anche a una gestione più efficiente delle nostre finanze personali.