La cessione del credito è un tema cruciale per chi gestisce un’attività economica. Ma a chi bisogna pagare quando si tratta di cedere un credito? Questa domanda può sembrare semplice, ma le risposte possono variare in base a diversi fattori.
In questo articolo, esploreremo le modalità di cessione del credito e le implicazioni legali che ne derivano. Scopriremo insieme chi sono i soggetti coinvolti e come procedere in modo corretto per evitare problematiche future. La conoscenza di questi aspetti è fondamentale per ottimizzare la gestione delle proprie finanze e garantire una transazione fluida.
Se vuoi evitare sorprese e comprendere meglio come funziona la cessione del credito, continua a leggere. Siamo qui per guidarti attraverso questo processo e offrirti informazioni utili e pratiche.
Cessione Del Credito A Chi Pagare
La cessione del credito coinvolge diversi attori che richiedono una chiara definizione su chi pagare. Identificare correttamente il soggetto creditore è cruciale. In genere, il cedente è l’originario creditore, mentre il cessionario diventa il nuovo creditore.
Per evitare confusioni, è importante considerare i seguenti aspetti:
- Creditorie Tradizionali: Imprese e professionisti a cui si deve un pagamento.
- Cessionarie: Entità finanziarie o investitori che acquistano il credito.
- Debitori: Persone o organizzazioni che devono il pagamento, influenzando direttamente il flusso di cassa.
Prendere nota di questi ruoli chiarisce gli obblighi di pagamento. Quando la cessione avviene, il debitore deve essere informato formalmente della nuova situazione. Mantenere una comunicazione trasparente riduce il rischio di errori. Spesso, le aziende forniscono notifica scritta al debitore, specificando l’importo e le modalità di pagamento.
Ricordiamo che le normative vigenti possono influenzare le modalità di cessione. Controllare sempre le disposizioni legali è fondamentale per evitare implicazioni negative. La registrazione della cessione del credito, se richiesta dalla legge, assicura la protezione dei diritti del cessionario.
Per gestire correttamente il pagamento, è essenziale seguire le procedure stabilite. Fissiamo i seguenti passi comuni:
- Comunicare la cessione al debitore.
- Documentare la transazione per motivi legali.
- Confermare il pagamento attraverso ricevute o fatture.
Infine, assicuriamo una supervisione costante delle transazioni. Tenere traccia delle scadenze e delle ricevute facilita il processo e riduce il rischio di diatribe. Ogni cessione del credito deve seguire questi standard per garantire la correttezza nelle transazioni finanziarie.
Normativa Di Riferimento
La normativa sulla cessione del credito regola diversi aspetti legati ai diritti e ai doveri delle parti coinvolte. Comprendere queste leggi e i relativi regolamenti è fondamentale per garantire operazioni corrette e sicure.
Leggi E Regolamenti
Le principali leggi che governano la cessione del credito includono:
- Codice Civile: Articolo 1260 e seguenti disciplinano la cessione del credito, specificando le condizioni e i diritti del cedente e cessionario.
- Legge 52/2006: Stabilisce le modalità per la cessione dei crediti legati a contratti di locazione, evidenziando comportamenti chiari e informati.
- Decreto Legislativo 231/2007: Regola la trasparenza e la tracciabilità nelle operazioni di cessione del credito, per prevenire frodi e irregolarità.
È fondamentale che le parti coinvolte seguano queste leggi per evitare problematiche legali. Inoltre, ciascun stato membro dell’Unione Europea può avere normative specifiche che influenzano tali transazioni.
Aspetti Fiscali
Gli aspetti fiscali legati alla cessione del credito meritano particolare attenzione. Questi includono:
- Imposte sulle plusvalenze: I redditi derivanti dalla cessione di crediti possono essere soggetti a tassazione, a seconda della natura e delle modalità.
- Fatturazione: È obbligatorio emettere una fattura per la cessione, specificando chiaramente il credito ceduto e l’importo.
- Ritenuta d’acconto: Si applica in caso di cessione di crediti di natura commerciale.
Osservare queste normative fiscali permette di evitare sanzioni e garantire una gestione adeguata delle risorse finanziarie. Inoltre, consultare professionisti del settore può facilitare processi complessi e assicurare conformità legale.
Casi Pratici
Analizzare casi pratici aiuta a comprendere meglio il funzionamento della cessione del credito e le modalità di pagamento. Ecco alcuni esempi concreti che chiariscono le situazioni in cui si può presentare questa pratica.
Esempi Di Cessione Del Credito
- Cessione tra aziende: Un fornitore di materiali edili cede un credito di 30.000 euro a un istituto di credito per ottenere liquidità immediata. L’istituto diventa creditore nei confronti dell’azienda debitrice.
- Cessione con garanzia: Una società cede crediti futuri derivanti da contratti di fornitura a una banca, ricevendo un anticipo sul pagamento. La banca cura la riscossione dei crediti, garantendo una gestione più efficiente.
- Cessione pro soluto: Un professionista cede un credito di 15.000 euro a un’altra impresa. Nel caso di insolvenza del debitore, l’agenzia cessionaria non ha obbligo di risarcire la somma, concentrandosi sulla cessione iniziale.
Vantaggi E Svantaggi
Cedere un credito comporta vantaggi ma anche svantaggi da considerare attentamente.
Vantaggi della cessione del credito:
- Liquidità immediata che accelera il flusso di cassa.
- Maggiore gestione dei crediti, evitando ritardi nei pagamenti.
- Possibilità di ottimizzare i rapporti con i debitori.
Svantaggi della cessione del credito:
- Costi associati alla cessione e alle commissioni bancarie.
- Rischio di perdere parte del credito, soprattutto in caso di cessione pro soluto.
- Possibili complicazioni legali nel caso di contestazioni.
Comprendere questi vantaggi e svantaggi permette di fare scelte informate riguardo alla cessione del credito. La nostra attenzione ai dettagli garantirà una gestione finanziaria più efficace.
Procedura Di Cessione
La procedura di cessione del credito comprende vari passaggi essenziali per garantire una transazione fluida. Dobbiamo seguire una serie di fasi ben definite per completare correttamente il processo.
Passaggi Necessari
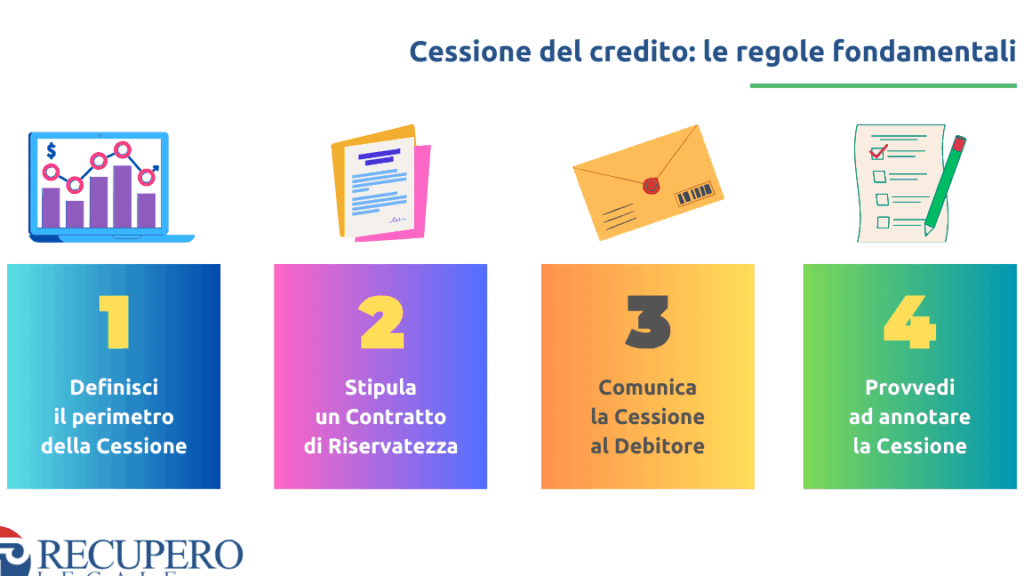
- Verifica del Credito: Dobbiamo confermare l’esistenza e l’ammontare del credito da cedere. È importante controllare che non ci siano contestazioni o debitorie pendenti.
- Redazione del Contratto: Dobbiamo redigere un contratto di cessione in forma scritta. Questo documento deve specificare i dettagli della cessione, come l’importo e le modalità di pagamento.
- Notifica al Debitore: Dobbiamo informare formalmente il debitore della cessione. Questa notifica è cruciale per evitare contenziosi futuri.
- Registrazione e Documentazione: È necessario registrare la cessione presso l’ufficio competente. Assicuriamoci di conservare copia della notifica e del contratto per future verifiche.
Documentazione Richiesta
Per procedere con la cessione del credito, è fondamentale raccogliere la documentazione corretta. Ecco un elenco dei documenti necessari:
- Contratto di Cessione: Documento che attesta la volontà delle parti di effettuare la cessione.
- Documento di Identità: Identificazione di cedente e cessionario.
- Notifica di Cessione: Prova della comunicazione al debitore.
- Estratto Conto: Dettagli dell’importo e delle scadenze del credito.
- Eventuale Delegazione di Pagamento: Se prevista, specifica le modalità di pagamento diretto al cessionario.
Preparare accuratamente questi documenti facilita una cessione senza intoppi e rende il processo più trasparente per tutte le parti coinvolte.
Conclusione
Abbiamo esplorato la complessità della cessione del credito e l’importanza di sapere a chi pagare. È cruciale identificare correttamente i soggetti coinvolti per evitare problematiche future. La comunicazione chiara con il debitore e il rispetto delle normative vigenti sono passi fondamentali per una gestione efficace.
Seguendo le procedure descritte possiamo garantire una transazione fluida e trasparente. La nostra preparazione e attenzione ai dettagli ci permetteranno di affrontare la cessione del credito con sicurezza. Conoscere i diritti e i doveri di ciascuna parte coinvolta ci aiuterà a prendere decisioni informate e a ottimizzare la nostra gestione finanziaria.