Navigare nel mondo delle carte di credito può sembrare complesso ma è fondamentale comprendere come funziona il circuito delle carte di credito per gestire meglio le nostre finanze. Ogni transazione che realizziamo coinvolge un insieme di attori e passaggi che garantiscono la sicurezza e l’efficienza del pagamento. Dalla richiesta del cliente all’approvazione della banca emittente ogni fase ha un ruolo cruciale.
In questo articolo esploreremo i diversi passaggi che compongono il circuito delle carte di credito. Scopriremo come avviene l’autorizzazione dei pagamenti e quali misure sono in atto per proteggere i nostri dati personali. Ci siamo mai chiesti qual è il percorso esatto che segue una nostra spesa? Conoscendo questi dettagli possiamo prendere decisioni più informate riguardo alle nostre spese quotidiane e alla scelta della carta più adatta a noi.
Come funziona il circuito delle carte di credito
Il circuito delle carte di credito è un sistema complesso che coinvolge diversi attori e processi. Comprendere ci permette di apprezzare le dinamiche che rendono possibile l’uso quotidiano di queste forme di pagamento. Le transazioni avvengono attraverso una serie di passaggi interconnessi, dall’autenticazione iniziale alla liquidazione finale del pagamento.
I principali attori nel circuito delle carte di credito
Nel circuito delle carte di credito, possiamo identificare alcuni attori chiave:
- Emittente della carta: la banca o l’istituzione finanziaria che emette la carta al consumatore.
- Acquirente: il commerciante che accetta pagamenti mediante carta.
- Rete di pagamento: un intermediario come Visa o Mastercard, che facilita la comunicazione tra l’emittente e il commerciante.
- Acquirer: la banca o l’entità finanziaria che gestisce i pagamenti per il commerciante.
Questi attori collaborano per garantire un processo fluido e sicuro durante ogni transazione. La loro interazione è fondamentale per mantenere la fiducia degli utenti nel sistema.
Il processo di autorizzazione delle transazioni
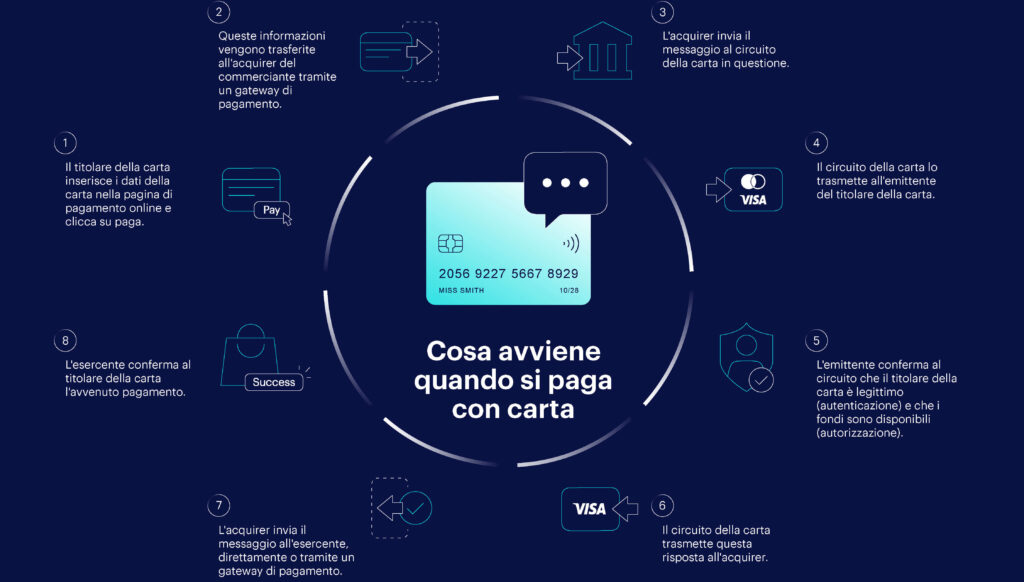
Quando utilizziamo una carta per effettuare un acquisto, inizia un processo automatico e rapido. Ecco i passi principali:
- Presentazione della carta: il cliente presenta la propria carta al punto vendita.
- Richiesta d’autorizzazione: il terminale invia i dati della transazione alla rete di pagamento.
- Verifica dei fondi disponibili: l’emittente verifica se ci sono fondi sufficienti sul conto del cliente.
- Approvazione o rifiuto: a seguito della verifica, l’emittente restituisce una risposta tramite la rete, autorizzando o rifiutando la transazione.
Questo processo avviene in pochi secondi, garantendo così un’esperienza d’acquisto rapida ed efficiente.
La gestione dei pagamenti e la liquidazione
Dopo l’approvazione della transazione, si passa alla fase successiva: la gestione dei pagamenti e la liquidazione finale. Durante questo step:
- Il commerciante riceve conferma dell’autorizzazione e procede con la vendita del prodotto o servizio.
- Successivamente, gli importi vengono trasferiti dall’emittente all’acquirer tramite le reti di pagamento.
- Infine, viene effettuata una liquidazione periodica in cui gli acquirenti ricevono i fondi accumulati dalle vendite effettuate durante quel periodo.
Attraverso questi processi coordinati si assicura non solo efficienza ma anche sicurezza nelle operazioni quotidiane relative alle carte di credito.
In sintesi, comprendere implica conoscere bene i vari attori coinvolti e le fasi attraverso cui tutte le transazioni devono passare prima della finalizzazione del pagamento presso ogni esercizio commerciale accettante questa modalità innovativa ed efficace per gestire gli scambi economici quotidiani.
I principali attori nel circuito delle carte di credito
Nel circuito delle carte di credito, possiamo identificare alcuni attori chiave che svolgono ruoli fondamentali nel garantire la funzionalità e l’efficienza del sistema. Ogni attore ha responsabilità specifiche e interagisce con gli altri per facilitare le transazioni quotidiane. Comprendere questi ruoli ci aiuta a capire meglio come funziona il circuito delle carte di credito.
- Emittente della carta: è la banca o l’istituzione finanziaria che fornisce la carta al consumatore. Si occupa della gestione dei conti correnti associati e dell’emissione delle fatture.
- Acquirente: rappresenta il commerciante o l’attività commerciale che accetta pagamenti mediante carta, rendendo possibile l’acquisto da parte del consumatore.
- Rete di pagamento: entità come Visa o Mastercard, agiscono come intermediari tra l’emittente e il commerciante, facilitando la comunicazione necessaria per completare le transazioni.
- Acquirer: questa è la banca o l’ente finanziario che gestisce i pagamenti per conto del commerciante, assicurandosi che i fondi vengano trasferiti correttamente dall’emittente all’acquirente.
Tutti questi attori collaborano in un sistema integrato per garantire un’esperienza d’acquisto fluida e sicura. La loro interazione non solo facilita le transazioni, ma contribuisce anche a mantenere alta la fiducia degli utenti nel sistema delle carte di credito.
| Attore | Funzione Principale |
|---|---|
| Emittente della carta | Gestione conti correnti e emissione carte ai consumatori. |
| Acquirente | Adozione dei pagamenti tramite carta nei punti vendita. |
| Rete di pagamento | Semplificazione della comunicazione tra emittenti e commercianti. |
| Acquirer | Pianificazione e gestione dei flussi monetari verso i commercianti. |
Ciascuno di questi elementi gioca un ruolo cruciale nella catena di valore del circuito delle carte di credito; senza una cooperazione efficace tra essi, il processo sarebbe molto meno efficiente. Proseguendo nel nostro articolo, esploreremo ora il processo di autorizzazione delle transazioni, dove vedremo come si concretizzano queste interazioni in operazioni reali sul campo.
Il processo di autorizzazione delle transazioni
è un passaggio cruciale nel funzionamento del circuito delle carte di credito. Quando un consumatore effettua un acquisto, la richiesta di autorizzazione viene generata e inviata attraverso vari attori coinvolti nel sistema, garantendo che i fondi siano disponibili e che l’operazione sia sicura. Questo processo non solo verifica la disponibilità dei fondi, ma svolge anche funzioni importanti legate alla prevenzione delle frodi.
Durante questa fase, il commerciante invia una richiesta all’acquirer per ottenere l’autorizzazione della transazione. L’acquirer a sua volta inoltra tale richiesta alla rete di pagamento pertinente (come Visa o Mastercard), la quale comunica con l’emittente della carta per confermare se il pagamento può essere effettuato. Questa comunicazione avviene in tempo reale e richiede solo pochi secondi.
Fasi del processo di autorizzazione
- Inizio della transazione: Il consumatore presenta la carta presso il terminale del commerciante o inserisce i dati online.
- Invio della richiesta: Il terminale invia le informazioni necessarie all’acquirer.
- Comunicazione con la rete: L’acquirer trasmette la richiesta alla rete di pagamento.
- Verifica da parte dell’emittente: La rete contatta l’emittente per verificare l’identità del titolare della carta e se ci sono fondi sufficienti.
- Risposta: L’emittente fornisce una risposta che indica se l’autorizzazione è concessa o rifiutata, insieme a eventuali motivazioni in caso di esito negativo.
Questa serie di passaggi evidenzia quanto sia complesso il sistema dietro ogni singola transazione con carta di credito, ma anche come tutto si svolga rapidamente grazie alle tecnologie avanzate utilizzate.
| Fase | Descrizione |
|---|---|
| Inizio della transazione | Il consumatore avvia il pagamento tramite carta. |
| Richiesta d’autorizzazione | I dati vengono inviati dall’acquirente alla rete. |
| Controllo dei fondi | L’emittente verifica disponibilità e autenticità. |
| Risposta finale | L’esito viene comunicato al commerciante in tempo reale. |
Comprendere questo meccanismo aiuta a chiarire non solo come funziona il circuito delle carte di credito, ma anche come venga garantita sicurezza nelle transazioni quotidiane, riducendo al minimo i rischi associati agli acquisti elettronici. La rapidità e l’efficienza del processo contribuiscono significativamente alla fiducia degli utenti nel sistema stesso, rendendo così le carte di credito uno strumento essenziale nella vita moderna.
La gestione dei pagamenti e la liquidazione
rappresentano fasi fondamentali nel funzionamento del circuito delle carte di credito. Una volta che l’autorizzazione della transazione è stata concessa, il passo successivo coinvolge il trasferimento effettivo dei fondi dal conto dell’emittente al commerciante. Questo processo richiede coordinazione tra diversi attori e si svolge in tempi molto brevi, garantendo così un’esperienza fluida per il consumatore.
Durante la fase di liquidazione, l’acquirer si occupa di raccogliere le informazioni relative alle transazioni autorizzate e di inviare queste informazioni alla rete di pagamento. È importante notare che questa fase non riguarda solo la disponibilità dei fondi, ma include anche aspetti legati alla riconciliazione contabile tra i vari attori coinvolti.
Fasi della gestione dei pagamenti
- Raccolta delle transazioni: L’acquirer aggrega tutte le transazioni effettuate durante una determinata giornata lavorativa.
- Invio alla rete: Le informazioni sulle transazioni vengono inoltrate alla rete di pagamento per avviare il processo di liquidazione.
- Transfert dei fondi: La rete gestisce il trasferimento dei fondi dall’emittente all’acquirer.
- Liquidazione finale: L’acquirer accredita l’importo sul conto del commerciante, completando così la transazione.
| Fase | Descrizione |
|---|---|
| Raccolta delle transazioni | L’acquirer raggruppa tutte le operazioni giornaliere. |
| Invio alla rete | I dati vengono trasmessi per la liquidazione. |
| Transfert dei fondi | I soldi vengono trasferiti dall’emittente all’acquirer. |
| Liquidazione finale | L’importo viene accreditato al commerciante. |
Questo meccanismo assicura un flusso costante ed efficiente all’interno del circuito delle carte di credito, contribuendo a mantenere alta la fiducia degli utenti nelle operazioni elettroniche. Inoltre, una corretta gestione dei pagamenti e della liquidazione è essenziale non solo per garantire che i commercianti ricevano i loro fondi in modo tempestivo, ma anche per minimizzare eventuali errori o incongruenze nei registri contabili.
Sicurezza e prevenzione delle frodi nelle transazioni con carta
La sicurezza e la prevenzione delle frodi sono aspetti fondamentali nel circuito delle carte di credito, poiché garantiscono non solo la protezione dei dati sensibili degli utenti, ma anche la fiducia nel sistema di pagamento. Con l’aumento delle transazioni elettroniche, i criminali informatici hanno sviluppato tecniche sempre più sofisticate per tentare di compromettere le informazioni finanziarie. È quindi essenziale per tutti gli attori coinvolti implementare misure efficaci che possano ridurre al minimo il rischio di frodi.
Uno dei principali strumenti utilizzati nella prevenzione delle frodi è la crittografia dei dati. Questo processo rende le informazioni trasmesse tra il consumatore, il commerciante e l’emittente della carta praticamente inaccessibili agli occhi indiscreti. Inoltre, molte carte di credito oggi incorporano chip EMV (Europay, MasterCard e Visa) che offrono un livello ulteriore di sicurezza grazie alla generazione dinamica di codici transazionali unici per ogni acquisto.
Per rafforzare ulteriormente la sicurezza, vengono adottate anche strategie come l’autenticazione a due fattori (2FA). Questa misura richiede che gli utenti forniscano almeno due forme di identificazione prima che una transazione venga completata. Ad esempio, oltre a inserire i dettagli della carta, potrebbe essere richiesto un codice inviato via SMS o email.
Tecnologie avanzate nella lotta contro le frodi
Negli ultimi anni, abbiamo assistito all’implementazione di tecnologie avanzate per monitorare e rilevare attività sospette:
- Intelligenza artificiale: Algoritmi avanzati analizzano in tempo reale i modelli delle transazioni per identificare anomalie.
- Machine learning: I sistemi si adattano continuamente alle nuove tattiche dei truffatori attraverso l’apprendimento automatico.
- Analisi predittiva: Utilizza dati storici per prevedere comportamenti fraudolenti prima che avvengano.
Importanza della formazione
In aggiunta alle tecnologie impiegate, è cruciale formare il personale dei commercianti su come riconoscere potenziali segnali d’allerta riguardo possibili frodi. La consapevolezza del rischio permette loro di agire prontamente e proteggere sia se stessi che i propri clienti da furti d’identità o utilizzi impropri delle carte.
| Misura | Descrizione |
|---|---|
| Crittografia | Protegge i dati durante le transazioni rendendoli inaccessibili. |
| Chip EMV | Aggiunge un ulteriore livello di sicurezza con codici dinamici. |
| Autenticazione a due fattori | Richiede doppia verifica dell’identità dell’utente. |
Attraverso questi sforzi combinati possiamo continuare a promuovere un ambiente sicuro per tutte le operazioni effettuate tramite carte di credito. La nostra attenzione alla sicurezza non solo protegge i consumatori ma contribuisce anche al buon funzionamento del circuito delle carte di credito nel suo insieme.
Le commissioni e i costi associati alle carte di credito
possono variare notevolmente a seconda dell’emittente, del tipo di carta e delle condizioni contrattuali. È importante che noi, come consumatori e commercianti, comprendiamo questi oneri per gestire al meglio le nostre finanze e ottimizzare l’uso delle carte nel circuito delle carte di credito.
Tipologie di commissioni
Le commissioni legate all’utilizzo delle carte di credito si suddividono in diverse categorie:
- Commissione annuale: Questo è un costo fisso che viene addebitato ogni anno per il possesso della carta. Non tutte le carte lo prevedono, ma molte offrono vantaggi compensativi.
- Interessi su saldo non pagato: Se non saldiamo l’importo totale entro la scadenza, ci verranno applicati interessi sul saldo rimanente. Questi tassi possono essere elevati.
- Commissioni per prelievi contante: Prelevare contante da un bancomat con una carta di credito comporta spese aggiuntive sia da parte dell’emittente che dal fornitore del servizio.
- Commissioni per transazioni internazionali: Quando utilizziamo la carta all’estero o in valute diverse dall’euro, potrebbero esserci spese associate alla conversione valutaria.
Costi nascosti
Oltre alle commissioni più evidenti, esistono anche costi meno visibili che dovremmo tenere a mente:
- Penalità per ritardi nei pagamenti: Se non rispettiamo le scadenze dei pagamenti potremmo incorrere in penali significative.
- Costi per superamento del limite di credito: Andare oltre il limite stabilito può comportare ulteriori addebiti.
- Commissione per inattività: Alcuni emittenti applicano una tassa se la carta non viene utilizzata per un certo periodo.
| Tipo di costo | Descrizione |
|---|---|
| Commissione annuale | Costo fisso addebitato ogni anno. |
| Interessi su saldo non pagato | Tasso d’interesse applicato su importo residuo. |
| Commissione prelievo contante | Costo aggiuntivo durante i prelievi. |
Essere consapevoli delle varie tipologie di costi associati alle carte di credito ci aiuta a prendere decisioni informate riguardo alla scelta della carta più adatta alle nostre esigenze finanziarie. Inoltre, è fondamentale leggere attentamente i termini e le condizioni prima di sottoscrivere un contratto con qualsiasi emittente nel circuito delle carte di credito.